Renegociar uma dívida traz alívio, mas alívio não é o mesmo que solução. Para o microempreendedor individual, o desafio real começa depois do acordo: continuar pagando as contas do negócio, o DAS e as despesas da família sem recorrer, de novo, ao crédito caro. É por isso que a educação financeira para MEI ganhou espaço nas conversas sobre pequenos negócios.
O tema voltou ao debate com a entrevista do educador financeiro Reinaldo Domingos à CBN Ribeirão, publicada em 20 de outubro de 2026, na qual ele defende que a regularização de débitos venha acompanhada de uma reorganização do negócio.
Este artigo parte dessa ideia e a aprofunda com orientações práticas, do diagnóstico das dívidas à formação de uma reserva, passando por separação de contas, priorização, avaliação de empréstimos e rotina de acompanhamento.
Por que o MEI precisa de educação financeira para evitar novas dívidas?
Porque renegociar muda o valor da dívida, mas não muda o comportamento que a criou. Se o dinheiro entra e sai sem controle, se a empresa e a família dividem o mesmo bolso e se os impostos só são lembrados quando já estão atrasados, novos débitos tendem a surgir, mesmo depois de um bom acordo.
O cenário geral ajuda a dimensionar o problema. Segundo o Indicador de Inadimplência das Empresas da Serasa Experian, o Brasil chegou a 9,3 milhões de empresas inadimplentes em agosto de 2026, alta de 14,3% em relação ao mesmo mês de 2025. O levantamento reúne negócios de todos os portes e não é exclusivo de MEIs, mas retrata o ambiente de caixa pressionado e crédito caro em que o microempreendedor trabalha.
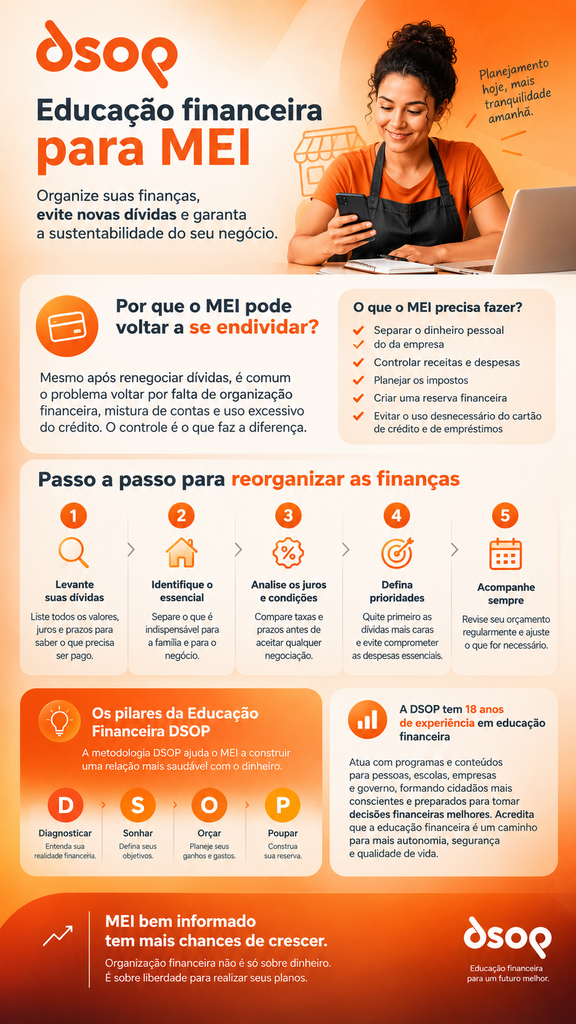
Por que o MEI pode voltar a se endividar depois de renegociar?
Em geral, por uma combinação de fatores que o acordo, sozinho, não resolve. A parcela renegociada entra no orçamento, mas as despesas anteriores continuam as mesmas. O faturamento oscila e não existe reserva para os meses fracos. O preço praticado não cobre todos os custos, então vender mais não gera lucro. E, quando falta dinheiro, o caminho mais fácil costuma ser o cartão, o cheque especial ou um novo empréstimo.
Imagine um microempreendedor que vende doces por encomenda e renegocia uma dívida do cartão. Meses depois, uma encomenda grande exige a compra de ingredientes antes de o cliente pagar. Sem reserva, ele volta ao cartão pessoal, o limite estoura e a dívida antiga reaparece com outro nome. O exemplo é hipotético, mas ilustra um mecanismo que se repete: a dívida nasce da falta de planejamento, e não apenas da falta de dinheiro.
Como a falta de organização financeira compromete a sustentabilidade do negócio?
Sem controle, o empreendedor não sabe quanto o negócio realmente lucra, quanto pode retirar para si e quanto precisa guardar para impostos e imprevistos. Vender muito não significa lucrar: se a receita não cobre custos e despesas, o negócio cresce em movimento e encolhe em resultado. Decisões sobre preço, estoque e crédito passam a ser tomadas por impressão, e não por informação.
Como separar as finanças pessoais das finanças da empresa?
Abra uma conta exclusiva para o negócio, receba nela todas as vendas e defina uma retirada mensal fixa para pagar as despesas pessoais. Essa é a base da separação entre finanças pessoais e empresariais e vale mesmo quando o negócio funciona dentro de casa.
Pense em quem recebe as vendas por Pix na conta pessoal, paga o mercado com esse dinheiro e, no fim do mês, não sabe se sobrou lucro ou se o estoque foi pago com o dinheiro da família. Sem fronteira entre os dois bolsos, qualquer análise do negócio fica distorcida.
A retirada fixa funciona como um salário: um valor definido com base no que o negócio consegue pagar, que muitos educadores chamam de pró-labore. O que passa disso fica no caixa da empresa. Em meses bons, a diferença vira reserva. Em meses fracos, a retirada pode ser reduzida de forma consciente e registrada, em vez de o dinheiro do negócio ser consumido sem que ninguém perceba.
O mesmo cuidado vale para o cartão de crédito. Usar o cartão pessoal para despesas da empresa torna a fatura impossível de analisar. Quando for inevitável, registre cada compra como despesa do negócio e reponha o valor na conta pessoal assim que o dinheiro das vendas entrar.
Como saber quanto dinheiro realmente sobra no negócio?
O dinheiro disponível é o que resta do faturamento depois de pagar custos variáveis, custos fixos, DAS e parcelas de dívidas. Não é o saldo da conta nem o total de vendas do mês.
| Categoria | O que é | Exemplos |
| Custos variáveis | Mudam conforme as vendas | Matéria-prima, embalagens, frete, comissões, taxas da maquininha |
| Custos fixos | Existem mesmo quando as vendas caem | Aluguel do ponto, internet, plano de celular, sistemas, DAS |
| Compromissos financeiros | Obrigações já assumidas | Parcelas de acordos, empréstimos, financiamento de equipamentos, fatura do cartão usado no negócio |
| Dinheiro disponível | O que sobra depois de tudo | Base para a retirada, a reserva e novas decisões |
Faça essa conta todo mês com números reais, e não com estimativas. Se o resultado for baixo ou negativo, o problema pode estar no preço, no volume de custos ou no peso das dívidas, e cada causa pede uma solução diferente. Esse diagnóstico é o primeiro passo para decisões conscientes.
Como organizar as contas do MEI quando o dinheiro não sobra?
Planeje pelo mês fraco, e não pelo mês forte. Quando o faturamento é irregular, orçar pela melhor semana cria promessas que o caixa não cumpre.
Comece levantando o faturamento dos últimos meses, de preferência de seis a doze, e identifique o menor valor e a média. Garanta primeiro os custos que não podem faltar. Monte um calendário de vencimentos para saber, com antecedência, em que dias o dinheiro precisa estar disponível. E divida cada entrada em partes assim que ela chegar: custos, imposto, retirada e reserva. Quando a receita é pequena, os percentuais podem ser modestos. O que importa é a regularidade.
Se, mesmo assim, a conta não fecha, ela está dizendo algo. Pode haver preços abaixo do necessário, custos altos demais ou dívidas pesadas para o tamanho do negócio. Nesses casos, rever preços e cortar despesas costuma ser mais eficaz do que buscar mais crédito.
O que priorizar quando existem várias dívidas em atraso?
Priorize o que mantém o negócio funcionando e o que gera as consequências mais graves, e só depois as dívidas de juros mais altos e as demais. Pagar na ordem em que a cobrança chega é um erro comum.
Primeiro vêm as despesas essenciais: energia, aluguel do ponto, internet, o fornecedor sem o qual você não produz e o mínimo para a casa, como alimentação e moradia. Em seguida, o DAS em atraso, porque o débito pode ser encaminhado à dívida ativa e os meses sem contribuição podem não contar para benefícios previdenciários. Depois entram as dívidas mais caras, como cartão rotativo, cheque especial e empréstimos de curto prazo, e aquelas com garantia, quando o bem oferecido é importante para a atividade. As demais podem ser negociadas com calma, com propostas realistas.
Vale acompanhar também os programas oficiais de renegociação. Em 2026, o governo federal abriu janelas do Desenrola MEI para dívidas inscritas na Dívida Ativa da União, com adesão pelo Portal Regularize, da PGFN, e prazos que se estendem até janeiro de 2027. Regras, descontos e limites mudam com frequência, por isso confirme as condições vigentes no canal oficial antes de decidir. E lembre que um desconto grande sobre uma parcela que o negócio não consegue pagar não resolve o problema.
Vale a pena fazer um empréstimo para pagar outras dívidas?
Só vale a pena se o novo crédito reduzir o custo total da dívida e a parcela couber no dinheiro disponível sem comprometer as despesas essenciais. Trocar dívida por dívida sem essa conta pode apenas empurrar o problema para a frente.
Para avaliar, observe o custo efetivo total (CET), que inclui juros, tarifas e seguros, e a taxa ao mês e ao ano. Observe também o prazo, porque prazos longos reduzem a parcela, mas aumentam o total pago, e as garantias exigidas. Por fim, calcule a capacidade de pagamento sobre o dinheiro realmente disponível, e não sobre o faturamento.
Considere, apenas para efeito de cálculo, uma dívida de R$ 5.000 convertida em 24 parcelas de R$ 300. O total pago seria R$ 7.200, ou R$ 2.200 acima do valor original. Isso pode ser justificável se a dívida anterior crescia mais rápido, mas só a comparação do total com o custo da dívida atual mostra se a troca compensa. Os valores são fictícios e não representam oferta de crédito.
Desconfie de propostas que prometem “limpar o nome” sem mostrar o custo total e evite usar crédito para pagar despesas recorrentes do mês. Quando o empréstimo vira rotina, a dívida deixa de ser um evento e passa a ser um modelo de funcionamento.
Como planejar o pagamento dos impostos e demais obrigações do MEI?
Trate o DAS como uma despesa fixa e separe o valor assim que o dinheiro entrar. O DAS vence todo dia 20 e, em 2026, varia de R$ 82,05 a R$ 87,05 para a maioria das atividades, valores calculados a partir do salário mínimo e reajustados a cada ano. O transportador autônomo de cargas contribui com percentual maior.
O atraso gera multa de 0,33% ao dia, limitada a 20%, mais juros pela Selic. Também é preciso entregar a declaração anual do MEI (DASN-SIMEI) até 31 de maio, sob pena de multa. E vale acompanhar o limite anual de faturamento, hoje de R$ 81 mil, porque ultrapassá-lo exige atenção ao enquadramento. Mudanças anunciadas para os próximos anos devem ser conferidas nos canais oficiais.
Na prática, o débito automático e um lembrete no calendário evitam a maior parte dos esquecimentos. Se já existe atraso, emitir a guia atualizada ou parcelar o débito pelo canal oficial costuma ser melhor do que deixar o valor crescer.
Como criar uma reserva financeira mesmo com faturamento irregular?
Comece pequeno, reserve um percentual de cada entrada e guarde o dinheiro em uma conta separada. O valor inicial importa menos do que o hábito.
A falta de preparo para crises de caixa é mais comum entre os menores. Em pesquisa da Serasa Experian com 511 pequenas e médias empresas, 54% dos MEIs e microempresas disseram ter plano de contingência para crises de caixa, contra 85% das médias empresas. A amostra foi composta por clientes da base da Serasa e a margem de erro é de 4 pontos percentuais, por isso o dado indica uma tendência e não um retrato de todos os MEIs.
Como a renda varia, um percentual funciona melhor do que um valor fixo: a reserva cresce nos meses bons e não pesa nos fracos. A primeira meta pode ser cobrir alguns dias de custos fixos, depois uma semana, depois um mês. Essa reserva financeira para MEI funciona como capital de giro, o dinheiro que permite manter os compromissos em dia quando as vendas diminuem. O ideal é usá-la apenas para queda de faturamento ou imprevisto real e repô-la assim que possível.
Como a educação financeira comportamental ajuda o MEI a não repetir os erros?
Ela vai além das contas e olha para as decisões: por que gasto, quando compro a crédito, como reajo à falta de dinheiro. Muitos endividamentos nascem de hábitos, como comprar estoque por impulso, misturar contas por conveniência, adiar a conta que incomoda ou usar crédito como se fosse renda. Reconhecer esses padrões é tão importante quanto ajustar a planilha.
Os pilares da Educação Financeira DSOP oferecem um caminho organizado para isso. Diagnosticar é levantar ganhos e gastos reais do negócio e da família, sem maquiagem. Sonhar é definir objetivos de curto, médio e longo prazo, como trocar um equipamento, ampliar a produção ou ter segurança para tirar férias, o que dá sentido ao esforço de controlar. Orçar é planejar o uso do dinheiro priorizando esses objetivos antes que ele se disperse em gastos pouco importantes. Poupar é formar reservas que protegem o negócio nos meses de baixa e sustentam os projetos futuros.
A DSOP Educação Financeira atua há 18 anos com educação financeira para pessoas, escolas, empresas e governo, a partir da metodologia criada por Reinaldo Domingos, doutor em educação financeira e presidente da Associação Brasileira dos Educadores Financeiros. O método não foi desenhado exclusivamente para MEIs, mas seus pilares se aplicam bem a quem precisa cuidar, ao mesmo tempo, do caixa do negócio e do orçamento da família.
Como evitar que as dívidas voltem a se acumular?
Transforme o controle financeiro em rotina, e não em resposta a emergências. É a rotina que sustenta o que a renegociação inicia.
Reserve de 15 a 30 minutos por semana para registrar entradas e saídas, conferir os vencimentos dos próximos dias e comparar o que foi previsto com o que aconteceu. Uma vez por mês, faça o fechamento: faturamento, custos, DAS, parcelas, retirada, reserva e dinheiro disponível. A cada trimestre, revise preços e custos, porque as margens se corroem de forma silenciosa.
Defina também seus sinais de alerta: usar o cartão para pagar o cartão, atrasar o DAS, retirar mais do que o combinado, deixar de registrar vendas. Quando um desses sinais aparece, volte ao diagnóstico antes que ele vire dívida.
Passo a passo para o MEI reorganizar as finanças
- Levante todas as dívidas. Anote credor, valor original, valor atual, juros, tempo de atraso e se há garantia. Inclua o DAS em atraso e o que está no cartão pessoal por causa do negócio.
- Identifique as despesas essenciais. Separe o que é indispensável para o negócio funcionar e para a família viver.
- Calcule o dinheiro disponível. Subtraia do faturamento os custos variáveis, os custos fixos e os compromissos, usando os números reais dos últimos meses.
- Analise juros e condições. Compare taxas, entrada, descontos, prazo e custo total das propostas, em vez de olhar apenas o valor da parcela.
- Defina prioridades. Ordene as dívidas por impacto no negócio e custo, e proponha acordos que caibam no dinheiro disponível.
- Separe as contas e fixe a retirada. Receba as vendas na conta do negócio e pague as despesas da família apenas com a retirada combinada.
- Comece a reserva e acompanhe. Guarde um percentual de cada entrada e mantenha as revisões semanais e mensais.
Checklist: suas finanças de MEI estão organizadas?
- Tenho uma conta separada para o negócio e recebo nela as vendas.
- Defini uma retirada mensal fixa para as despesas pessoais.
- Sei quanto o negócio fatura, quanto gasta e quanto sobra.
- Mantenho uma lista atualizada de todas as dívidas, com juros e vencimentos.
- Conheço o custo total de cada crédito que contratei.
- As parcelas dos acordos cabem no dinheiro disponível.
- Pago o DAS em dia, de preferência com débito automático ou lembrete.
- Registro entradas e saídas toda semana.
- Estou formando uma reserva, mesmo que pequena.
- Não uso crédito novo para cobrir despesas recorrentes do mês.
- Reviso preços e custos pelo menos uma vez por trimestre.
Perguntas frequentes sobre educação financeira para MEI e prevenção de dívidas
O que fazer primeiro quando o MEI está endividado?
Antes de negociar, é preciso enxergar o tamanho do problema. Liste todas as dívidas com credor, valor, juros e atraso, calcule quanto o negócio realmente consegue pagar por mês e proteja as despesas essenciais e o DAS. Só então procure o credor, com uma proposta que caiba no orçamento.
Como organizar as finanças pessoais e empresariais?
Abra uma conta separada para o negócio, mesmo que simples, e receba todas as vendas nela. Defina uma retirada mensal fixa para pagar as despesas da família e use apenas esse valor no orçamento pessoal. Despesas do negócio saem da conta da empresa, e o cartão pessoal fica fora dessa conta.
Como evitar novas dívidas depois de renegociar as anteriores?
Trate a renegociação como ponto de partida. Inclua a parcela do acordo nas despesas fixas, pague o DAS em dia, mantenha o dinheiro pessoal separado do empresarial e comece uma reserva, ainda que pequena. Acompanhe o caixa toda semana e evite usar crédito novo para cobrir despesas recorrentes, porque isso recria o ciclo anterior.
É possível formar uma reserva financeira com renda variável?
Sim. O caminho é reservar um percentual de cada entrada, em vez de um valor fixo mensal, para que a reserva cresça nos meses bons e não pese nos fracos. Comece pequeno, em conta separada, com meta inicial de cobrir alguns dias de custos fixos, e aumente a meta conforme o hábito se consolida.
Como saber se um empréstimo realmente compensa?
Compare o custo efetivo total do novo crédito com o das dívidas que serão quitadas, somando juros, tarifas, seguros e prazo. O empréstimo só compensa se reduzir o total pago, se a parcela couber no dinheiro disponível sem sacrificar despesas essenciais e se o motivo da dívida já tiver sido corrigido.
Como a educação financeira pode ajudar o MEI a sair do endividamento?
Ela ensina a diagnosticar para onde o dinheiro vai, definir objetivos, planejar o orçamento e formar reservas. Com isso, o MEI deixa de agir apenas diante da urgência, passa a decidir com base em números e consegue identificar hábitos que alimentam as dívidas, reduzindo o risco de repetir os mesmos erros.
Educação financeira é prática contínua, não medida de emergência
Sair de uma dívida é importante, mas permanecer fora dela depende do que o microempreendedor faz nos meses seguintes. Separar o dinheiro da empresa do dinheiro da família, conhecer o custo real de cada compromisso, planejar o DAS e construir uma reserva são hábitos simples, que ganham força quando viram rotina. Eles protegem o negócio nos meses difíceis e dão ao empreendedor mais clareza para crescer com segurança.
Essa é a lógica que orienta a abordagem educativa da DSOP: ajudar as pessoas a entender sua relação com o dinheiro, planejar com consciência e conquistar autonomia para tomar as próprias decisões. Para o MEI, isso significa tratar a educação financeira não como socorro quando as dívidas aparecem, mas como parte permanente da gestão do negócio e da vida pessoal.
Veja também: