O salário cai na conta, as contas principais são pagas e a sensação é de que o mês começou sob controle. Ao longo das semanas, surgem despesas que parecem pequenas: um lanche, um aplicativo de transporte, uma parcela, uma assinatura. Quando faltam dez dias para o próximo pagamento, o saldo já está no fim e a pessoa não consegue apontar uma única compra cara que explique o que aconteceu.
Esse cenário é muito comum e nem sempre indica falta de disciplina. Na maioria das vezes, o salário acaba antes do fim do mês por uma combinação de fatores: despesas recorrentes que passam despercebidas, pequenos gastos que se acumulam, parcelamentos que ocupam a renda futura e ausência de um plano que distribua o dinheiro ao longo do mês. Em alguns casos, o problema também é estrutural: a renda simplesmente não cobre o custo de vida.
Este guia explica as causas desse problema, mostra como descobrir para onde o dinheiro está indo e apresenta uma estratégia realista para organizar o salário, respeitando a situação financeira de cada pessoa.
Por que o salário acaba antes do fim do mês mesmo sem grandes compras?
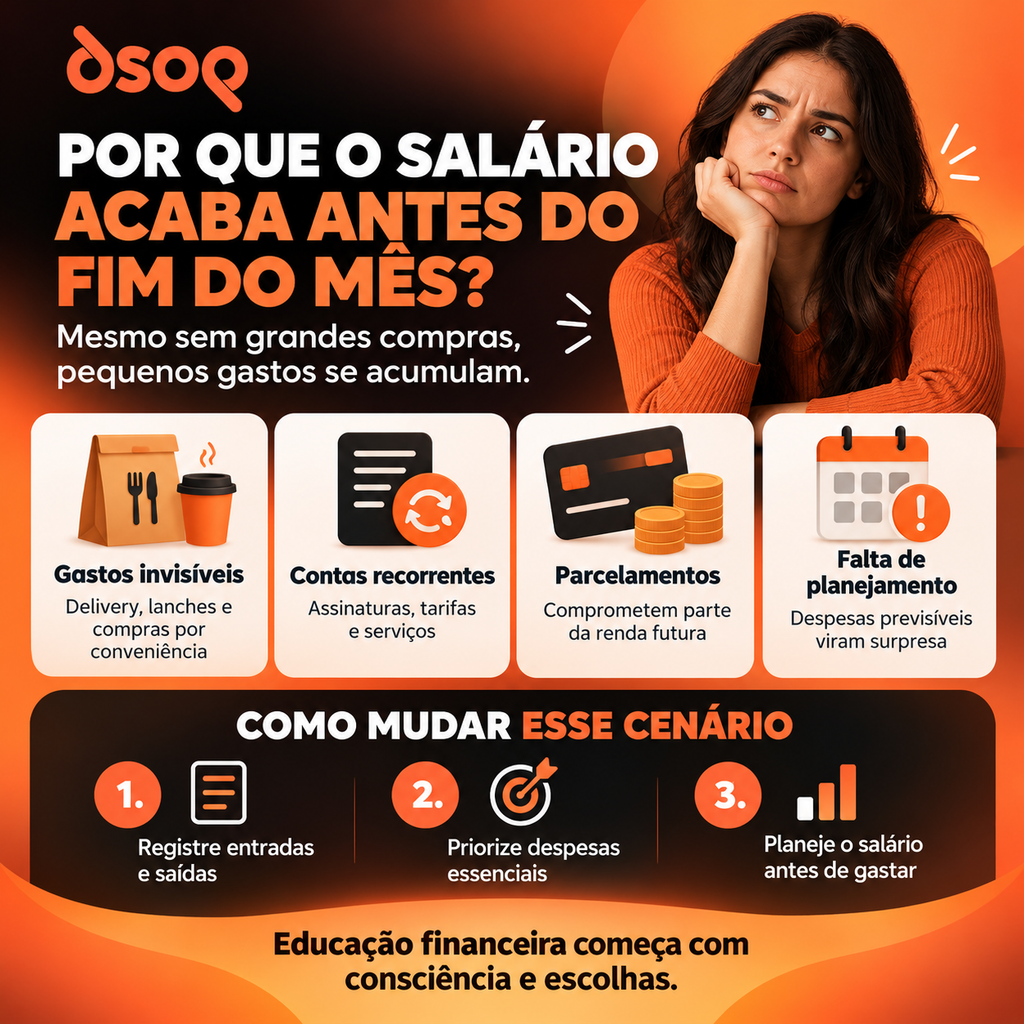
O salário acaba antes do fim do mês, mesmo sem grandes compras, porque muitos pequenos gastos somados consomem uma parte relevante da renda, e porque compromissos fixos, parcelas e despesas invisíveis reduzem o dinheiro disponível antes que a pessoa perceba. Quando não existe um plano que distribua a renda por semanas e por prioridades, o dinheiro tende a ser gasto nos primeiros dias e a faltar nos últimos.
Existe uma diferença importante entre a percepção de gastar pouco e o impacto real das despesas. Uma compra de R$ 35 não chama atenção. Repetida doze vezes no mês, ela chega a R$ 420. Cada gasto, isoladamente, parece inofensivo, mas o orçamento reage à soma, não à sensação de cada transação.
Outro fator é o chamado dinheiro já comprometido. Parcelas de compras anteriores, mensalidades, serviços contratados e débitos automáticos reduzem a margem de escolha antes mesmo de o mês começar. A pessoa tem a impressão de que recebeu um valor, mas parte dele já estava destinada a decisões tomadas no passado.
Por fim, há o efeito do aumento do custo de vida. Alimentação, transporte, energia, aluguel e serviços podem subir de preço de forma gradual, e o salário nem sempre acompanha esse movimento. Quando isso acontece, a pessoa mantém os mesmos hábitos e, mesmo assim, o dinheiro rende menos do que rendia antes.
Quais gastos fazem o dinheiro acabar antes do próximo pagamento?
Os gastos que mais fazem o dinheiro acabar antes do próximo pagamento costumam ser os que se repetem com frequência e têm valor individual baixo: delivery, lanches fora de casa, transporte por aplicativo, assinaturas digitais, taxas bancárias, compras por conveniência e pequenos parcelamentos.
Para entender o peso desses itens, considere um exemplo hipotético, apenas ilustrativo e sem relação com dados de pesquisas. Imagine uma pessoa que faz três pedidos de delivery por semana, a R$ 40 cada, usa aplicativo de transporte duas vezes por semana, a R$ 18 por corrida, compra um lanche de R$ 12 em cada dia útil e mantém quatro assinaturas que somam R$ 120 por mês. Ao longo de um mês, essas despesas chegam a algo próximo de R$ 1.000. Nenhuma delas parece grande, mas juntas podem representar uma fatia considerável de um salário.
Como avaliar o peso dos pequenos gastos sem eliminar todo o lazer?
O objetivo não é cortar tudo o que dá prazer. Uma saída para jantar, um café ou uma corrida de aplicativo em um dia de chuva podem fazer parte de uma vida financeira equilibrada. O que importa é saber quanto esses gastos custam por mês e decidir conscientemente se esse valor faz sentido para a sua realidade.
Uma boa pergunta é: se eu somasse tudo isso no fim do mês e visse o total, eu escolheria gastar esse valor dessa maneira? Se a resposta for sim, o gasto é uma escolha. Se a resposta causar surpresa, ele provavelmente era um gasto invisível.
As assinaturas esquecidas e as compras parceladas pesam tanto assim?
Pesam, porque são gastos que continuam acontecendo sem uma nova decisão. Uma assinatura que não é usada há meses ainda é cobrada todo mês. Uma compra parcelada em doze vezes parece leve na hora da compra, mas ocupa espaço no orçamento durante um ano inteiro.
Imagine três parcelas ativas de R$ 150, R$ 90 e R$ 110. Juntas, elas somam R$ 350 por mês. Se a pessoa continuar parcelando novas compras antes de quitar as anteriores, o valor comprometido cresce e a renda livre diminui, mesmo sem nenhuma compra de grande valor.
Também vale observar tarifas bancárias, anuidades de cartão, seguros contratados por impulso e serviços de renovação automática. São cobranças pequenas que costumam ficar fora do radar.
Como a falta de planejamento financeiro prejudica o salário?
A falta de planejamento prejudica o salário porque faz a pessoa reagir às contas conforme elas aparecem, em vez de distribuir o dinheiro com antecedência. Sem previsão, qualquer imprevisto vira emergência e qualquer despesa fora da rotina desequilibra o mês inteiro.
Pagar contas na ordem em que chegam é diferente de organizar a renda. No primeiro caso, o saldo é usado até acabar e o que sobra de obrigações fica para depois. No segundo, a pessoa sabe de antemão quanto precisa reservar para moradia, alimentação, transporte e dívidas, e só então define quanto pode gastar com o restante.
Muitas despesas não aparecem todo mês, mas são previsíveis. É o caso do IPTU, do IPVA, do material escolar, de uma consulta, da manutenção do carro, de uma festa de família ou de um presente de aniversário. Quando elas não entram no planejamento, aparecem como surpresa e obrigam a pessoa a usar o dinheiro de outras necessidades, a recorrer ao cartão ou ao crédito.
Algo semelhante vale para reajustes de aluguel, mensalidades e contratos, para os compromissos com familiares e para as datas de vencimento. Se todas as contas vencem no mesmo período e o salário entra em outra data, o dinheiro pode faltar mesmo que, no total do mês, ele seja suficiente.
O planejamento financeiro é o que permite transformar a renda em decisões conscientes. Ele ajuda a enxergar o que é necessidade, o que é desejo e o que é objetivo de longo prazo, e a escolher o que merece prioridade em cada fase da vida.
Como descobrir para onde o salário está indo?
Para descobrir para onde o salário está indo, é preciso reunir todas as informações de entradas e saídas do último mês e organizá-las em categorias. Esse diagnóstico não exige planilhas complexas nem conhecimento prévio em finanças. Basta ter paciência e acesso aos registros do que foi pago.
Um passo a passo simples para quem nunca organizou as finanças:
- Reúna os registros do último mês. Abra o extrato da conta bancária, as faturas do cartão de crédito, os comprovantes de Pix e os aplicativos de pagamento. Inclua também o dinheiro em espécie, se for o caso.
- Liste as entradas. Anote salário, rendas extras, benefícios, ajuda de familiares e qualquer outro recurso que tenha entrado.
- Liste todas as saídas. Anote cada gasto, do maior ao menor, sem julgar. Inclua débitos automáticos, tarifas, assinaturas e parcelas.
- Separe em categorias. Use grupos simples, como moradia, alimentação, transporte, saúde, educação, dívidas, lazer e outros. Gastos que se repetem, como delivery e lanches, podem ter uma categoria própria.
- Marque o que é fixo, variável e parcelado. Despesas fixas se repetem com valor parecido. As variáveis mudam a cada mês. As parceladas têm data para terminar.
- Some cada categoria e compare com a renda. Observe quais grupos consomem mais dinheiro e se há categorias maiores do que você imaginava.
- Olhe para os próximos meses. Verifique as parcelas futuras e os compromissos que já estão assumidos. Isso mostra quanto da renda dos meses seguintes já está comprometido.
Ao final, o objetivo não é se culpar, mas identificar padrões. Gastos que surgem em dias específicos, por exemplo, podem revelar rotinas que merecem atenção, como o cansaço no fim do dia que leva ao delivery ou o fim de semana em que as compras costumam aumentar.
Se possível, repita esse exercício por dois ou três meses. Um mês isolado pode conter exceções, enquanto uma visão mais ampla mostra o que realmente faz parte do seu padrão.
Como fazer o salário durar até o fim do mês?
Para fazer o salário durar o mês inteiro, é preciso definir, assim que o dinheiro entra, quanto será destinado a cada necessidade e quanto estará disponível para gastos variáveis em cada semana. O foco deixa de ser economizar de forma genérica e passa a ser distribuir a renda com intenção.
Uma sequência realista de ações pode começar assim:
Primeiro, separe o que é obrigação. Antes de qualquer decisão, reserve o valor das despesas essenciais e dos compromissos com vencimento próximo. Isso evita que o dinheiro destinado ao aluguel ou à conta de energia seja usado em outra coisa.
Depois, defina um limite para os gastos variáveis. Calcule quanto sobra após as obrigações e divida esse valor pelas semanas do mês. Se restarem R$ 800, por exemplo, isso representa cerca de R$ 200 por semana para alimentação extra, transporte variável, lazer e imprevistos pequenos. Ter um valor semanal torna o limite mais visível do que um valor mensal.
Planeje as compras. Fazer uma lista antes do mercado, definir o cardápio da semana e evitar compras sem necessidade imediata reduz o gasto com conveniência. O mesmo vale para transporte: antecipar deslocamentos e alternativas ajuda a evitar corridas feitas por pressa.
Revise as despesas recorrentes. Verifique se cada assinatura e serviço ainda faz sentido. Cancelar o que não é usado e renegociar o que pode ser ajustado libera dinheiro sem exigir sacrifício no dia a dia.
Evite novas parcelas até compreender o orçamento. Cada novo parcelamento reduz a renda disponível dos próximos meses. Parcelar não é errado, mas deve caber no que já foi planejado.
Existe um percentual ideal para dividir o salário?
Existem modelos conhecidos de divisão da renda, com percentuais para necessidades, desejos e poupança. Eles podem servir como ponto de partida para refletir, mas não funcionam da mesma forma para todas as famílias. Quem mora de aluguel em uma cidade cara, quem sustenta dependentes ou quem tem dívidas altas pode gastar uma parte maior da renda em despesas essenciais, e isso não significa falta de controle.
Por isso, o ideal é construir a distribuição a partir da sua própria realidade: quanto você ganha, quanto precisa para viver, quais compromissos já existem e quais objetivos são importantes.
O que fazer quando a renda não cobre nem as despesas essenciais?
Quando as despesas essenciais superam a renda, o problema não está apenas na organização. Nesse caso, o orçamento precisa considerar alternativas como renegociar contratos, buscar renda complementar, rever moradia ou serviços e conversar com credores. Organizar as finanças continua importante, porque mostra o tamanho exato da diferença e permite decidir o que priorizar, mas não substitui a necessidade de ampliar a renda ou reduzir custos estruturais.
Quais devem ser as prioridades quando o dinheiro não é suficiente?
Quando o dinheiro não é suficiente para tudo, a prioridade deve ser garantir as necessidades básicas e preservar o acesso a serviços essenciais. Em seguida, vêm as dívidas que podem gerar consequências mais graves, e só depois as despesas que podem ser adiadas ou reduzidas.
Uma ordem de referência, que deve ser adaptada a cada situação, é a seguinte:
- Moradia: aluguel, financiamento ou condomínio, para manter o local onde se vive.
- Alimentação: compras básicas de comida para a casa.
- Água e energia: serviços essenciais, cujo corte traz impactos diretos no dia a dia.
- Saúde: medicamentos de uso contínuo, tratamentos e consultas necessárias.
- Transporte necessário: deslocamento para trabalho, escola ou atendimento de saúde.
- Dívidas com maior risco: aquelas que podem gerar perda de bens, cobranças judiciais ou juros muito elevados.
- Demais despesas: lazer, compras não essenciais e serviços que podem ser pausados.
Como decidir quais dívidas renegociar primeiro?
Antes de renegociar, avalie três pontos: o valor dos juros, a data de vencimento e a consequência do atraso. Dívidas com juros muito altos, como o rotativo do cartão e o cheque especial, tendem a crescer rápido. Já dívidas que podem levar à perda de moradia ou de um bem necessário exigem atenção imediata.
Procure o credor antes de atrasar, se possível, e compare as propostas. Aceitar uma parcela que não cabe no orçamento pode apenas adiar o problema. Uma renegociação sustentável considera o que a pessoa realmente consegue pagar depois de cobrir as necessidades básicas.
Reorganizar os gastos resolve qualquer problema financeiro?
Nem sempre. Existe a situação em que a pessoa pode melhorar o uso do dinheiro e há aquela em que a renda é insuficiente. Reconhecer essa diferença evita a ideia injusta de que todo desequilíbrio financeiro é resultado de descontrole individual. Fatores como desemprego, inflação, doenças, aumento de aluguel e responsabilidades familiares afetam o orçamento e nem sempre estão ao alcance de quem tenta organizar as finanças.
Como os hábitos de consumo influenciam a vida financeira?
Os hábitos de consumo influenciam a vida financeira porque determinam, na prática, quanto do dinheiro vai para necessidades, desejos e objetivos. Muitas decisões de compra não são puramente racionais: elas são afetadas por emoções, rotina, ambiente e pela facilidade de pagar.
Entre os fatores mais comuns estão as compras por impulso, motivadas por promoções ou pela sensação de oportunidade, e as recompensas emocionais, como comprar algo após um dia difícil. A conveniência também pesa. Pedir comida por aplicativo, comprar em um clique e pagar por aproximação são ações rápidas que reduzem o tempo de reflexão.
A influência social e a publicidade completam esse cenário. Ver amigos viajando, trocando de celular ou frequentando determinados lugares pode criar a sensação de que é preciso acompanhar o ritmo. Ofertas personalizadas nas redes e lembretes de carrinho abandonado reforçam esse estímulo.
Como reconhecer os gatilhos que levam a gastar mais?
O primeiro passo é observar. Perceba em quais momentos você tende a gastar mais: quando está cansado, ansioso, entediado, comemorando ou navegando em redes sociais. Anote o que sentiu antes da compra e se o item era realmente necessário.
Com o tempo, esse registro mostra padrões. Alguém pode descobrir que a maioria dos gastos impulsivos acontece à noite, em aplicativos de compra, ou que o delivery aumenta nas semanas de maior estresse.
Como criar uma pausa antes de comprar?
Uma estratégia simples é a pausa de 24 horas para compras não essenciais. Coloque o item na lista de desejos e volte a ele no dia seguinte. Se o interesse continuar e o valor couber no orçamento, a compra se torna uma decisão consciente. Se o impulso passar, o dinheiro permanece disponível.
Outras ações ajudam: remover cartões salvos de aplicativos, desativar notificações promocionais e definir um valor semanal para gastos livres. Nada disso exige abrir mão do prazer de consumir. A proposta é tomar decisões com mais clareza, sem culpa e sem julgamento.
A educação financeira entra justamente aqui, ao ajudar a pessoa a compreender o que influencia suas escolhas e a desenvolver autonomia para decidir.
Como montar uma rotina de organização financeira para não ficar sem dinheiro?
Uma rotina de organização financeira eficaz é simples o bastante para ser mantida. Em vez de dedicar horas por mês, dedique poucos minutos por semana para acompanhar o que entrou, o que saiu e o que ainda precisa ser pago.
Uma sugestão de rotina:
No dia em que o salário cai, pague ou agende as contas essenciais, separe os valores destinados a despesas previsíveis e defina o limite semanal para gastos variáveis.
Uma vez por semana, reserve dez a quinze minutos para abrir o extrato e a fatura, registrar os gastos e comparar com o limite da semana. Se o gasto estiver acima do previsto, ajuste a próxima semana antes que o problema cresça.
Ao longo do mês, acompanhe parcelas, vencimentos e datas de renovação de serviços. Antecipar uma conta que vence logo após o pagamento, quando possível, evita atropelos.
Perto do fim do mês, revise o que foi planejado e o que realmente aconteceu. Anote o que funcionou e o que precisa mudar, e use essas informações para planejar o mês seguinte.
Também é importante começar a construir uma reserva financeira, ainda que pequena. Guardar R$ 20 ou R$ 30 por semana não resolve todos os problemas, mas cria o hábito e forma uma proteção para imprevistos. Com o tempo, o valor pode crescer, e a reserva deixa de ser apenas um objetivo e passa a ser uma ferramenta de segurança.
Checklist: você está preparado para administrar o salário ao longo do mês?
Responda às perguntas abaixo com sinceridade. Quanto mais respostas negativas, maior a necessidade de organização.
- Sei exatamente quanto vou receber neste mês e em que data?
- Conheço o valor total das minhas despesas essenciais?
- Tenho uma lista atualizada de todas as contas, parcelas e assinaturas?
- Sei quanto posso gastar por semana com despesas variáveis?
- Revisei os gastos do mês anterior e entendi onde estão os maiores valores?
- Já considerei despesas que não são mensais, mas que vão chegar nos próximos meses?
- Tenho algum valor separado para imprevistos, mesmo que pequeno?
- Evito assumir novas parcelas sem verificar o impacto nos meses seguintes?
- Consigo identificar quais compras recentes foram por impulso?
- Tenho pelo menos um objetivo financeiro definido?
Como a educação financeira pode ajudar a fazer o salário durar mais?
A educação financeira ajuda a fazer o salário durar mais porque desenvolve conhecimentos, atitudes e comportamentos que permitem tomar decisões melhores sobre o dinheiro. Ela não se resume a aprender a economizar: envolve compreender a própria realidade, definir objetivos, organizar recursos e construir hábitos sustentáveis ao longo do tempo.
Quando a pessoa entende como o dinheiro entra, para onde ele vai e quais escolhas influenciam esse caminho, passa a ter mais clareza e controle. Isso reduz a sensação de que o salário simplesmente desaparece e aumenta a capacidade de planejar com segurança.
Como a metodologia DSOP se conecta ao problema do salário que acaba?
A DSOP Educação Financeira atua há 18 anos no mercado e desenvolve ações de educação financeira para pessoas, famílias, escolas, empresas e governo. Sua metodologia se organiza em quatro pilares: Diagnosticar, Sonhar, Orçar e Poupar. Cada um deles se relaciona diretamente com as causas e as soluções discutidas neste artigo.
Diagnosticar é compreender a situação financeira atual. Trata-se de olhar para a renda, as despesas, as dívidas e os hábitos sem julgamento, para descobrir o que de fato acontece com o dinheiro. É o equivalente ao exercício de mapear entradas e saídas descrito mais acima e responde à pergunta de onde o salário está indo.
Sonhar é estabelecer objetivos. Sem um propósito claro, o dinheiro tende a ser gasto conforme as circunstâncias. Ao definir o que é importante, seja quitar uma dívida, reformar a casa, viajar ou garantir segurança para a família, a pessoa passa a ter um critério para decidir o que priorizar.
Orçar é organizar os recursos. Nessa etapa, a renda é distribuída entre necessidades, compromissos e objetivos, com limites realistas e revisões periódicas. É o pilar que ajuda a evitar que o dinheiro acabe antes do próximo pagamento.
Poupar é desenvolver o hábito de guardar, mesmo que em pequenos valores. Esse hábito cria uma reserva para imprevistos e aproxima a pessoa dos objetivos definidos, fortalecendo a sensação de controle sobre o futuro.
Os quatro pilares funcionam de forma integrada. Sem diagnóstico, o orçamento é construído sobre suposições. Sem sonhos, a poupança perde sentido. Sem orçamento, os objetivos ficam distantes da prática. Sem o hábito de poupar, qualquer imprevisto pode desfazer o planejamento.
Perguntas frequentes sobre salário que acaba antes do fim do mês
1. Por que meu salário acaba antes do fim do mês mesmo sem fazer grandes compras?
Porque despesas pequenas e frequentes, como lanches, delivery, transporte por aplicativo e assinaturas, somam valores significativos ao longo do mês. Além disso, parcelas e compromissos fixos já ocupam parte da renda antes de ela ser usada. Sem um plano que distribua o dinheiro por semana, o saldo tende a diminuir rápido nos primeiros dias.
2. Como descobrir para onde meu dinheiro está indo?
Reúna extratos bancários, faturas de cartão e comprovantes de Pix do último mês, liste todas as entradas e saídas e separe os gastos em categorias. Depois, compare cada grupo com a renda total. Repetir o processo por mais de um mês ajuda a identificar padrões e a diferenciar gastos fixos, variáveis e parcelados.
3. Como fazer o salário durar até o próximo pagamento?
Comece separando as despesas essenciais e os compromissos com vencimento. Em seguida, divida o valor restante pelas semanas do mês e estabeleça um limite semanal para gastos variáveis. Planeje as compras, revise assinaturas e evite novas parcelas sem checar o impacto no orçamento dos próximos meses.
4. Quais pequenos gastos mais prejudicam o orçamento mensal?
Depende da rotina de cada pessoa, mas os mais comuns são delivery, lanches fora de casa, transporte por aplicativo, assinaturas pouco usadas, taxas bancárias, compras por conveniência e pequenos parcelamentos. O que os torna prejudiciais não é o valor individual, e sim a repetição e a falta de percepção do total.
5. O que fazer quando o salário não é suficiente para pagar todas as contas?
Priorize moradia, alimentação, água, energia, saúde e transporte necessário. Em seguida, avalie as dívidas considerando juros, vencimentos e consequências do atraso, e procure os credores para renegociar antes de ficar inadimplente. Se a renda realmente não cobre o essencial, é importante buscar alternativas de renda e reduzir custos estruturais, porque apenas cortar gastos pode não ser suficiente.
6. Como organizar o salário assim que ele cai na conta?
Nos primeiros dias, pague ou agende as contas essenciais, separe o dinheiro para despesas previsíveis que não são mensais, defina quanto poderá gastar por semana com despesas variáveis e, se possível, reserve um valor para a poupança. Fazer isso logo no início evita que o dinheiro seja consumido sem direção.
7. É possível economizar ganhando pouco?
É possível, mas o valor e o ritmo dependem da realidade de cada pessoa. Mesmo com renda baixa, conhecer os gastos, evitar despesas desnecessárias e guardar valores pequenos com regularidade ajuda a formar uma reserva. Quando a renda mal cobre as necessidades básicas, o foco pode ser equilibrar o orçamento e buscar formas de ampliar os ganhos antes de pensar em poupar valores maiores.
8. Como evitar compras por impulso e gastos desnecessários?
Use a pausa de 24 horas para compras não essenciais, retire cartões salvos de aplicativos, desative notificações promocionais e anote o que sentiu antes de comprar. Ter um valor semanal para gastos livres também ajuda, pois permite que o prazer de consumir continue existindo dentro de um limite combinado com você mesmo.
9. Devo guardar dinheiro antes ou depois de pagar as contas?
Depende da situação financeira. Para quem está com o orçamento equilibrado, separar um valor para poupar logo ao receber o salário ajuda a criar o hábito e evita que o dinheiro seja gasto antes. Para quem tem dificuldade em cobrir o essencial, a prioridade é garantir as contas básicas e, a partir daí, buscar guardar um valor pequeno, mesmo que simbólico, para iniciar o costume.
10. Como a educação financeira ajuda a evitar que o dinheiro acabe antes do fim do mês?
Ela desenvolve a capacidade de diagnosticar a própria situação, definir objetivos, organizar o orçamento e poupar de forma consistente. Ao entender como as decisões de consumo afetam a renda e ao planejar com antecedência, a pessoa passa a reagir menos aos imprevistos e a distribuir melhor o dinheiro ao longo do mês.
Afinal, o que realmente faz o salário durar até o fim do mês?
Fazer o salário durar até o fim do mês depende de compreender a própria realidade financeira, reconhecer padrões de consumo, estabelecer prioridades e desenvolver hábitos sustentáveis de organização. Não existe fórmula única, porque cada pessoa e cada família tem uma renda, um custo de vida e objetivos diferentes.
Também é importante lembrar que nem todo problema financeiro tem origem em descontrole. Em muitos casos, a renda é insuficiente ou as circunstâncias mudaram. Nesses momentos, a organização das finanças continua sendo uma ferramenta valiosa, pois permite enxergar o cenário com clareza e escolher os próximos passos com mais segurança.
A educação financeira amplia a consciência sobre o uso do dinheiro e melhora a capacidade de planejamento, sempre respeitando as diferentes realidades de renda. Ao compreender o que acontece com o salário, a pessoa deixa de ser surpreendida pelo fim do mês e passa a conduzir suas decisões com mais autonomia.
Para quem deseja aprofundar esse caminho, a DSOP Educação Financeira oferece uma abordagem baseada em Diagnosticar, Sonhar, Orçar e Poupar, construída ao longo de 18 anos de atuação junto a pessoas, famílias, escolas, empresas e governo. Conhecer a educação financeira é um passo para transformar hábitos e construir uma relação mais consciente com o dinheiro.
Veja também: