Falar de dinheiro na escola ainda provoca insegurança em muitos educadores. Parte dos professores nunca recebeu orientação sobre o tema durante a graduação, e muitos carregam dúvidas sobre as próprias finanças. Ao mesmo tempo, crianças e adolescentes convivem desde cedo com publicidade, compras por aplicativo, mesada, pix e pressões de consumo.
Esse cenário torna a educação financeira nas escolas uma necessidade pedagógica, e não apenas um tema complementar. Mas nenhum programa funciona sem quem está na linha de frente: o professor. Por isso, entender como preparar professores para ensinar educação financeira é o primeiro passo para que o tema saia do papel e chegue, de fato, à vida dos estudantes.
Resposta direta: preparar professores para ensinar educação financeira significa oferecer formação continuada que combine conhecimentos básicos sobre dinheiro, consumo, planejamento e tomada de decisões com metodologias pedagógicas adequadas a cada faixa etária. Essa capacitação deve ajudar o docente a refletir sobre a própria relação com o dinheiro, integrar o tema às disciplinas e à BNCC, usar materiais didáticos estruturados e contar com o apoio da gestão escolar para planejar, aplicar e avaliar as atividades.
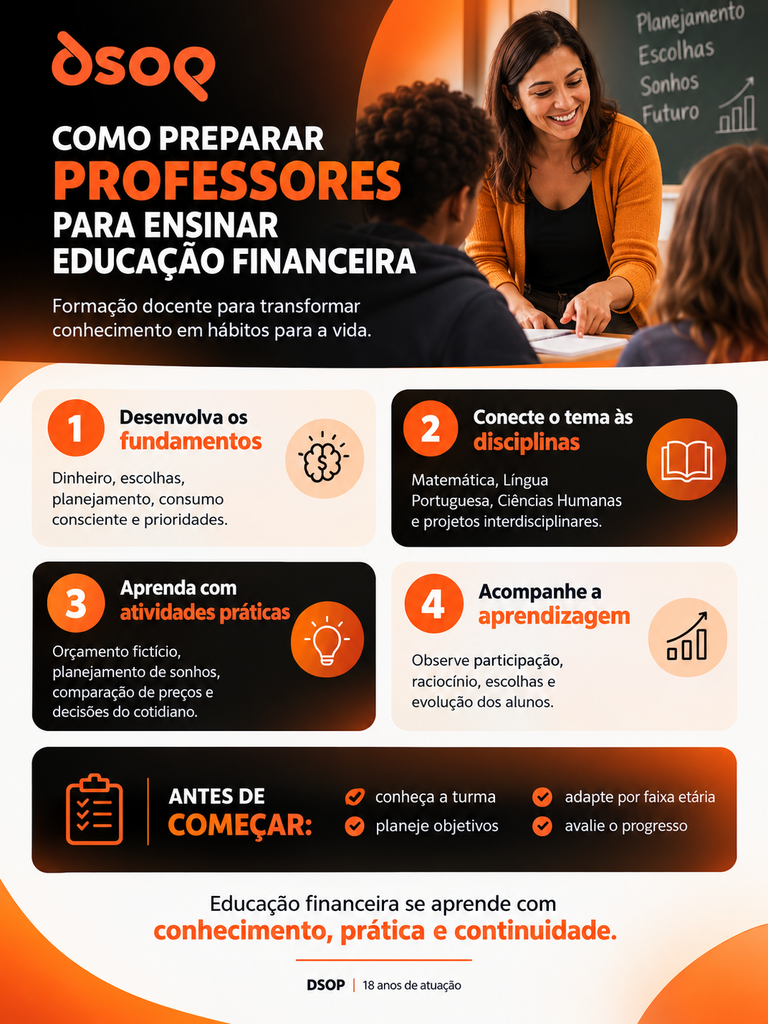
O que significa preparar professores para ensinar educação financeira?
Preparar professores para ensinar educação financeira não é transformá-los em especialistas em investimentos. É oferecer repertório, segurança e método para que conduzam conversas e atividades sobre dinheiro de forma educativa, crítica e conectada à realidade dos alunos.
Na prática, a formação de professores em educação financeira envolve três dimensões:
- Conhecimento: compreender conceitos como orçamento, consumo consciente, poupança, crédito, juros e planejamento.
- Prática pedagógica: saber transformar esses conceitos em situações de aprendizagem adequadas à idade, ao contexto e ao componente curricular.
- Postura reflexiva: reconhecer as próprias crenças sobre dinheiro e evitar julgamentos sobre a realidade financeira das famílias.
Essa preparação é importante porque a educação financeira lida com comportamentos e escolhas, não apenas com cálculos. Um professor bem preparado consegue ir além da conta de porcentagem e ajudar o estudante a pensar em prioridades, sonhos, limites e consequências.
Por que a formação de professores é essencial para a educação financeira nas escolas?
Mesmo com bons materiais, a qualidade da educação financeira na sala de aula depende de quem media o processo. É o professor quem interpreta o conteúdo, adapta exemplos, acolhe dúvidas e percebe quando um tema toca em questões sensíveis da vida familiar.
Sem formação, é comum que o assunto seja tratado de forma pontual, restrita a uma aula de Matemática ou a um evento isolado. Também há o risco de abordagens moralizantes, como dizer que “gastar é errado”, que pouco ajudam o aluno a desenvolver autonomia e pensamento crítico.
A capacitação docente contribui para que o tema seja trabalhado com:
- Continuidade, ao longo dos anos e das etapas de ensino.
- Intencionalidade pedagógica, com objetivos de aprendizagem claros.
- Sensibilidade social, respeitando diferentes realidades econômicas.
- Coerência, para que todos os professores falem uma linguagem comum.
Além disso, quando o professor desenvolve a própria compreensão financeira, ele tende a ensinar com mais naturalidade e confiança. A experiência pessoal com planejamento e escolhas conscientes enriquece os exemplos que leva para a turma.
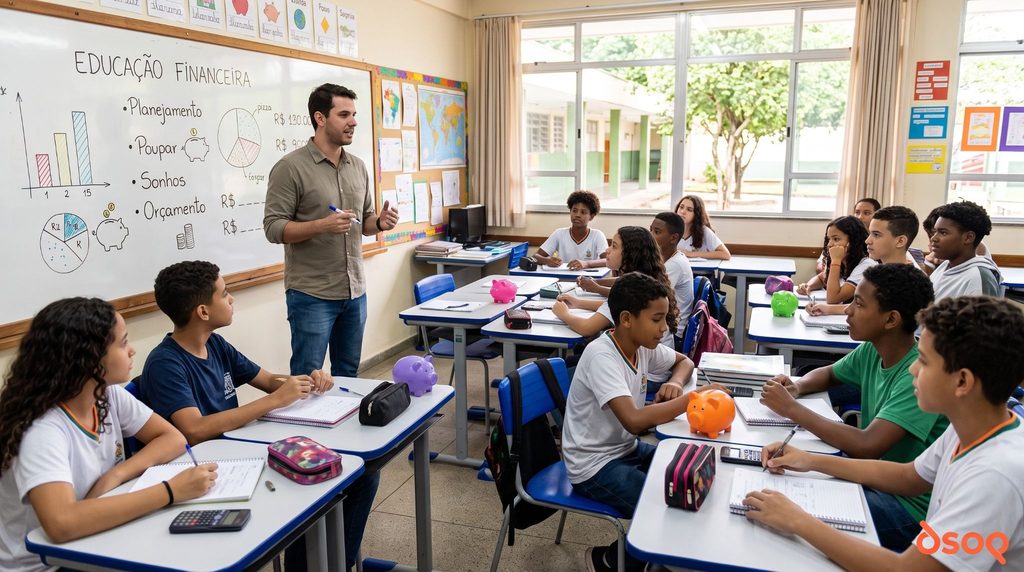
Quais competências os professores precisam desenvolver para ensinar educação financeira?
As competências necessárias vão além do domínio técnico. Elas combinam conhecimento conceitual, habilidades didáticas e atitudes que favorecem um ambiente de diálogo.
Quais conhecimentos devem ser priorizados na capacitação?
Uma boa lista de prioridades para iniciar a formação docente pode seguir esta ordem:
- Relação pessoal com o dinheiro: reflexão sobre hábitos, crenças e emoções ligadas ao consumo e ao planejamento.
- Conceitos essenciais: necessidades e desejos, renda, despesas, orçamento, poupança, prioridades e metas.
- Consumo consciente: influência da publicidade, comparação de preços, impacto ambiental e social das compras.
- Planejamento e tomada de decisão: como definir objetivos, avaliar alternativas e lidar com escolhas e renúncias.
- Noções de crédito e endividamento: juros, parcelamento, cartão de crédito e riscos do uso inadequado.
- Didática da educação financeira: como adaptar conteúdos por faixa etária e integrá-los às disciplinas.
- Avaliação da aprendizagem: como observar mudanças de compreensão e de comportamento.
Temas como investimentos, previdência e tributos podem ser aprofundados depois, principalmente para quem atua no Ensino Médio.
Quais habilidades pedagógicas e atitudes fazem diferença?
Além do conteúdo, o professor precisa saber conduzir conversas abertas sem expor os alunos. Perguntas como “quanto seus pais ganham?” devem ser evitadas, enquanto situações hipotéticas e personagens fictícios ajudam a discutir o tema com segurança.
Outras habilidades importantes incluem a capacidade de contextualizar problemas com situações do cotidiano, estimular o pensamento crítico sobre consumo e mídia e trabalhar em parceria com colegas de outras áreas. A empatia é decisiva: a educação financeira deve fortalecer o estudante, e não gerar culpa ou constrangimento.
Como preparar professores que não possuem formação em finanças?
A maioria dos docentes que trabalha educação financeira não tem formação em Economia ou Administração, e isso não é um impedimento. O foco da educação financeira escolar está em atitudes, hábitos e decisões, que podem ser ensinados por professores de qualquer área com o apoio adequado.
O caminho mais eficaz costuma começar pela experiência pessoal do professor. Quando o educador faz o próprio diagnóstico financeiro, registra gastos e reflete sobre seus objetivos, ele passa a compreender o tema por dentro. Essa vivência torna a mediação em sala mais autêntica.
Algumas estratégias ajudam nesse processo:
- Oferecer formações em etapas curtas e práticas, com exemplos aplicáveis à rotina escolar.
- Disponibilizar materiais didáticos estruturados, com sequências de atividades e orientações ao professor.
- Criar momentos de troca entre docentes, para compartilhar experiências e dificuldades.
- Contar com apoio de especialistas em educação financeira para esclarecer dúvidas conceituais.
- Começar por temas mais próximos do cotidiano, como consumo e planejamento, antes de avançar para crédito e juros.
O professor não precisa ter todas as respostas. Ele precisa saber fazer boas perguntas, buscar informações confiáveis e criar situações em que os alunos pensem sobre suas escolhas.
Como trabalhar a educação financeira em diferentes etapas da educação básica?
A educação financeira pode e deve acompanhar o estudante desde os primeiros anos escolares. O que muda é a profundidade, a linguagem e o tipo de atividade. Uma metodologia de ensino de educação financeira consistente respeita o desenvolvimento cognitivo e emocional de cada faixa etária.
Como ensinar educação financeira na Educação Infantil?
Na Educação Infantil, o foco não está em números ou cálculos, mas em experiências concretas e no desenvolvimento de noções como espera, escolha, cuidado e partilha. A BNCC organiza essa etapa em campos de experiência, e o tema pode ser explorado de forma lúdica dentro deles.
Algumas possibilidades:
- Brincadeira de mercadinho, com embalagens recicladas e “dinheiro” de papel, para explorar trocas e escolhas.
- Cofrinho da turma para um objetivo coletivo, como comprar um brinquedo ou fazer um piquenique, trabalhando a ideia de esperar e juntar.
- Histórias infantis que envolvam desejos, escolhas e cuidado com os objetos.
- Rodas de conversa sobre a diferença entre o que precisamos e o que gostaríamos de ter.
O mais importante nessa fase é ajudar a criança a perceber que nem tudo pode ser tido ao mesmo tempo e que sonhos podem ser planejados.
Como abordar educação financeira no Ensino Fundamental?
Nos Anos Iniciais, os alunos já conseguem lidar com valores, comparações simples e pequenos registros. É o momento de trabalhar necessidades e desejos, reconhecimento de cédulas e moedas, troco, comparação de preços e definição de pequenos sonhos.
Um exemplo prático é a lista de compras planejada: a turma recebe um valor fictício e precisa montar o lanche de um passeio, escolhendo itens e respeitando o limite. A atividade envolve cálculo, negociação em grupo e reflexão sobre prioridades.
Nos Anos Finais, os estudantes podem analisar situações mais complexas, como orçamento pessoal, mesada, porcentagens, descontos, parcelamentos e influência da publicidade e das redes sociais. Também é uma fase propícia para discutir consumo consciente, sustentabilidade e pressão do grupo.
Projetos como a criação de um orçamento para um evento da escola ou a análise de anúncios publicitários ajudam o aluno a perceber que decisões financeiras envolvem informação, emoção e contexto.
Como aprofundar a educação financeira no Ensino Médio?
No Ensino Médio, a educação financeira se aproxima das decisões da vida adulta: primeiro emprego, renda, crédito, juros compostos, financiamentos, investimentos básicos, tributos e planejamento de longo prazo.
Os estudantes podem, por exemplo, simular o orçamento de um jovem que sai de casa, considerando aluguel, transporte, alimentação e imprevistos. Outra atividade relevante é comparar o custo total de uma compra parcelada com juros e de uma compra à vista com planejamento prévio.
Essa etapa também favorece discussões sobre projeto de vida, escolhas profissionais, golpes financeiros digitais, apostas online e uso responsável do crédito. São temas que exigem do professor equilíbrio, informação atualizada e abertura ao diálogo.
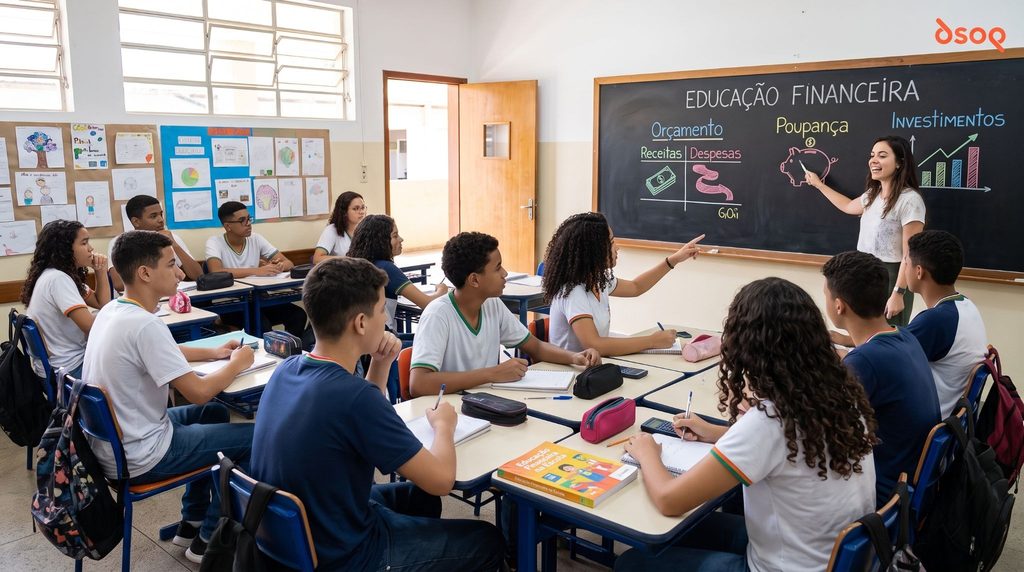
Como integrar a educação financeira às disciplinas escolares e à BNCC?
A educação financeira faz parte da BNCC?
Sim. A Base Nacional Comum Curricular (BNCC), documento normativo que define as aprendizagens essenciais da educação básica, inclui a educação financeira entre os Temas Contemporâneos Transversais. O material de orientação do Ministério da Educação sobre esses temas agrupa Educação Financeira, Educação Fiscal e Trabalho na macroárea Economia.
Na prática, isso significa que o tema deve ser incorporado aos currículos de forma transversal e integradora, e não necessariamente como uma disciplina isolada. A BNCC também menciona explicitamente a educação financeira em habilidades de Matemática, especialmente em conteúdos como porcentagem, juros e análise de situações de consumo.
Vale diferenciar: a BNCC estabelece o que deve ser aprendido, enquanto a forma de organizar essas aprendizagens fica a cargo das redes de ensino e das escolas, em seus currículos e projetos pedagógicos. As recomendações deste artigo são orientações pedagógicas, que precisam ser adaptadas a cada realidade e às diretrizes da rede de ensino.
No âmbito das políticas públicas, a educação financeira também é objeto da Estratégia Nacional de Educação Financeira (ENEF), reestruturada pelo Decreto nº 10.393/2020, que instituiu o Fórum Brasileiro de Educação Financeira. Como normas e diretrizes podem ser atualizadas, é recomendável que a escola consulte sempre os documentos oficiais vigentes do MEC e de sua rede.
Como trabalhar educação financeira em cada componente curricular?
A integração ganha força quando cada área contribui com o seu olhar:
- Matemática: cálculo de porcentagens, descontos, juros simples e compostos, análise de gráficos de gastos e comparação de preços.
- Língua Portuguesa: leitura crítica de anúncios, análise de linguagem persuasiva, produção de textos argumentativos sobre consumo e leitura de contratos simples.
- Ciências Humanas: história do dinheiro, relações de trabalho, desigualdade, consumo ao longo do tempo e impacto econômico das escolhas.
- Ciências da Natureza: consumo de água e energia, desperdício, sustentabilidade e impacto ambiental da produção.
- Arte: criação de campanhas de consumo consciente e reflexão sobre a estética da publicidade.
Como incorporar o tema ao planejamento pedagógico?
O ideal é que a educação financeira esteja prevista no Projeto Político-Pedagógico (PPP) e no planejamento anual, com objetivos definidos por etapa. Projetos interdisciplinares, como uma feira de trocas, uma campanha contra o desperdício ou a organização financeira de uma excursão, permitem que várias disciplinas trabalhem juntas sobre um mesmo desafio real.
Uma boa prática é mapear as habilidades da BNCC que dialogam com o tema em cada ano e distribuir as atividades ao longo do calendário, evitando concentrações pontuais e garantindo progressão.
Quais atividades práticas os professores podem aplicar em sala de aula?
Atividades práticas aproximam os conceitos da vida real e favorecem a aprendizagem significativa. Abaixo estão orientações práticas que podem ser adaptadas a diferentes contextos:
Diário de gastos (Fundamental Anos Finais e Ensino Médio): os alunos registram, durante uma ou duas semanas, pequenos gastos próprios ou situações de consumo que observam. Depois, classificam os itens em necessidades e desejos e discutem o que perceberam. Importante: a atividade deve ser voluntária e sem exposição de valores pessoais.
Árvore dos sonhos (Educação Infantil e Anos Iniciais): cada criança desenha um sonho e a turma conversa sobre o que seria preciso para realizá-lo. Ao longo do ano, o professor retoma a árvore, mostrando que sonhos podem ser planejados.
Mercado simulado (Anos Iniciais): com preços fictícios e um valor limitado, os alunos precisam fazer escolhas para montar uma refeição ou uma festa. A atividade trabalha cálculo, prioridades e negociação.
Análise de propaganda (Anos Finais e Ensino Médio): a turma analisa anúncios e posts de influenciadores, identificando estratégias de persuasão, gatilhos de urgência e informações omitidas.
Simulação de vida adulta (Ensino Médio): em grupos, os estudantes recebem um perfil fictício com renda e despesas e precisam montar um orçamento mensal, lidar com imprevistos e definir uma meta de poupança.
Comparação de crédito (Ensino Médio): os alunos calculam o custo de uma compra parcelada com juros e comparam com a alternativa de poupar antes de comprar, discutindo vantagens, riscos e contextos.
Projeto da turma (todas as etapas, com adaptações): a classe define um objetivo coletivo, como uma excursão ou uma doação, e planeja como alcançá-lo, com orçamento, metas e acompanhamento.
Em todas as atividades, vale priorizar situações hipotéticas e personagens fictícios quando o tema envolver renda familiar, dívidas ou dificuldades financeiras.
Como a escola pode organizar um programa de formação docente em educação financeira?
Um programa de formação continuada de professores funciona melhor quando é planejado como um processo, e não como um evento isolado. O passo a passo abaixo pode orientar gestores e coordenadores:
- Diagnóstico das necessidades: levantar o que os professores já sabem, quais dúvidas têm e como se sentem em relação ao tema, por meio de questionários ou rodas de conversa.
- Definição de objetivos: estabelecer o que a escola espera alcançar com a educação financeira em cada etapa, alinhando-se à BNCC e ao PPP.
- Escolha da metodologia e dos materiais: selecionar uma abordagem pedagógica consistente e materiais adequados às faixas etárias atendidas.
- Formação inicial dos professores: realizar encontros que combinem reflexão pessoal, conceitos essenciais e oficinas práticas de planejamento de aulas.
- Planejamento coletivo: organizar como o tema será distribuído entre disciplinas, anos e projetos ao longo do ano letivo.
- Aplicação acompanhada: iniciar as atividades com apoio da coordenação, observação de aulas e espaço para ajustes.
- Formação continuada: manter encontros periódicos para troca de experiências, aprofundamento de temas e resolução de dúvidas.
- Acompanhamento dos resultados: avaliar a aprendizagem dos alunos e a percepção dos professores, usando as informações para revisar o programa.
O que a escola precisa organizar antes de começar?
Este checklist de implementação ajuda a verificar se a escola está pronta:
- [ ] Gestão escolar envolvida e com objetivos claros para o programa.
- [ ] Educação financeira prevista no PPP e no planejamento anual.
- [ ] Metodologia definida e materiais didáticos escolhidos para cada etapa.
- [ ] Professores formados ou com formação inicial agendada.
- [ ] Horários de planejamento coletivo garantidos no calendário.
- [ ] Estratégia de comunicação com as famílias.
- [ ] Critérios de avaliação definidos para alunos e para o programa.
- [ ] Cuidados éticos combinados, como não expor a situação financeira dos estudantes.
Qual é o papel da gestão escolar e dos materiais pedagógicos?
O apoio da gestão escolar é determinante. É a direção e a coordenação que garantem tempo para formação, incluem o tema no calendário, valorizam as iniciativas dos professores e mantêm a continuidade do trabalho ao longo dos anos.
Os materiais pedagógicos também têm papel central. Livros didáticos, guias para o professor e sequências de atividades organizadas por idade reduzem a insegurança de quem está começando e asseguram coerência entre turmas e etapas. Eles não substituem a autoria do professor, mas oferecem uma base sólida para adaptação.
Quais são os principais desafios para ensinar educação financeira e como superá-los?
Falta de formação específica: muitos docentes não tiveram contato com o tema na graduação. A resposta está em programas de formação continuada práticos, com materiais de apoio e espaço para dúvidas.
Insegurança com as próprias finanças: alguns professores se sentem desconfortáveis por não serem “exemplos”. Vale reforçar que a formação também é um convite ao autoconhecimento, e que ninguém precisa ter uma vida financeira perfeita para ensinar.
Tempo e currículo cheio: a sensação de que não há espaço para mais um tema é comum. A integração às disciplinas e aos projetos já existentes reduz esse problema, já que a educação financeira pode enriquecer conteúdos que já fazem parte do planejamento.
Diversidade socioeconômica: turmas com realidades muito diferentes exigem cuidado redobrado. Situações hipotéticas, linguagem acolhedora e foco em decisões, e não em quantias, ajudam a incluir todos.
Ações pontuais sem continuidade: feiras e semanas temáticas são válidas, mas sozinhas têm alcance limitado. O tema precisa estar no planejamento de todos os anos, com progressão de conteúdos.
Distância das famílias: como hábitos financeiros se formam também em casa, envolver as famílias com encontros, tarefas compartilhadas e comunicados amplia o impacto do trabalho escolar.
Como avaliar os resultados da educação financeira na aprendizagem dos alunos?
Avaliar educação financeira exige olhar para compreensão conceitual e para atitudes e comportamentos. Provas tradicionais podem medir parte do conhecimento, mas não capturam sozinhas as mudanças mais importantes.
Quais critérios ajudam a acompanhar a evolução dos alunos?
Alguns critérios de avaliação úteis:
- Compreensão de conceitos: o aluno diferencia necessidade e desejo, entende o que é orçamento e reconhece o efeito dos juros?
- Capacidade de decisão: consegue comparar alternativas, justificar escolhas e considerar consequências?
- Planejamento: é capaz de definir uma meta, estimar valores e organizar etapas para alcançá-la?
- Pensamento crítico: identifica estratégias de persuasão em anúncios e questiona ofertas aparentemente vantajosas?
- Atitudes observáveis: demonstra cuidado com materiais, menos desperdício e mais reflexão antes de consumir?
Instrumentos como portfólios, autoavaliações, rubricas, registros de projetos, rodas de conversa e situações-problema contextualizadas permitem acompanhar essa evolução ao longo do tempo. Mudanças de comportamento são graduais e influenciadas por fatores externos à escola, por isso devem ser observadas com cautela, sem expectativas de resultados imediatos.
Como medir a efetividade da formação docente?
A avaliação também deve olhar para os professores. Indicadores qualitativos incluem a segurança declarada para tratar o tema, a frequência com que a educação financeira aparece nos planejamentos, a qualidade das atividades propostas e a participação nos encontros de formação.
Questionários aplicados antes e depois da capacitação, observação de aulas e reuniões de devolutiva ajudam a coordenação a identificar o que funciona e o que precisa ser ajustado no programa.
Como a educação financeira contribui para a formação integral dos estudantes?
A educação financeira não forma apenas consumidores mais atentos. Ela contribui para o desenvolvimento de autonomia, porque ajuda o estudante a tomar decisões com base em informação e objetivos próprios. Desenvolve responsabilidade, ao mostrar que escolhas têm consequências para si, para a família e para a coletividade.
Também fortalece o pensamento crítico, especialmente diante da publicidade, das redes sociais e de promessas de ganho fácil. E, quando trabalhada de forma contínua, favorece a construção de hábitos financeiros saudáveis, como planejar antes de comprar, poupar para realizar sonhos e evitar dívidas desnecessárias.
Esses aprendizados dialogam diretamente com competências gerais da BNCC, como a responsabilidade, o autocuidado, a argumentação e a construção do projeto de vida.
Como a DSOP pode apoiar a formação de professores em educação financeira?
Com 18 anos de atuação no mercado, a DSOP desenvolve trabalhos de educação financeira com escolas, empresas, pessoas e governo. Essa trajetória em diferentes contextos reforça uma convicção central: conhecimento financeiro só se transforma em mudança real quando é acompanhado de reflexão, hábitos e continuidade.
A abordagem da DSOP tem caráter comportamental. O próprio nome da metodologia reúne suas etapas: Diagnosticar, Sonhar, Orçar e Poupar. Em vez de começar por fórmulas, o processo parte do autoconhecimento: entender como o dinheiro é usado, definir sonhos, organizar o orçamento a partir deles e poupar com propósito.
No ambiente escolar, essa lógica dialoga com o que foi discutido ao longo deste artigo. Ela pode ser vivenciada pelo próprio professor durante a formação e, depois, adaptada às diferentes faixas etárias, da criança que aprende a esperar pelo que deseja ao jovem que planeja o próprio futuro.
Para escolas e redes de ensino, a DSOP pode contribuir com formação de professores, orientação metodológica e materiais pedagógicos voltados à educação financeira, apoiando a implementação do tema de forma estruturada e alinhada ao planejamento da escola. O objetivo é que o professor se sinta preparado e que a educação financeira faça parte do cotidiano escolar, e não apenas de ações isoladas.
Dsop
Ensinar educação financeira é, antes de tudo, ensinar a fazer escolhas. E nenhum aluno aprende a fazer boas escolhas sem um professor preparado para mediar essa construção com conhecimento, sensibilidade e método.
Por isso, a formação de professores em educação financeira deve ser vista como um investimento pedagógico de longo prazo. Ela exige diagnóstico, planejamento, materiais adequados, apoio da gestão e, principalmente, continuidade. Quando esses elementos se reúnem, a educação financeira deixa de ser um tema eventual e passa a fazer parte da formação integral dos estudantes.
A experiência da DSOP ao longo de 18 anos mostra que hábitos financeiros saudáveis se constroem com educação consistente, começando por quem ensina. Preparar o professor é preparar toda uma comunidade escolar para lidar melhor com o dinheiro, com os sonhos e com o futuro.
Perguntas frequentes sobre formação de professores e educação financeira nas escolas
1. Como preparar professores para ensinar educação financeira nas escolas?
O caminho mais consistente combina formação inicial e formação continuada, com momentos de reflexão sobre a própria relação com o dinheiro, estudo de conceitos básicos e oficinas de planejamento de aulas. O processo funciona melhor quando há materiais didáticos de apoio, tempo garantido no calendário e acompanhamento da coordenação pedagógica.
2. É necessário ter formação em Matemática ou Economia para ensinar educação financeira?
Não. A educação financeira escolar trabalha principalmente comportamentos, valores e tomada de decisão, temas que professores de qualquer área podem conduzir. Os cálculos financeiros são uma parte do conteúdo e podem ser aprofundados em Matemática, enquanto outras disciplinas contribuem com leitura crítica, contexto histórico e reflexão ética.
3. Quais são os principais conteúdos de educação financeira que os professores devem dominar?
Os conteúdos centrais são: necessidades e desejos, orçamento, poupança, definição de metas, consumo consciente, noções de crédito, juros e endividamento. Para o Ensino Médio, é útil incluir também noções de investimentos, tributos, trabalho e renda, além de prevenção a golpes financeiros.
4. Como trabalhar educação financeira em sala de aula de forma prática?
Usando situações do cotidiano e atividades em que os alunos precisem decidir: simulações de compras com valor limitado, orçamento de projetos da turma, análise de propagandas, diários de consumo e simulações de vida adulta. O essencial é que a atividade termine com uma reflexão sobre as escolhas feitas.
5. A educação financeira faz parte da BNCC?
Sim. A BNCC inclui a educação financeira entre os Temas Contemporâneos Transversais, na macroárea Economia, e a menciona em habilidades de Matemática. Cabe às redes e escolas definir, em seus currículos, como o tema será organizado e distribuído ao longo das etapas.
6. Em quais disciplinas a educação financeira pode ser trabalhada?
Em praticamente todas. Matemática, Língua Portuguesa, História, Geografia, Ciências, Arte e componentes ligados ao projeto de vida oferecem conexões naturais. Os projetos interdisciplinares costumam gerar as experiências mais significativas, porque reúnem diferentes olhares sobre um mesmo desafio.
7. Como ensinar educação financeira para crianças pequenas?
Por meio de brincadeiras, histórias e experiências concretas. Brincar de mercadinho, juntar recursos em um cofrinho coletivo e conversar sobre sonhos ajudam a criança a desenvolver noções de escolha, espera e cuidado. Nessa idade, o objetivo não é ensinar contas, mas construir atitudes.
8. Como capacitar professores para trabalhar educação financeira de forma interdisciplinar?
A capacitação deve incluir planejamento coletivo, reunindo docentes de diferentes áreas para mapear conexões entre conteúdos e criar projetos comuns. Definir um tema gerador por bimestre, como consumo ou sonhos, facilita que cada disciplina contribua de forma articulada.
9. Qual é o papel da formação continuada na educação financeira escolar?
A formação continuada garante que o trabalho não se perca após o entusiasmo inicial. Ela permite aprofundar temas, atualizar conteúdos diante de novas realidades (como pagamentos digitais e apostas online), compartilhar práticas bem-sucedidas e ajustar estratégias a partir da experiência em sala.
10. Como avaliar se os alunos estão aprendendo educação financeira?
Combinando instrumentos que verifiquem compreensão e atitudes: situações-problema, portfólios, autoavaliação, rubricas e observação do comportamento em projetos. Mudanças de hábito levam tempo, por isso a avaliação deve ser contínua e comparar a evolução do próprio aluno ao longo do ano.
11. Quais materiais e recursos podem ajudar os professores a ensinar educação financeira?
Livros didáticos específicos, guias do professor, sequências de atividades por faixa etária, jogos, simuladores de orçamento, literatura infantil e documentos oficiais do MEC sobre os Temas Contemporâneos Transversais. Materiais organizados por etapa de ensino ajudam a manter coerência e progressão entre os anos.
12. Como a DSOP pode contribuir para a formação de professores e a educação financeira nas escolas?
A DSOP atua há 18 anos com educação financeira para escolas, empresas, pessoas e governo, com uma abordagem comportamental baseada nas etapas Diagnosticar, Sonhar, Orçar e Poupar. Para escolas, pode apoiar a formação docente, a orientação metodológica e o uso de materiais pedagógicos, contribuindo para que o tema seja implementado de forma estruturada e contínua.
Veja também: