Todo início de ano letivo traz a mesma pergunta para diretores e coordenadores: como encaixar mais um tema em um calendário que já está cheio? Avaliações externas, conteúdos obrigatórios, projetos institucionais e formação docente disputam o mesmo tempo. Nesse contexto, a proposta de incluir a educação financeira na escola costuma ser recebida com interesse e, ao mesmo tempo, com receio de sobrecarga.
A resposta direta é: é possível implementar a educação financeira na escola sem criar uma nova disciplina e sem aumentar a carga horária. O caminho mais consistente é integrar o tema aos componentes curriculares que já existem, aos projetos pedagógicos em andamento e às situações cotidianas da vida escolar. A própria Base Nacional Comum Curricular (BNCC) orienta que a educação financeira seja tratada como tema contemporâneo transversal, de forma integrada, e não como conteúdo isolado.
Neste artigo, você vai entender o que significa essa integração na prática, como adaptá-la a cada faixa etária, como preparar os professores e como avaliar os resultados de forma responsável.
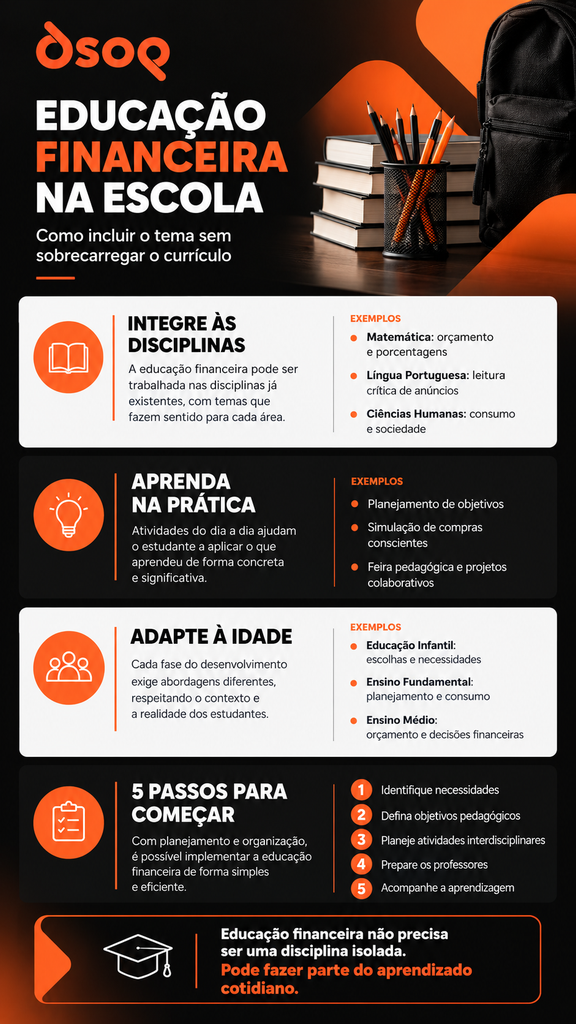
O que significa implementar educação financeira na escola sem sobrecarregar o currículo?
Implementar a educação financeira sem sobrecarregar o currículo significa usar os conteúdos, os tempos e os projetos que a escola já possui como ponto de partida, dando a eles um contexto financeiro intencional e planejado. Em vez de acrescentar aulas, a escola reorganiza situações de aprendizagem para que os estudantes desenvolvam, de forma contínua, competências ligadas ao consumo consciente, ao planejamento e à tomada de decisão.
Um exemplo simples: uma aula de porcentagem no 7º ano pode usar problemas abstratos ou pode analisar descontos reais de um encarte de supermercado. O conteúdo matemático é o mesmo, a carga horária é a mesma, mas o segundo caso também desenvolve pensamento crítico sobre consumo. É essa mudança de contexto, feita de maneira sistemática, que caracteriza uma implementação eficiente.
O que é educação financeira na escola e por que ela é importante?
Educação financeira na escola é o processo pedagógico que ajuda crianças e adolescentes a compreender o papel do dinheiro na vida pessoal e social, desenvolvendo comportamentos e atitudes para decidir com responsabilidade. Ela vai além de cálculos: envolve valores, escolhas, planejamento de objetivos, relação entre desejo e necessidade e consciência sobre os efeitos do consumo.
Sua importância está ligada a competências que acompanham o estudante por toda a vida. Entre elas, destacam-se:
Consumo consciente: perceber a diferença entre necessidade e desejo e avaliar o impacto das compras no orçamento e no meio ambiente.
Planejamento: estabelecer objetivos de curto, médio e longo prazo e organizar recursos para alcançá-los.
Tomada de decisão: comparar alternativas, considerar consequências e lidar com escolhas que envolvem renúncia.
Responsabilidade financeira: compreender compromissos, como dívidas, crédito e poupança, de forma adequada à idade.
Quando essas competências são trabalhadas desde cedo, a escola contribui para a formação de cidadãos mais autônomos. Por isso, o foco da educação financeira escolar deve estar no comportamento e na reflexão, e não apenas na memorização de conceitos econômicos.
Como implementar educação financeira na escola sem sobrecarregar o currículo?
A estratégia mais eficaz é partir do que a escola já faz. Antes de criar qualquer atividade, a equipe pedagógica deve mapear em quais conteúdos, projetos e rotinas o tema já aparece ou pode aparecer com pouca adaptação. Quatro frentes costumam funcionar bem.
Integração com disciplinas já existentes
Matemática, Língua Portuguesa, Geografia, História, Ciências e Arte possuem conteúdos que dialogam naturalmente com o tema. A integração acontece quando o professor escolhe contextos financeiros reais para trabalhar habilidades que já estão no seu planejamento.
Projetos interdisciplinares
Projetos que a escola já realiza, como feiras culturais, campanhas de sustentabilidade ou eventos solidários, podem incorporar etapas de orçamento, definição de metas e prestação de contas. O projeto continua o mesmo; o que muda é a intencionalidade pedagógica sobre as decisões financeiras envolvidas.
Atividades práticas e simulações
Simulações curtas, como montar o orçamento de um passeio ou comparar preços de materiais, podem ser aplicadas dentro das aulas regulares, sem exigir tempo adicional.
Situações do cotidiano escolar
A cantina, a lista de materiais, a organização de uma excursão ou a conta de energia da escola são situações concretas que podem virar ponto de partida para reflexão. O cotidiano escolar é um laboratório de educação financeira que já existe e não custa horas extras.
Passo a passo de implementação
Uma sequência prática ajuda a gestão a organizar o processo:
- Diagnóstico: levantar o que a escola já trabalha, o perfil dos estudantes e o nível de segurança dos professores com o tema.
- Definição de objetivos: estabelecer quais competências serão priorizadas em cada etapa de ensino.
- Mapeamento curricular: identificar habilidades da BNCC e conteúdos do plano de cada componente que permitem contextualização financeira.
- Planejamento coletivo: distribuir responsabilidades entre áreas e séries, evitando repetições e lacunas.
- Formação docente: oferecer apoio conceitual e metodológico aos professores antes e durante a execução.
- Execução gradual: começar por alguns anos ou projetos-piloto e ampliar conforme os aprendizados.
- Avaliação e ajuste: acompanhar indicadores pedagógicos e revisar o planejamento ao fim de cada ciclo.
Como trabalhar educação financeira de forma interdisciplinar?
Trabalhar a educação financeira de forma interdisciplinar significa que cada componente curricular contribui com seu próprio olhar sobre o tema, sem abandonar seus objetivos de aprendizagem. A seguir, alguns exemplos concretos.
Matemática
É a área com conexão mais evidente. Porcentagem, frações, proporcionalidade, juros, tratamento de informação e estatística podem ser trabalhados com dados reais: comparação de preços por unidade de medida, cálculo de descontos, análise de parcelamentos e leitura de gráficos de gastos. A BNCC, inclusive, menciona explicitamente o contexto de educação financeira em habilidades de Matemática do Ensino Fundamental, como as que tratam de porcentagens e acréscimos e decréscimos.
Língua Portuguesa
A leitura crítica de textos publicitários é uma porta de entrada valiosa. Os estudantes podem analisar estratégias de persuasão em anúncios, identificar letras miúdas em ofertas e produzir textos argumentativos sobre consumo. A leitura de contratos simples e de notícias econômicas também desenvolve habilidades de compreensão textual.
Ciências Humanas
Em História, é possível estudar a origem e a evolução do dinheiro, as trocas e as transformações nas formas de trabalho. Em Geografia, temas como produção, circulação de mercadorias, desigualdade de renda e consumo de recursos naturais aproximam o estudante das dimensões sociais da economia.
Ciências da Natureza
O consumo de água e energia na casa ou na escola permite relacionar sustentabilidade e orçamento. Um projeto de redução de desperdício pode envolver medições, cálculos de economia e reflexão sobre impacto ambiental.
Arte, Educação Física e outros componentes
Em Arte, os estudantes podem criar campanhas sobre consumo consciente ou planejar o custo de uma exposição. Em Educação Física, a organização de um torneio pode incluir orçamento de materiais. O ponto central é que o tema financeiro sirva ao objetivo pedagógico do componente, e não o contrário.
Como adaptar a educação financeira à faixa etária dos estudantes?
A educação financeira deve respeitar o desenvolvimento cognitivo e emocional de cada etapa, partindo do concreto na infância e avançando para análises mais complexas na adolescência.
Educação Infantil
Nessa etapa, o foco não está no dinheiro em si, mas em atitudes e valores: cuidar dos brinquedos, compartilhar, esperar a vez, fazer escolhas entre opções e entender que os recursos são limitados. Atividades de faz de conta, como o “mercadinho” da sala, e conversas sobre o que é preciso para cuidar de uma planta ou de um animal são exemplos adequados. A abordagem deve ser lúdica e integrada aos campos de experiência.
Ensino Fundamental: anos iniciais
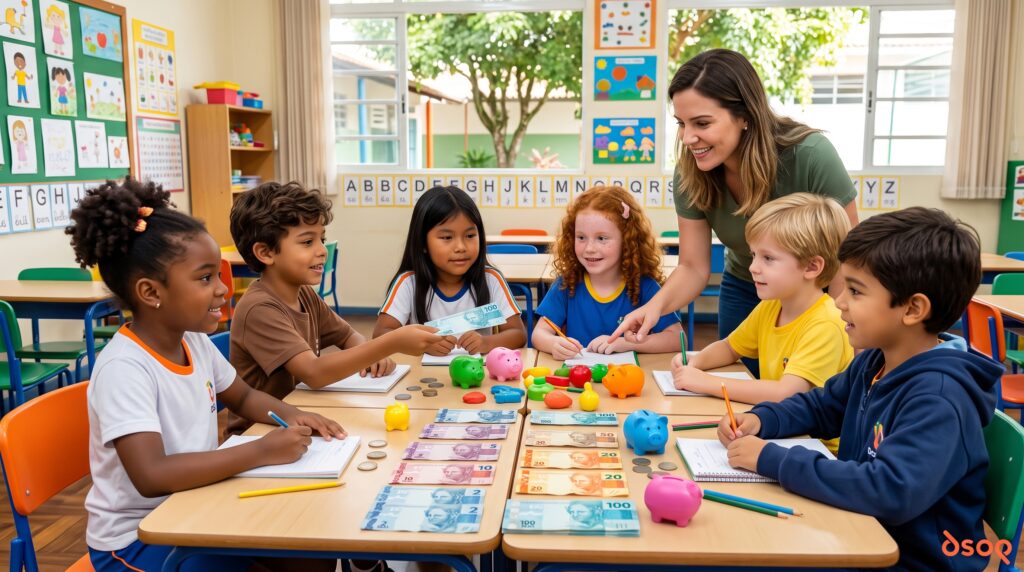
As crianças começam a reconhecer cédulas e moedas, a comparar valores e a compreender a diferença entre necessidade e desejo. Um bom exemplo é o planejamento de uma meta coletiva da turma, como juntar recursos simbólicos para uma atividade especial, registrando avanços em um gráfico. A noção de esperar e poupar para alcançar um objetivo ganha sentido nessa fase.
Ensino Fundamental: anos finais
Os estudantes já conseguem lidar com porcentagens, comparações e orçamentos simples. É o momento de trabalhar análise de publicidade, comparação de preços, noções de crédito e organização de orçamento pessoal. Um exemplo é a simulação do orçamento mensal de uma família fictícia, em que a turma precisa fazer escolhas diante de um imprevisto.
Ensino Médio
Com maior autonomia e proximidade da vida adulta, os jovens podem discutir juros compostos, endividamento, crédito, investimentos, primeiro emprego, impostos e projeto de vida. Os itinerários formativos e o componente de projeto de vida oferecem espaços naturais para essa abordagem. Uma atividade possível é a construção de um plano financeiro para um objetivo real, como um curso ou a compra de um equipamento, incluindo prazos e alternativas.
Como alinhar a educação financeira à BNCC e ao planejamento pedagógico?
A BNCC não estabelece a educação financeira como disciplina obrigatória. Ela a apresenta como um dos temas que devem ser incorporados aos currículos e às propostas pedagógicas, preferencialmente de forma transversal e integradora. Essa é uma diferença importante: trata-se de uma orientação para integração, e não de uma exigência de criar um novo componente curricular.
No documento do Ministério da Educação sobre os Temas Contemporâneos Transversais (TCTs), a educação financeira aparece na macroárea Economia, ao lado de Trabalho e Educação Fiscal. Isso reforça que o tema deve atravessar diferentes áreas do conhecimento.
Na prática, o alinhamento à BNCC pode seguir três movimentos:
Identificar habilidades relacionadas: em Matemática, há habilidades que citam diretamente o contexto da educação financeira, especialmente as que envolvem porcentagens. Em outras áreas, a conexão aparece por meio de habilidades de leitura crítica, análise social e argumentação.
Relacionar às competências gerais: atividades de educação financeira dialogam com competências gerais da BNCC ligadas a argumentação, responsabilidade, autonomia, projeto de vida e exercício da cidadania.
Registrar no planejamento: o plano de cada componente deve indicar quais habilidades estão sendo mobilizadas e como o contexto financeiro contribui para elas. Esse registro dá coerência curricular e facilita a prestação de contas pedagógica.
Vale lembrar que redes estaduais e municipais podem ter orientações próprias em seus currículos de referência. Por isso, recomenda-se consultar também o documento curricular da rede à qual a escola está vinculada.
Como preparar os professores para ensinar educação financeira?
A preparação docente é o fator que mais influencia a qualidade da implementação. Muitos professores sentem insegurança ao tratar do tema porque não tiveram formação específica ou porque associam educação financeira a conhecimentos técnicos do mercado financeiro.
Alguns caminhos ajudam a superar essa barreira:
Formação continuada: encontros periódicos que tragam conceitos essenciais, exemplos de atividades e espaço para troca de experiências. A formação deve priorizar a segurança conceitual e a aplicação em sala, e não o domínio de produtos financeiros.
Materiais pedagógicos estruturados: livros, sequências didáticas e guias organizados por faixa etária reduzem o tempo de preparação e garantem progressão entre os anos.
Planejamento coletivo: reuniões por área ou por série permitem que os professores combinem abordagens, evitem repetições e construam projetos conjuntos.
Apoio contínuo à prática: a coordenação pedagógica pode acompanhar as atividades, oferecer devolutivas e compartilhar boas práticas entre turmas.
Há também uma dimensão pessoal que merece atenção: professores que refletem sobre a própria relação com o dinheiro tendem a conduzir o tema com mais naturalidade e menos julgamento. Incluir esse aspecto na formação costuma tornar o processo mais significativo.
Como desenvolver projetos de educação financeira sem aumentar a carga horária?
Projetos de educação financeira podem acontecer dentro das aulas e dos eventos que já fazem parte do calendário escolar. A chave está em escolher propostas curtas, com objetivos claros e conectadas aos conteúdos previstos.
Simulação de orçamento
Em Matemática ou em projeto de vida, a turma recebe a renda de uma família fictícia e uma lista de despesas. Ao longo de algumas aulas, os estudantes organizam o orçamento, lidam com imprevistos e justificam suas escolhas. A atividade trabalha cálculo, argumentação e tomada de decisão ao mesmo tempo.
Planejamento de objetivos
Cada estudante define um objetivo pessoal, calcula quanto custa, estima o tempo necessário para alcançá-lo e identifica o que precisaria mudar no consumo. Nos anos iniciais, a proposta pode ser coletiva e simbólica.
Análise de consumo
Durante uma semana, os alunos registram compras e gastos próprios ou da família, de forma anônima e respeitosa. Depois, analisam categorias, discutem padrões e propõem ajustes. Essa atividade pode ser integrada a conteúdos de estatística e produção de gráficos.
Feiras pedagógicas
A feira cultural ou de ciências pode incluir um espaço em que os estudantes planejam custos, definem preços e avaliam resultados. O evento já existe; a educação financeira entra como dimensão de planejamento e reflexão.
Projetos colaborativos
Campanhas solidárias, hortas escolares ou ações de sustentabilidade envolvem decisões sobre recursos. Registrar metas, gastos e resultados transforma essas iniciativas em experiências concretas de gestão.
Como avaliar os resultados da educação financeira na escola?
A avaliação da educação financeira deve observar a evolução das atitudes, da compreensão e da qualidade das decisões, e não apenas o desempenho em provas. Como o objetivo principal é a formação de comportamento, os instrumentos precisam captar processos.
Alguns indicadores pedagógicos úteis:
Participação e engajamento: envolvimento dos estudantes nas atividades, qualidade das contribuições em debates e cumprimento das etapas dos projetos.
Compreensão de conceitos: capacidade de explicar, com suas palavras, ideias como orçamento, juros, necessidade e desejo.
Qualidade das decisões simuladas: coerência das escolhas em simulações, uso de argumentos e consideração de consequências.
Evolução da aprendizagem: comparação entre registros do início e do fim de um ciclo, como diários, portfólios ou autoavaliações.
Instrumentos como rubricas, portfólios, autoavaliação e observação estruturada costumam ser mais adequados do que testes isolados. Também é possível ouvir as famílias, quando houver abertura, para perceber se as conversas sobre dinheiro chegaram ao ambiente doméstico. Os resultados devem ser lidos como tendências pedagógicas, e não como promessas de mudança imediata no comportamento financeiro.
Quais são os principais erros ao implementar educação financeira nas escolas?
O erro mais comum é tratar a educação financeira apenas como um conteúdo de Matemática. Quando isso acontece, o tema se reduz a cálculos e perde sua dimensão comportamental, ética e social. Outros problemas recorrentes também comprometem os resultados.
Concentrar as atividades em datas pontuais. Ações isoladas, realizadas em uma semana temática ou em datas comemorativas, têm pouco efeito duradouro. A educação financeira depende de continuidade e progressão.
Usar materiais desconectados da realidade dos alunos. Exemplos com valores ou situações muito distantes do contexto socioeconômico da comunidade escolar geram desinteresse ou constrangimento. As propostas devem ser respeitosas e próximas da vivência dos estudantes.
Não preparar os professores. Exigir que o tema seja trabalhado sem formação ou apoio gera insegurança e práticas superficiais.
Focar apenas em investimentos ou enriquecimento. A educação financeira escolar não deve ser confundida com incentivo ao consumo de produtos financeiros. Seu foco está em autonomia, planejamento e escolhas conscientes.
Não avaliar nem ajustar. Sem acompanhamento, a escola não sabe o que funciona e tende a repetir práticas pouco efetivas.
Lista de prioridades para a gestão escolar
Para que a implementação seja viável, a gestão pode organizar, nesta ordem:
- Definir uma liderança pedagógica responsável por coordenar o projeto.
- Mapear o currículo e identificar pontos de integração por série e componente.
- Garantir formação inicial para os professores envolvidos.
- Escolher materiais de apoio adequados às faixas etárias.
- Estabelecer critérios de acompanhamento antes do início das atividades.
Checklist: a escola está preparada para começar?
- A equipe gestora compreende que a educação financeira pode ser integrada ao currículo existente?
- Os pontos de conexão com a BNCC e com o currículo da rede foram identificados?
- Há um responsável pela coordenação do projeto?
- Os professores receberam ou vão receber formação específica?
- Existem materiais pedagógicos adequados a cada etapa de ensino?
- Foram definidos indicadores e instrumentos de avaliação?
- As famílias serão informadas sobre a proposta?
Se a maioria das respostas for positiva, a escola já tem condições de iniciar um projeto-piloto.
Como a DSOP pode apoiar a implementação da educação financeira nas escolas?
Implementar a educação financeira de forma consistente exige mais do que boa vontade: requer planejamento pedagógico, materiais adequados, formação docente e continuidade. É nesse ponto que o apoio de uma instituição especializada pode fazer diferença.
A DSOP atua há 18 anos com educação financeira, levando o tema a escolas, empresas, pessoas e ao poder público. Essa experiência em contextos diversos permite compreender que a educação financeira não se resume a conceitos técnicos: ela envolve comportamento, hábitos e decisões que se constroem ao longo do tempo.
Para as escolas, o valor de uma abordagem estruturada está em oferecer progressão pedagógica entre as etapas de ensino, apoio aos professores e propostas que se integram ao currículo, em vez de competir com ele. Com isso, a gestão ganha previsibilidade e a equipe docente ganha segurança para conduzir o tema de forma contínua.
Escolas e redes de ensino interessadas podem conhecer as soluções educacionais da DSOP e avaliar como adaptá-las à própria realidade e ao seu projeto pedagógico.
Perguntas frequentes sobre educação financeira na escola
1. Como implementar educação financeira na escola sem sobrecarregar o currículo?
Integrando o tema aos componentes curriculares, aos projetos e às rotinas que a escola já possui. O processo começa com um diagnóstico, segue com mapeamento curricular, formação docente e execução gradual, e termina com avaliação e ajustes. Não é necessário criar novas aulas.
2. A educação financeira precisa ser uma disciplina separada na escola?
Não. A BNCC orienta que a educação financeira seja tratada como tema contemporâneo transversal, de forma integrada aos componentes curriculares. Algumas escolas optam por espaços específicos, mas isso é uma escolha pedagógica, não uma exigência da BNCC.
3. Como trabalhar educação financeira de forma interdisciplinar?
Cada componente contribui com seu próprio olhar: Matemática com cálculos e análise de dados, Língua Portuguesa com leitura crítica de publicidade, Ciências Humanas com as dimensões sociais da economia e Ciências da Natureza com consumo e sustentabilidade. O tema deve servir aos objetivos de aprendizagem de cada área.
4. O que a BNCC estabelece sobre educação financeira nas escolas?
A BNCC inclui a educação financeira entre os temas que devem ser incorporados aos currículos, preferencialmente de forma transversal e integradora. No documento do MEC sobre Temas Contemporâneos Transversais, ela integra a macroárea Economia. Algumas habilidades de Matemática também fazem referência direta ao contexto da educação financeira.
5. Como ensinar educação financeira para crianças e adolescentes?
Partindo do concreto e respeitando a faixa etária. Na Educação Infantil, o foco está em valores e escolhas; nos anos iniciais, em necessidade, desejo e metas simples; nos anos finais, em orçamento, publicidade e crédito; no Ensino Médio, em juros, endividamento, investimentos e projeto de vida.
6. Quais atividades de educação financeira podem ser aplicadas em sala de aula?
Simulações de orçamento familiar, comparação de preços, análise de anúncios, planejamento de objetivos, registro de gastos e projetos como feiras pedagógicas e campanhas de sustentabilidade. Todas podem ser integradas a conteúdos já previstos no planejamento.
7. Como preparar os professores para trabalhar educação financeira?
Com formação continuada focada em segurança conceitual e aplicação prática, materiais pedagógicos estruturados, planejamento coletivo e acompanhamento da coordenação. Incluir reflexões sobre a própria relação do professor com o dinheiro também fortalece a prática.
8. Como avaliar os resultados de um programa de educação financeira escolar?
Observando participação, compreensão de conceitos, qualidade das decisões em simulações e evolução ao longo do tempo. Rubricas, portfólios, autoavaliação e observação estruturada são mais adequados do que provas isoladas.
9. Quais são os primeiros passos para implementar educação financeira em uma escola?
Definir um responsável pelo projeto, mapear os pontos de integração com o currículo e com a BNCC, planejar a formação dos professores e escolher materiais adequados. Começar com um projeto-piloto ajuda a testar a proposta antes de ampliá-la.
10. Como a DSOP pode ajudar escolas a implementar a educação financeira?
Com 18 anos de atuação em educação financeira para escolas, empresas, pessoas e governo, a DSOP pode apoiar as instituições com uma abordagem estruturada e contínua, que integra o tema ao projeto pedagógico e oferece suporte à prática docente.
Veja também: