Quem nunca saiu para comprar um item e voltou com a sacola cheia? As compras por impulso fazem parte da rotina de milhões de brasileiros e, na maioria das vezes, passam despercebidas. O problema aparece no fim do mês, quando a fatura do cartão chega maior do que o esperado e o dinheiro não fecha.
Na DSOP Educação Financeira, acompanhamos esse comportamento de perto há 18 anos. Ao longo dessa trajetória, levamos educação financeira para escolas, empresas, pessoas e órgãos de governo, e uma constatação se repete em todos esses públicos: o desequilíbrio financeiro raramente nasce de um grande gasto. Ele nasce de pequenas decisões impulsivas que se acumulam.
Neste artigo, você vai entender o que está por trás da compra impulsiva, quais são os gatilhos mais comuns e como retomar o controle do seu orçamento de forma prática.
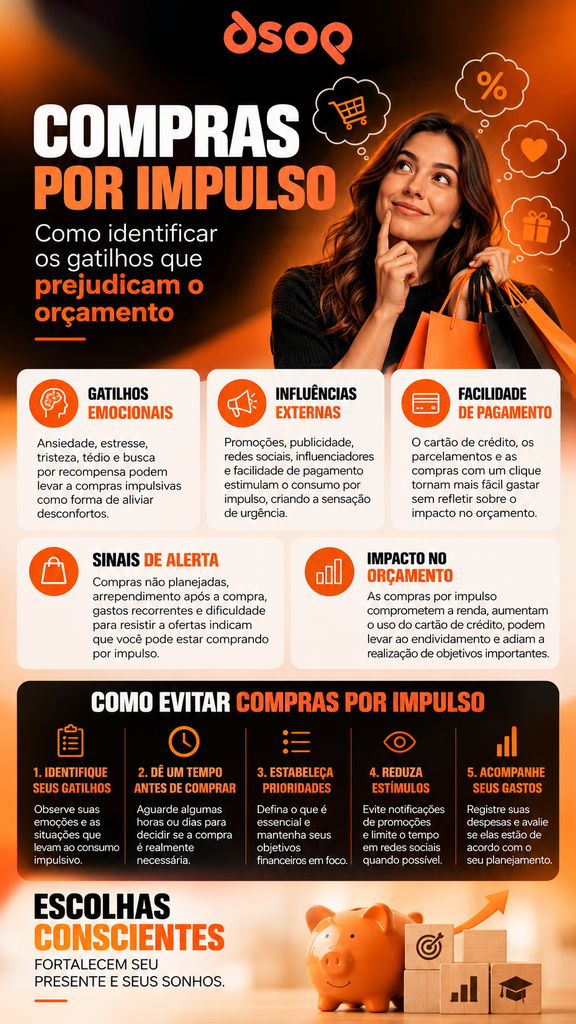
O que são compras por impulso?
Compras por impulso são aquisições feitas sem planejamento prévio, motivadas por uma emoção ou estímulo do momento, e não por uma necessidade real ou por um objetivo financeiro definido.
Em termos simples: é quando a vontade de comprar chega antes da reflexão sobre o porquê.
Esse tipo de consumo impulsivo costuma ter três características em comum. A decisão é rápida, geralmente tomada em minutos. Ela é emocional, ligada a prazer, alívio ou recompensa. E, com frequência, vem acompanhada de arrependimento depois de alguns dias.
Explicação objetiva: compra por impulso é todo gasto não planejado feito em resposta a um estímulo emocional, social ou comercial, sem avaliação da real necessidade nem do impacto no orçamento.
Por que as compras por impulso prejudicam tanto o orçamento?
O impacto das compras por impulso está menos no valor de cada item e mais na frequência. Um lanche a mais aqui, um aplicativo de entrega ali, uma promoção relâmpago no celular. Isoladamente, parecem inofensivos.
Somados ao longo de um mês, porém, esses gastos invisíveis podem consumir uma parte relevante da renda. E o dinheiro que sai sem planejamento é justamente o dinheiro que deixaria de ir para a reserva financeira ou para a realização de sonhos.
Há ainda um agravante: muitas compras impulsivas são feitas no cartão de crédito ou em parcelamentos. Isso cria a sensação de que o gasto “cabe no bolso”, quando na verdade ele está apenas sendo empurrado para os meses seguintes, comprometendo a renda futura.
Quais são os principais gatilhos das compras por impulso?
Os gatilhos de consumo são estímulos que despertam a vontade de comprar. Eles podem vir de dentro, das nossas emoções, ou de fora, das estratégias de mercado. Reconhecer cada um é o primeiro passo para evitar compras por impulso.
Quais gatilhos emocionais levam à compra impulsiva?
As emoções estão entre os fatores mais fortes por trás da compra impulsiva. É comum comprar para:
- aliviar o estresse depois de um dia difícil;
- compensar a tristeza ou a frustração;
- celebrar uma conquista com uma “recompensa”;
- preencher o tédio, rolando lojas virtuais sem objetivo.
Nesses casos, o produto funciona como um analgésico emocional. A sensação de prazer é imediata, mas passageira, e a conta permanece.
Quais gatilhos comerciais estimulam o consumo impulsivo?
O mercado conhece bem o comportamento do consumidor e usa técnicas de persuasão para acelerar a decisão. Algumas das mais frequentes são a escassez (“últimas unidades”), a urgência (“oferta válida só hoje”), o frete grátis acima de determinado valor e as datas promocionais, como Black Friday e liquidações sazonais.
Outro gatilho poderoso é o parcelamento sem juros. Ao dividir o valor em várias vezes, o preço parece menor, e a pessoa deixa de enxergar o custo total e o compromisso que assume com a renda dos próximos meses.
Como o ambiente digital aumenta as compras por impulso?
O celular transformou a forma de consumir. Hoje, é possível comprar em um clique, com cartão salvo, a qualquer hora do dia. Essa facilidade extrema elimina o tempo de reflexão que antes existia entre o desejo e o pagamento.
Somam-se a isso os anúncios personalizados, as notificações de promoção e a influência das redes sociais, onde criadores de conteúdo apresentam produtos de forma atrativa e aparentemente espontânea. O resultado é um ambiente desenhado para estimular o comprar por impulso.
Os gatilhos sociais também influenciam?
Sim. A comparação social é um gatilho silencioso e muito eficaz. Querer acompanhar o padrão de vida de amigos, colegas ou influenciadores leva muitas pessoas a gastar para pertencer ou parecer bem-sucedidas.
O chamado medo de ficar de fora também pesa: viagens, eventos e produtos da moda viram prioridade não porque são desejados de verdade, mas porque “todo mundo está fazendo”.
Como identificar se você faz compras por impulso?
Muitas pessoas não percebem que têm o hábito de gastar por impulso. Alguns sinais ajudam a reconhecer o padrão. Você costuma não lembrar onde foi parar o dinheiro do mês? Encontra em casa itens ainda na embalagem? Sente culpa ou arrependimento depois de algumas compras? Usa as compras como forma de lidar com emoções?
Se a resposta for sim para uma ou mais dessas perguntas, é provável que as compras por impulso estejam afetando o seu orçamento mais do que você imagina.
Qual é o passo a passo para mapear os gatilhos de compra?
Na Metodologia DSOP, tudo começa pelo Diagnóstico Financeiro. É ele que revela, com dados reais, para onde o dinheiro está indo. Para mapear seus gatilhos, siga este caminho:
- Anote todos os gastos por 30 dias, inclusive os pequenos, como cafés e taxas de entrega.
- Registre o contexto de cada compra: horário, local, canal (loja física ou aplicativo) e como você estava se sentindo.
- Separe os gastos entre planejados e não planejados.
- Identifique padrões, como compras frequentes à noite, em dias de estresse ou após receber o salário.
- Nomeie seus gatilhos principais e escreva quais situações costumam antecedê-los.
Esse exercício simples traz uma clareza que nenhuma planilha genérica oferece, porque mostra não só quanto você gasta, mas por que gasta.
Como evitar compras por impulso na prática?
Evitar compras por impulso não significa abrir mão de todo prazer. Significa consumir com consciência, colocando os seus objetivos à frente dos estímulos do momento.
Quais orientações práticas ajudam a controlar o consumo impulsivo?
Uma das estratégias mais eficientes é a regra da espera. Diante de um desejo de compra não planejado, aguarde pelo menos 24 a 48 horas antes de decidir. Na maioria das vezes, a vontade diminui ou desaparece.
Também ajuda reduzir a exposição aos gatilhos: desativar notificações de lojas, deixar de seguir perfis que estimulam o consumo e remover cartões salvos em aplicativos e sites. Cada pequena barreira devolve o tempo de reflexão.
Outra prática valiosa é ir às compras com lista e com um valor máximo definido. E, sempre que possível, prefira pagamentos à vista, que tornam o gasto mais concreto e visível.
Qual deve ser a lista de prioridades antes de qualquer compra?
Antes de gastar, organize suas decisões nesta ordem de prioridade:
- Necessidades essenciais: moradia, alimentação, saúde, transporte e contas fixas.
- Sonhos e reserva financeira: o valor destinado aos seus objetivos deve ser separado antes dos gastos.
- Compromissos já assumidos: parcelas e dívidas em andamento.
- Desejos planejados: aquilo que você quer e já incluiu no orçamento.
- Desejos de momento: só entram se houver espaço real, sem comprometer os itens anteriores.
Essa lógica é central na Metodologia DSOP, que propõe uma inversão de hábito: primeiro poupar para os sonhos, depois gastar com o que sobra.
Qual checklist usar antes de finalizar uma compra?
Antes de clicar em “comprar” ou passar o cartão, faça estas perguntas a si mesmo:
- Eu preciso disso ou apenas quero agora?
- Esse gasto estava previsto no meu orçamento?
- Eu compraria esse item se não estivesse em promoção?
- Como estou me sentindo neste momento: cansado, ansioso, triste?
- Esse valor vai atrasar algum dos meus sonhos?
Se alguma resposta gerar dúvida, esse é o sinal para esperar.
Como a Metodologia DSOP ajuda a vencer as compras por impulso?
A Metodologia DSOP foi criada para transformar a relação das pessoas com o dinheiro a partir do comportamento, e não apenas dos números. Ela se apoia em quatro pilares: Diagnosticar, Sonhar, Orçar e Poupar.
No Diagnosticar, a pessoa descobre seus hábitos de consumo e identifica os gatilhos que levam às compras por impulso. No Sonhar, define objetivos claros de curto, médio e longo prazo, o que dá propósito ao dinheiro. No Orçar, organiza a renda priorizando os sonhos. E no Poupar, cria o hábito de guardar dinheiro de forma consistente.
Quando a pessoa sabe para que está guardando dinheiro, cada decisão de consumo passa a ser comparada a esse objetivo. Uma compra impulsiva deixa de ser apenas um gasto e passa a ser vista como um passo para longe do sonho.
Ao longo de 18 anos de atuação, a DSOP aplicou essa abordagem em programas para escolas, formando crianças e jovens com consciência financeira desde cedo, em ações de bem-estar financeiro para empresas, no atendimento a pessoas que buscam reorganizar a vida financeira e em parcerias com o poder público. Essa experiência mostra que mudar o comportamento de consumo é possível em qualquer idade e realidade de renda.
O que fazer quando as compras por impulso já viraram dívida?
Se os gastos por impulso já resultaram em dívidas, o primeiro passo é interromper o ciclo: suspender novas compras não essenciais e evitar usar o crédito para cobrir outras despesas.
Em seguida, faça um levantamento completo das dívidas, com valores, juros e prazos. Priorize as de juros mais altos, como rotativo do cartão e cheque especial, e busque renegociação diretamente com os credores, avaliando se as parcelas cabem de verdade no orçamento.
Se o comportamento de compra estiver ligado a sofrimento emocional intenso ou parecer fora de controle, vale também buscar apoio de um profissional de saúde mental. Em alguns casos, a compra compulsiva pode exigir acompanhamento especializado.
Perguntas frequentes sobre compras por impulso
Qual a diferença entre compra por impulso e compra compulsiva?
A compra por impulso é um comportamento pontual, comum e geralmente controlável com organização e consciência. A compra compulsiva é mais intensa e recorrente, associada a sofrimento emocional e perda de controle, e pode precisar de acompanhamento profissional.
Por que sinto vontade de comprar quando estou triste ou estressado?
Porque a compra libera uma sensação momentânea de prazer e recompensa, que alivia temporariamente emoções desconfortáveis. Esse alívio, porém, é passageiro, e o gasto permanece. Identificar essa relação é essencial para quebrar o ciclo.
Parcelar sem juros ajuda ou atrapalha?
Pode atrapalhar quando estimula a compra impulsiva. O parcelamento faz o valor parecer menor e compromete a renda futura. O ideal é parcelar apenas compras planejadas e somar todas as parcelas em aberto antes de assumir uma nova.
Quanto tempo devo esperar antes de fazer uma compra não planejada?
Uma boa referência é aguardar de 24 a 48 horas para compras de menor valor e até 30 dias para itens mais caros. Esse intervalo permite avaliar se o desejo é real ou apenas fruto do momento.
Promoções são sempre armadilhas?
Não. Promoções podem ser vantajosas quando o item já estava planejado. O risco está em comprar algo só porque está barato. Nesse caso, não há economia: há um gasto que não existiria.
Como evitar compras por impulso na Black Friday?
Faça uma lista prévia com os itens que você realmente precisa, defina um limite de gastos, acompanhe os preços com antecedência e evite navegar sem objetivo nas lojas durante o período promocional.
Crianças e adolescentes também fazem compras por impulso?
Sim, e cada vez mais cedo, por causa da exposição a anúncios, jogos e redes sociais. Por isso a educação financeira nas escolas é tão importante: ela ensina, desde a infância, a diferenciar necessidade de desejo e a planejar o uso do dinheiro.
Quanto da renda posso destinar a gastos livres sem prejudicar o orçamento?
Não existe um percentual único para todos. Na Metodologia DSOP, a recomendação é separar primeiro o valor dos sonhos e da reserva, depois as despesas essenciais. Os gastos livres devem caber no que sobra, sem uso de crédito.
Apagar aplicativos de compra realmente funciona?
Para muitas pessoas, sim. Remover aplicativos, desativar notificações e excluir cartões salvos aumentam o esforço para comprar, e esse esforço extra costuma ser suficiente para interromper o impulso.
Qual é o primeiro passo para parar de comprar por impulso?
O primeiro passo é o diagnóstico: registrar todos os gastos e o contexto emocional de cada um durante pelo menos 30 dias. Sem saber onde e por que o dinheiro sai, qualquer tentativa de controle tende a ser temporária.
Conclusão: como transformar as compras por impulso em escolhas conscientes?
As compras por impulso não são falta de caráter nem de inteligência. Elas são respostas a gatilhos emocionais, comerciais, digitais e sociais que atuam o tempo todo sobre nós. A boa notícia é que, uma vez identificados, esses gatilhos perdem força.
Com diagnóstico, sonhos bem definidos e um orçamento que prioriza o que realmente importa, é possível consumir com prazer e sem culpa. Essa é a proposta que a DSOP constrói há 18 anos com escolas, empresas, pessoas e governo: uma educação financeira que muda comportamentos e transforma vidas.
Comece hoje anotando seus gastos. Cada compra consciente é um passo a mais em direção aos seus sonhos.
Veja também: