Anotar despesas, baixar um aplicativo de finanças ou montar uma planilha costuma ser o primeiro passo de quem decide organizar a vida financeira. A iniciativa faz sentido: é difícil tomar boas decisões sem saber para onde o dinheiro está indo.
Ainda assim, muita gente percebe que, depois de algumas semanas ou meses, a planilha fica esquecida, os cortes de despesas perdem força e os velhos padrões voltam. O problema raramente está na ferramenta. Está na ideia de que controle de gastos, sozinho, é capaz de transformar a forma como uma pessoa lida com os próprios recursos.
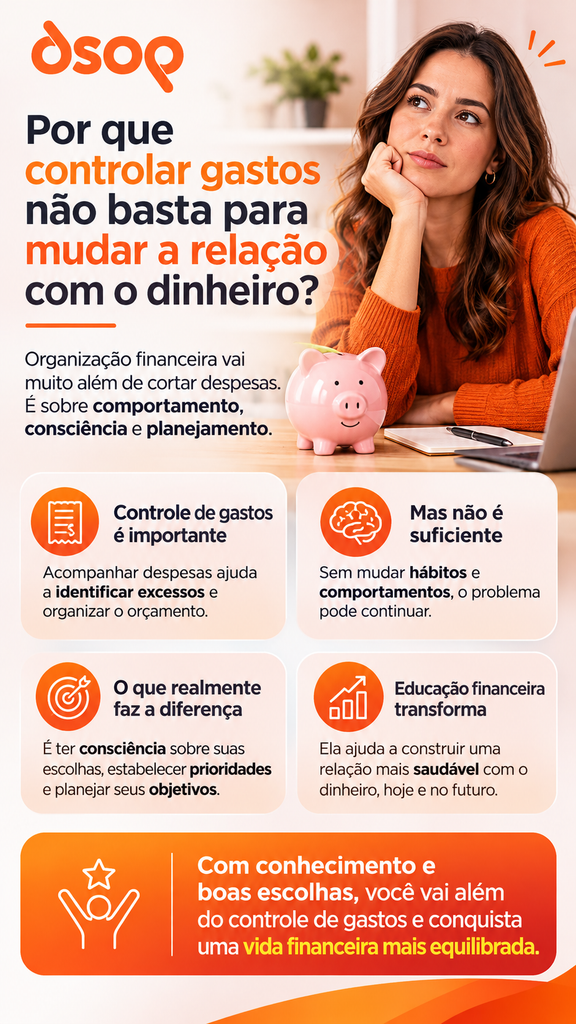
Para mudar a relação com o dinheiro, é preciso ir além dos números. A educação financeira envolve uma transformação mais ampla na maneira de pensar, planejar e decidir. Não basta saber para onde o dinheiro vai. É necessário compreender por que se gasta, quais escolhas estão sendo feitas e o que se deseja construir com o dinheiro disponível.
O que significa controlar gastos e por que essa prática é importante?
Controlar gastos é registrar e acompanhar, de forma sistemática, tudo o que entra e tudo o que sai do orçamento. Pode ser feito em caderno, planilha ou aplicativo. O formato importa menos do que a constância.
Essa prática cumpre funções relevantes. Ela permite identificar excessos, revelar pequenas despesas recorrentes que passam despercebidas, comparar receitas e despesas e mostrar, com dados concretos, quais são os hábitos de consumo de uma pessoa ou de uma família.
Em outras palavras, o controle de gastos oferece um diagnóstico. Ele responde à pergunta “quanto e onde estou gastando?”.
Controle financeiro e educação financeira são a mesma coisa?
Não. São conceitos relacionados, mas não equivalentes.
O controle financeiro é uma ferramenta de organização. Ele registra o que aconteceu. A educação financeira é um processo de aprendizagem que envolve conhecimento, atitudes e comportamentos, e que orienta o que vai acontecer.
Essa visão ampla é adotada por organismos internacionais. A Recomendação do Conselho da OCDE sobre Letramento Financeiro trata o tema como uma combinação de consciência, conhecimento, habilidades, atitudes e comportamentos necessários para tomar decisões financeiras sólidas e alcançar o bem-estar financeiro. Ou seja, saber fazer contas é apenas uma parte da equação.
Por que controlar gastos não é suficiente para mudar a relação com o dinheiro?
Porque o controle mostra o resultado das decisões, mas não muda, por si só, a forma como as decisões são tomadas.
Uma planilha pode indicar que os gastos com delivery dobraram no último mês. Ela não explica que esses pedidos aconteceram nas noites de maior cansaço, depois de dias de trabalho intenso, como uma forma de recompensa. Sem essa compreensão, a tendência é cortar a despesa por algumas semanas e, logo depois, voltar ao mesmo comportamento.
Organizações financeiras baseadas apenas em anotações e cortes costumam ter três limites claros:
- Olham para o passado. Registram o que já foi gasto, mas não definem o que deve ser priorizado.
- Tratam sintomas. Identificam o excesso, mas não investigam a causa.
- Dependem de força de vontade. Cortes feitos sem propósito tendem a ser vistos como sacrifício, e sacrifícios sem sentido raramente se sustentam.
Por que alguém que conhece todas as despesas ainda enfrenta dificuldades financeiras?
Porque informação não é sinônimo de mudança de comportamento. Uma pessoa pode saber exatamente quanto gasta em cada categoria e, mesmo assim, continuar comprometendo a renda com parcelamentos, compras não planejadas ou despesas que não refletem suas prioridades reais.
Sem objetivos definidos, o dinheiro que sobra tende a ser absorvido por novos consumos. Sem consciência sobre as próprias escolhas, os mesmos gatilhos continuam agindo. E sem planejamento, a vida financeira passa a reagir aos acontecimentos, em vez de se antecipar a eles.
Como o comportamento influencia as decisões financeiras?
Decisões sobre dinheiro raramente são puramente racionais. Elas carregam emoções, crenças e hábitos construídos ao longo da vida, muitas vezes a partir do que se observou em casa na infância.
O comportamento financeiro aparece em situações cotidianas:
Compras por impulso. Promoções relâmpago, frete grátis por tempo limitado e ofertas personalizadas em redes sociais estimulam decisões rápidas, tomadas antes de qualquer reflexão sobre necessidade ou prioridade.
Recompensas emocionais. Comprar algo depois de um dia difícil traz alívio momentâneo. Quando isso se torna padrão, o consumo passa a cumprir uma função emocional, e não prática.
Pressão social e comparação. Acompanhar o padrão de vida de amigos, colegas ou perfis nas redes pode levar a gastos que não cabem no orçamento, apenas para manter uma imagem ou um sentimento de pertencimento.
Dificuldade de dizer não. Convites, pedidos de familiares e compromissos sociais nem sempre são avaliados à luz do planejamento, o que gera despesas difíceis de recusar.
Essas atitudes, somadas, podem comprometer o planejamento financeiro pessoal mesmo de quem acompanha cada centavo. É por isso que a consciência financeira, isto é, a capacidade de perceber o que motiva cada escolha, é tão importante quanto a organização dos números.
Qual é a diferença entre economizar dinheiro e ter educação financeira?
Economizar costuma ser entendido como gastar menos. Educação financeira, por sua vez, significa gastar melhor, de acordo com aquilo que realmente importa.
Uma pessoa pode reduzir despesas por um período e, ao final, não saber o que fazer com o valor poupado, ou gastá-lo em algo que não tinha planejado. A economia, nesse caso, não se converte em conquista.
Quando há objetivos claros, a lógica muda. Poupar deixa de ser uma restrição e passa a ser um meio para realizar projetos: uma viagem, a troca de um bem, a formação dos filhos, a construção de uma reserva para imprevistos ou a tranquilidade na aposentadoria. O dinheiro se torna instrumento, e não um fim em si mesmo.
Essa mudança de perspectiva exige disciplina, mas uma disciplina orientada por propósito, que tende a ser muito mais sustentável do que a contenção baseada apenas em cortes.
Como mudar a relação com o dinheiro na prática?
A transformação acontece por meio de práticas consistentes, e não de medidas pontuais de contenção. Alguns pilares ajudam a construir esse caminho.
Autoconhecimento financeiro
O ponto de partida é entender o próprio comportamento. O registro das despesas continua útil, mas ganha outra função: além de mostrar quanto foi gasto, ajuda a identificar em que momentos, em que estados emocionais e por quais motivos os gastos acontecem.
Identificação de padrões de consumo
Com algumas semanas de observação, padrões começam a surgir. Gastos concentrados no fim de semana, compras associadas a determinados aplicativos ou despesas que aumentam em períodos de estresse são sinais que orientam mudanças mais precisas.
Definição de prioridades e objetivos
Saber o que se deseja conquistar dá sentido às escolhas do dia a dia. Objetivos de curto, médio e longo prazo funcionam como referência para decidir o que entra e o que fica de fora do orçamento.
Planejamento e construção de reservas
O planejamento organiza o caminho entre a renda atual e os objetivos definidos. A construção de uma reserva financeira protege esse caminho de imprevistos que, de outro modo, poderiam levar ao endividamento.
Acompanhamento contínuo das decisões
A relação com o dinheiro muda ao longo da vida. Revisar periodicamente objetivos, orçamento e resultados permite ajustar a rota sem abandonar o planejamento.
Por que a educação financeira precisa trabalhar o comportamento, e não apenas os números?
Porque são as atitudes e os hábitos que determinam o que acontece com o dinheiro no cotidiano. Conhecer juros, taxas e tipos de investimento é importante, mas esse conhecimento só faz diferença quando se traduz em escolhas conscientes.
Uma abordagem educacional consistente considera a dimensão emocional e comportamental da relação com o dinheiro. Ela ajuda a pessoa a reconhecer seus gatilhos, a questionar crenças herdadas e a construir novos hábitos de forma gradual.
Por que começar desde a infância?
Hábitos financeiros começam a se formar cedo. Crianças que aprendem a lidar com pequenas quantias, a esperar para conquistar algo e a diferenciar desejo de necessidade tendem a chegar à vida adulta com mais repertório para tomar decisões.
Os dados mostram que há espaço para avançar nesse campo. Na avaliação de letramento financeiro do PISA 2022, aplicada pela OCDE a estudantes de 15 anos e divulgada em 2024, o Brasil obteve 416 pontos, contra uma média de 498 pontos entre os países da OCDE participantes, conforme o resumo do país publicado pela OCDE. O resultado reforça a importância de tratar a educação financeira como parte da formação dos jovens, e não como um tema reservado à vida adulta.
Na vida adulta, as necessidades mudam: o primeiro emprego, a formação de uma família, a compra de um imóvel, a preparação para a aposentadoria. Em cada fase, a educação financeira contribui para decisões mais conscientes e alinhadas ao momento de vida.
Como a educação financeira pode transformar famílias, escolas e empresas?
A construção de comportamentos financeiros saudáveis não depende apenas de iniciativas individuais. Ela se fortalece quando diferentes ambientes participam do processo.
Nas famílias, crianças observam como os adultos lidam com o dinheiro, como conversam sobre consumo e como tomam decisões. Conversas abertas sobre orçamento, sonhos e escolhas ajudam a formar referências duradouras.
Nas escolas, a educação financeira contribui para o desenvolvimento da consciência sobre consumo, planejamento e cidadania. No Brasil, o tema integra os temas contemporâneos transversais previstos na Base Nacional Comum Curricular (BNCC), o que amplia o espaço para seu ensino ao longo da educação básica.
Nas empresas, a saúde financeira dos colaboradores está ligada ao bem-estar, à concentração e à qualidade de vida. Programas de educação financeira corporativa ajudam profissionais a organizar a vida financeira e a planejar o futuro com mais segurança.
No poder público, iniciativas como a Estratégia Nacional de Educação Financeira (ENEF) buscam ampliar o acesso ao conhecimento financeiro para diferentes parcelas da população, fortalecendo a autonomia dos cidadãos.
Como a DSOP atua nessas frentes?
Com 18 anos de atuação em educação financeira, a DSOP desenvolve trabalhos em todas essas frentes. A empresa leva educação financeira às escolas, contribuindo para a formação de crianças e jovens mais conscientes sobre o dinheiro, e atua nas empresas, promovendo conhecimento e comportamentos que favorecem o bem-estar financeiro dos colaboradores.
A DSOP também trabalha com pessoas e famílias, estimulando planejamento, autonomia e decisões mais conscientes, e participa de projetos com o governo, ampliando o alcance de iniciativas de educação financeira na sociedade.
A proposta parte do mesmo princípio discutido ao longo deste artigo: educação financeira vai além de controlar despesas. O próprio nome da metodologia, formado pelas etapas Diagnosticar, Sonhar, Orçar e Poupar, indica que o diagnóstico dos gastos é o começo do processo, e não o seu fim. Os sonhos e objetivos orientam o orçamento, e o hábito de poupar passa a ter propósito.
Como desenvolver uma relação mais saudável com o dinheiro?
Algumas orientações ajudam a transformar a teoria em rotina. Elas não dependem de grandes mudanças imediatas, mas de constância.
1. Identifique seus hábitos e comportamentos de consumo. Observe não apenas quanto você gasta, mas como e por quê. Esse olhar revela padrões que os números, sozinhos, não mostram.
2. Reconheça as situações que provocam compras por impulso. Cansaço, tédio, ansiedade e exposição constante a ofertas são gatilhos comuns. Identificá-los é o primeiro passo para criar uma pausa entre o desejo e a compra.
3. Diferencie desejos, necessidades e prioridades. Nem todo desejo precisa ser descartado, mas ele deve ser avaliado em relação ao que é essencial e ao que foi definido como prioridade.
4. Defina objetivos de curto, médio e longo prazo. Metas concretas, com valor e prazo, dão direção às decisões e tornam o esforço de poupar mais significativo.
5. Planeje o uso do dinheiro a partir dos objetivos. Em vez de destinar aos sonhos apenas o que sobra no fim do mês, reserve primeiro a parte destinada a eles e organize o restante do orçamento em seguida.
6. Desenvolva o hábito de poupar com propósito. Poupar sem saber para quê tende a perder força. Associar cada reserva a um objetivo torna o hábito mais estável.
7. Avalie as decisões antes de assumir compromissos. Parcelamentos, financiamentos e assinaturas comprometem a renda futura. Antes de assumi-los, vale perguntar se cabem no orçamento e se estão alinhados às prioridades.
8. Transforme o planejamento em prática contínua. Reserve um momento regular para revisar gastos, objetivos e resultados. A relação com o dinheiro se constrói ao longo do tempo, com ajustes frequentes.
FAQ: dúvidas frequentes sobre educação financeira e comportamento financeiro
Por que controlar gastos não é suficiente para ter uma vida financeira saudável?
O controle de gastos mostra para onde o dinheiro foi, mas não altera os motivos que levam às decisões de consumo. Uma vida financeira saudável depende também de objetivos claros, planejamento e mudança de comportamento.
Qual é a diferença entre controle financeiro e educação financeira?
Controle financeiro é uma ferramenta de registro e acompanhamento de receitas e despesas. Educação financeira é um processo de aprendizagem que envolve conhecimento, atitudes e comportamentos, ajudando a pessoa a tomar decisões mais conscientes.
Como mudar a relação com o dinheiro?
O caminho passa pelo autoconhecimento financeiro, pela identificação de padrões de consumo e pela definição de objetivos. Com isso, o planejamento ganha propósito e as escolhas do dia a dia passam a ser orientadas por prioridades.
Por que as emoções influenciam as decisões financeiras?
Porque o consumo muitas vezes cumpre funções emocionais, como aliviar o estresse, recompensar um esforço ou buscar aceitação social. Reconhecer essas motivações ajuda a evitar gastos que não refletem as prioridades reais.
Como identificar hábitos financeiros prejudiciais?
Um bom indicador é observar despesas que se repetem sem planejamento, compras feitas por impulso e dificuldade de manter reservas. Registrar o contexto de cada gasto, como horário e estado emocional, ajuda a perceber esses padrões.
É possível economizar dinheiro sem mudar o comportamento financeiro?
É possível reduzir despesas por um período, mas a economia tende a ser temporária se os hábitos permanecem os mesmos. Mudanças duradouras costumam depender de objetivos definidos e de novas atitudes diante do consumo.
Como desenvolver uma relação mais saudável com o consumo?
Criar uma pausa antes de cada compra, diferenciar desejos de necessidades e avaliar se o gasto está alinhado aos objetivos são práticas que ajudam. O consumo passa a ser uma escolha consciente, e não uma reação automática.
Qual é a importância da educação financeira desde a infância?
Os hábitos financeiros começam a se formar cedo, a partir do que a criança observa e vivencia. Aprender desde pequeno a planejar, esperar e fazer escolhas contribui para uma vida adulta com mais autonomia financeira.
Como a educação financeira ajuda a tomar decisões melhores?
Ela amplia a compreensão sobre as consequências de cada escolha e ajuda a relacionar o uso do dinheiro aos objetivos de vida. Com isso, as decisões deixam de ser apenas reativas e passam a fazer parte de um planejamento.
O que realmente muda a relação com o dinheiro?
Controlar gastos é uma etapa importante da organização financeira, mas é apenas o começo. A transformação real depende de consciência, mudança de comportamento e planejamento.
Uma vida financeira mais saudável não se mede apenas por quanto se gasta ou se economiza. Ela é construída a partir das escolhas, dos hábitos e dos objetivos que orientam o uso do dinheiro, em cada fase da vida, dentro de casa, na escola, no trabalho e na sociedade.
Veja também: