
Contas que não fecham no fim do mês, parcelas acumuladas no cartão, uso frequente do cheque especial e a sensação de que o salário “some” antes de cumprir sua função. Para muitos trabalhadores, essas situações fazem parte da rotina e acompanham a pessoa também no ambiente de trabalho, ocupando pensamentos, gerando preocupação e influenciando decisões.
Diante desse cenário, muitas empresas promovem uma palestra sobre finanças pessoais, normalmente em datas específicas ou dentro de uma semana temática. A iniciativa tem valor, porque abre a conversa e desperta o interesse. O problema é que uma ação isolada raramente é suficiente para transformar hábitos. Comportamentos financeiros se constroem ao longo do tempo, com prática, revisão e acompanhamento.
É por isso que a educação financeira corporativa precisa ser entendida como um processo contínuo de aprendizagem, desenvolvimento de hábitos e acompanhamento, e não como um evento. Este artigo mostra como estruturar um programa com essa lógica, do diagnóstico inicial à avaliação dos resultados.
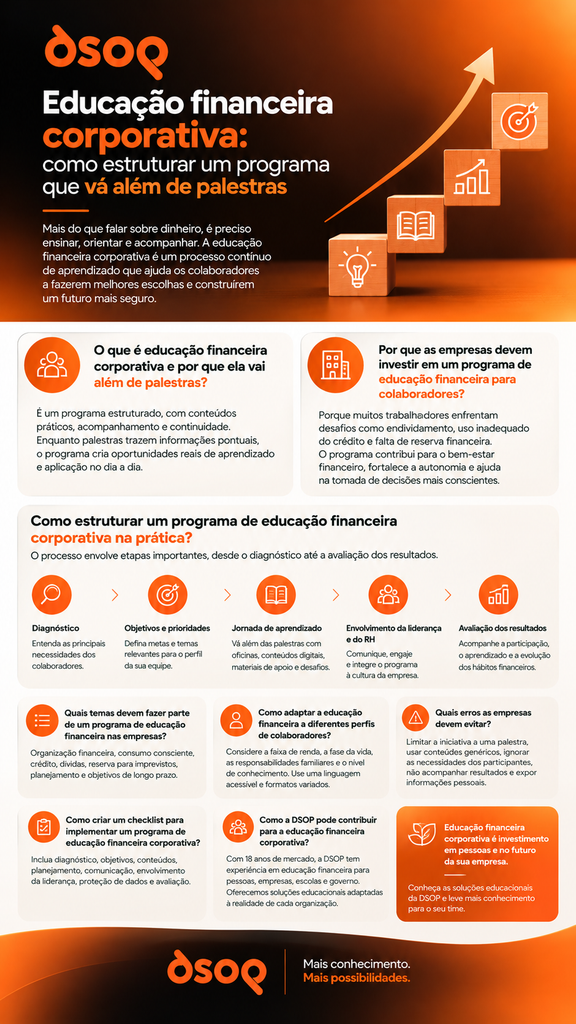
O que é educação financeira corporativa e por que ela vai além de palestras?
Educação financeira corporativa é o conjunto de ações educativas que uma organização oferece aos seus colaboradores para que eles compreendam melhor a própria vida financeira, desenvolvam hábitos mais conscientes e tomem decisões com mais autonomia sobre o dinheiro. Ela integra a estratégia de desenvolvimento de pessoas e de bem-estar da empresa.
Na prática, um programa de educação financeira nas empresas trabalha conhecimentos (como funcionam juros, crédito e orçamento), habilidades (como registrar despesas e planejar gastos) e atitudes (como a forma de lidar com desejos de consumo e com objetivos futuros). O foco está no aprendizado, e não em dizer a cada pessoa o que ela deve fazer com o próprio dinheiro.
A diferença entre uma palestra e um programa está na estrutura. Uma palestra pontual costuma ter duração curta, conteúdo geral e nenhum acompanhamento posterior. O participante pode sair motivado, mas sem apoio para aplicar o que ouviu. Já um programa estruturado parte de um diagnóstico, define objetivos, distribui os conteúdos ao longo do tempo, inclui atividades práticas, oferece momentos de retomada e avalia a evolução do aprendizado.
Em outras palavras, a palestra pode ser uma porta de entrada. O programa é o caminho que vem depois dela.
Por que as empresas devem investir em um programa de educação financeira para colaboradores?
As dificuldades financeiras não se limitam a uma faixa de renda ou a um cargo. Elas podem aparecer de formas diferentes: endividamento, uso inadequado do crédito (como recorrer ao rotativo do cartão ou ao cheque especial para despesas do dia a dia), ausência de reserva para imprevistos e dificuldade para organizar despesas e acompanhar para onde o dinheiro vai.
Muitas dessas situações têm origem na falta de informação ou de hábitos de planejamento, e não em descuido. Boa parte das pessoas nunca teve contato com educação financeira na escola ou na família. Por isso, um espaço educativo dentro da empresa pode representar a primeira oportunidade de aprender sobre o tema de forma organizada.
Para o colaborador, um programa de educação financeira pode contribuir para:
- compreender melhor a própria situação financeira, com base em informações concretas;
- tomar decisões de consumo e de crédito com mais consciência;
- planejar objetivos pessoais e familiares;
- sentir mais segurança e autonomia ao lidar com o dinheiro.
Para a organização, os benefícios potenciais estão ligados ao bem-estar financeiro dos funcionários e à forma como ele se relaciona com outras dimensões da vida profissional. Preocupações financeiras podem afetar a concentração, o estado emocional e a disposição das pessoas. Ao oferecer apoio educativo, a empresa demonstra cuidado com seus colaboradores e fortalece sua estratégia de desenvolvimento humano.
É importante, porém, tratar esses ganhos com equilíbrio. Melhorias em produtividade, engajamento ou redução do absenteísmo não são consequências automáticas de um programa de educação financeira. Esses indicadores dependem de muitos fatores, como gestão, clima organizacional, condições de trabalho e contexto econômico. O que um programa bem estruturado pode fazer é criar condições para que os colaboradores aprendam e desenvolvam hábitos melhores, o que tende a refletir positivamente em sua qualidade de vida.
Como estruturar um programa de educação financeira corporativa na prática?
Um programa consistente segue um roteiro com etapas encadeadas: diagnóstico, definição de objetivos, planejamento da jornada de aprendizagem, envolvimento das áreas responsáveis e avaliação. Cada etapa alimenta a seguinte, e a avaliação retorna informações para ajustar o próprio programa.
Como identificar as necessidades financeiras dos colaboradores?
O ponto de partida é entender quais são as principais dificuldades e necessidades de aprendizagem do público. Sem esse levantamento, o risco é oferecer conteúdos que não dialogam com a realidade das pessoas.
Algumas formas de fazer esse diagnóstico:
- pesquisas voluntárias e anônimas, com perguntas sobre hábitos, dúvidas e temas de interesse;
- questionários educativos, que avaliam o nível de conhecimento sobre conceitos como juros, orçamento e crédito;
- consultas agregadas, como grupos de escuta ou conversas com lideranças sobre as demandas percebidas nas equipes.
O cuidado central nessa etapa é a privacidade. A empresa não deve coletar nem expor informações financeiras individuais, como valores de dívidas, salários comprometidos ou situação de crédito de um colaborador específico. Os dados devem ser analisados de forma agregada, com finalidade clara e em conformidade com a Lei Geral de Proteção de Dados (LGPD). Deixar explícito que a participação é voluntária e que as respostas não serão associadas a ninguém aumenta a confiança e a sinceridade das respostas.
Como definir objetivos e prioridades para o programa de educação financeira?
Com o diagnóstico em mãos, a empresa consegue estabelecer objetivos claros e adequados ao perfil dos colaboradores. Um bom objetivo descreve o que se espera que os participantes aprendam ou sejam capazes de fazer, e não apenas a quantidade de eventos realizados.
Por exemplo, “realizar quatro encontros no semestre” é uma meta de execução. Já “ajudar os participantes a montar e acompanhar o próprio orçamento mensal” é um objetivo educativo. As duas coisas são úteis, mas o segundo tipo orienta melhor as escolhas de conteúdo e de avaliação.
Os temas prioritários variam conforme o diagnóstico e podem incluir organização do orçamento, consumo consciente, endividamento, crédito, planejamento familiar, reserva financeira e objetivos de longo prazo. Se o levantamento indicar muitas dúvidas sobre juros e parcelamentos, por exemplo, faz sentido priorizar crédito e endividamento antes de avançar para temas como investimentos.
Como transformar palestras em uma jornada contínua de aprendizagem financeira?
A palestra não precisa ser abandonada. Ela pode funcionar muito bem como abertura do programa, apresentando a proposta e despertando o interesse. O que muda é o que acontece depois.
Entre os formatos que podem complementar a palestra estão:
- oficinas práticas, em que os participantes aplicam conceitos à própria realidade, como montar um orçamento ou simular o custo de um financiamento;
- trilhas de aprendizagem, com módulos organizados em sequência e níveis de profundidade diferentes;
- conteúdos digitais, como vídeos curtos, artigos e materiais que podem ser acessados no momento mais conveniente;
- exercícios e materiais de apoio, como planilhas, apontamentos de despesas e guias de consulta;
- desafios educativos, por exemplo um período dedicado a registrar todos os gastos ou a identificar despesas que podem ser revistas;
- encontros periódicos, para retomar conceitos, esclarecer dúvidas e compartilhar aprendizados de forma coletiva.
A distribuição ao longo do tempo é o que dá sentido à jornada. Mudanças de hábito precisam de intervalos para prática. Um módulo sobre diagnóstico de despesas, por exemplo, ganha força quando o participante tem algumas semanas para registrar seus gastos antes do próximo encontro, em que esses registros servem de base para o planejamento. Assim, cada etapa se apoia na experiência acumulada na etapa anterior.
Como envolver a liderança e o setor de Recursos Humanos no programa?
O RH costuma ser a área responsável por coordenar o programa: conduz o diagnóstico, define o cronograma, seleciona parceiros educacionais, organiza a comunicação e acompanha os indicadores. Também é quem integra a educação financeira à estratégia de desenvolvimento e bem-estar dos colaboradores, evitando que ela fique isolada como uma ação avulsa.
A liderança tem papel decisivo na legitimidade da iniciativa. Quando gestores apoiam o programa, liberam tempo para a participação e tratam o tema com naturalidade, a mensagem é de que aprender sobre dinheiro faz parte do desenvolvimento profissional e pessoal. Líderes também podem participar das atividades, mostrando que o conteúdo é relevante para todos.
A comunicação interna deve apresentar o programa de forma positiva e acolhedora, com foco em aprendizado e autonomia. Mensagens que sugerem que o programa é “para quem está com problemas” afastam participantes e reforçam estigmas.
Um cuidado essencial: nenhuma liderança deve ter acesso à situação financeira individual dos membros de sua equipe por meio do programa. A participação deve ser voluntária, e qualquer dado coletado deve permanecer agregado e protegido.
Como medir os resultados de um programa de educação financeira corporativa?
Avaliar é o que permite saber se o programa está cumprindo seus objetivos e o que precisa ser ajustado. Para isso, vale organizar os indicadores em três níveis.
Participação: adesão (quantos colaboradores se inscreveram), frequência nas atividades e taxa de conclusão de trilhas ou módulos. Esses números mostram o alcance, mas não indicam se houve aprendizado.
Aprendizagem: evolução do conhecimento financeiro, medida por questionários aplicados antes e depois de cada etapa, e capacidade de realizar tarefas práticas, como organizar um orçamento ou calcular o custo total de uma compra parcelada.
Comportamento e percepção: relatos voluntários sobre novos hábitos (como passar a registrar despesas ou começar uma reserva) e a percepção de confiança para tomar decisões financeiras, coletada por pesquisas anônimas.
Para que a comparação faça sentido, é fundamental estabelecer uma linha de base no início do programa, ou seja, registrar como estavam conhecimento e percepção antes das ações. A partir daí, o acompanhamento periódico mostra a evolução.
A interpretação exige cautela. Participar não é o mesmo que aprender, e aprender não é o mesmo que mudar comportamento. Além disso, mudanças na situação financeira das pessoas também são influenciadas por fatores externos, como inflação, taxa de juros e eventos familiares. Por isso, os resultados devem ser lidos como sinais da contribuição do programa, e não como prova de causa e efeito.
Quais temas devem fazer parte de um programa de educação financeira nas empresas?
Os conteúdos mais frequentes em programas de educação financeira para colaboradores incluem:
- organização financeira, com a construção de rotinas para acompanhar o dinheiro;
- diagnóstico de receitas e despesas, para entender com precisão quanto entra e para onde vai cada valor;
- planejamento de gastos, com a elaboração de um orçamento realista;
- consumo consciente, ajudando a diferenciar necessidades de desejos e a refletir antes de comprar;
- crédito e juros, explicando como funcionam cartão, empréstimos, financiamentos e o custo total de uma operação;
- negociação de dívidas, com orientações sobre como compreender os compromissos e avaliar propostas;
- reserva para imprevistos, mostrando por que ela é uma proteção para o orçamento;
- planejamento de objetivos, transformando sonhos em metas com prazo e valor;
- preparação para o futuro, incluindo planejamento de longo prazo e aposentadoria.
Mais importante do que a lista é a ordem e a forma de apresentar esses temas. A sequência deve considerar o diagnóstico, o contexto dos participantes e o nível de conhecimento financeiro de cada grupo. Falar sobre investimentos para quem ainda não consegue fechar o mês pode gerar frustração. Da mesma forma, insistir em conceitos básicos com um grupo que já domina o orçamento tende a reduzir o interesse. Oferecer o mesmo conteúdo de maneira indiscriminada a todos é uma das principais causas de baixa adesão.
Como adaptar a educação financeira corporativa a diferentes perfis de colaboradores?
Uma empresa reúne pessoas com faixas de renda, fases da vida, responsabilidades familiares, níveis de conhecimento e realidades profissionais muito diferentes. Um jovem em seu primeiro emprego, uma pessoa que sustenta a família sozinha e um profissional próximo da aposentadoria têm dúvidas e prioridades distintas.
Algumas formas de considerar essa diversidade:
- organizar trilhas por tema ou por momento de vida, permitindo que cada pessoa escolha o que faz mais sentido para ela;
- usar linguagem acessível e exemplos cotidianos, como a compra do mês, a conta de luz ou uma parcela do celular;
- oferecer formatos variados, como encontros presenciais, conteúdos digitais e materiais impressos, considerando turnos, acesso à tecnologia e rotina de trabalho;
- adequar horários e duração das atividades a equipes operacionais, que nem sempre têm a mesma flexibilidade de quem trabalha em escritório.
A personalização também exige sensibilidade. O programa não deve estigmatizar colaboradores endividados nem pressupor que todos enfrentam os mesmos problemas. Abordar o endividamento como uma situação que pode acontecer com qualquer pessoa, e não como falha individual, torna o ambiente mais seguro para aprender.
Quais erros as empresas devem evitar ao implementar educação financeira corporativa?
Alguns erros comprometem a qualidade do programa e reduzem suas chances de gerar aprendizado real:
- limitar a iniciativa a uma palestra anual, sem continuidade nem acompanhamento;
- utilizar conteúdos genéricos, desconectados da realidade dos participantes;
- ignorar o diagnóstico e escolher temas por suposição;
- não estabelecer objetivos, o que impede saber se o programa está funcionando;
- deixar de acompanhar resultados, perdendo a oportunidade de ajustar o percurso;
- tratar dificuldades financeiras com julgamentos, culpando os participantes por suas escolhas;
- expor informações pessoais, seja em dinâmicas de grupo, seja no compartilhamento de dados com lideranças.
Esses erros mostram por que quatro elementos são fundamentais. A continuidade permite que o conhecimento se transforme em prática. A privacidade garante confiança e participação sincera. A linguagem acessível inclui pessoas com diferentes níveis de conhecimento. E a avaliação transforma o programa em algo que pode ser aprimorado de forma consistente.
Como criar um checklist para implementar um programa de educação financeira corporativa?
O checklist abaixo pode orientar gestores e profissionais de RH na implantação:
- Diagnóstico: aplicar pesquisa voluntária e anônima sobre hábitos, dúvidas e temas de interesse.
- Linha de base: registrar o nível inicial de conhecimento e de confiança financeira dos participantes.
- Objetivos: definir o que os colaboradores devem aprender ou ser capazes de fazer ao final de cada etapa.
- Conteúdos: selecionar e ordenar os temas de acordo com o diagnóstico e os perfis identificados.
- Formatos: combinar palestra de abertura, oficinas, trilhas, conteúdos digitais e encontros periódicos.
- Cronograma: distribuir as atividades ao longo de meses, com intervalos para aplicação prática.
- Comunicação interna: apresentar o programa com foco em aprendizado e autonomia, sem estigmas.
- Liderança: garantir apoio dos gestores e tempo disponível para participação.
- Proteção de dados: assegurar participação voluntária, dados agregados e conformidade com a LGPD.
- Acompanhamento: monitorar adesão, participação e conclusão das atividades.
- Avaliação: medir aprendizagem e percepção, comparando com a linha de base.
- Ajustes: revisar conteúdos e formatos com base nos resultados e no retorno dos participantes.
Como a DSOP pode contribuir para a educação financeira corporativa?
A DSOP atua há 18 anos com educação financeira e reúne experiência no desenvolvimento de iniciativas educacionais para pessoas, empresas, escolas e governo. Essa trajetória em públicos tão diferentes reforça um princípio que orienta seu trabalho: a educação financeira precisa respeitar as necessidades de cada público e a realidade de cada organização.
A proposta educacional da DSOP está baseada na Metodologia DSOP, cujas etapas (Diagnosticar, Sonhar, Orçar e Poupar) dialogam diretamente com a lógica de um programa contínuo. O ponto de partida é compreender a própria realidade financeira; em seguida, dar significado ao dinheiro por meio de objetivos pessoais; depois, organizar o orçamento a partir desses objetivos; e, por fim, construir o hábito de poupar para realizá-los. Trata-se de um processo de aprendizagem e de mudança de comportamento, que se desenvolve com o tempo e com a prática.
No ambiente corporativo, uma abordagem educativa estruturada pode apoiar os colaboradores no desenvolvimento de conhecimentos e hábitos financeiros, enquanto a empresa fortalece sua estratégia de desenvolvimento e bem-estar. Os resultados, naturalmente, dependem do engajamento dos participantes, do contexto de cada organização e da forma como o programa é conduzido.
Estruturar um programa de educação financeira corporativa significa, portanto, criar oportunidades contínuas de aprendizagem, e não apenas realizar eventos isolados. É um investimento no desenvolvimento das pessoas, construído com diagnóstico, planejamento, cuidado e acompanhamento.
Se a sua empresa deseja transformar a educação financeira em uma iniciativa contínua para os colaboradores, conheça as soluções educacionais da DSOP e descubra como adaptá-las à realidade da sua organização.
Perguntas frequentes sobre educação financeira corporativa
O que é educação financeira corporativa?
É o conjunto de ações educativas que uma empresa oferece aos colaboradores para que eles compreendam melhor suas finanças, desenvolvam hábitos mais conscientes e tomem decisões com mais autonomia. No ambiente de trabalho, ela costuma fazer parte das estratégias de desenvolvimento de pessoas e de bem-estar.
Qual é a diferença entre uma palestra e um programa de educação financeira corporativa?
A palestra é uma ação pontual, geralmente curta e sem acompanhamento. O programa é uma iniciativa contínua, que parte de um diagnóstico, define objetivos, inclui atividades práticas ao longo do tempo e avalia a evolução dos participantes. A palestra pode abrir o programa, mas não o substitui.
Como implementar educação financeira para colaboradores?
As principais etapas são: fazer um diagnóstico voluntário e anônimo das necessidades, estabelecer uma linha de base, definir objetivos educativos, selecionar e ordenar os conteúdos, planejar atividades em diferentes formatos ao longo do tempo, envolver RH e lideranças, proteger os dados dos participantes e acompanhar os resultados para ajustar o programa.
Quais assuntos devem ser abordados em um programa de educação financeira nas empresas?
Os temas mais comuns são organização financeira, diagnóstico de receitas e despesas, orçamento, consumo consciente, crédito e juros, negociação de dívidas, reserva para imprevistos, planejamento de objetivos e preparação para o futuro. A escolha e a ordem desses temas devem seguir o diagnóstico e o nível de conhecimento de cada grupo.
Como medir os resultados da educação financeira corporativa?
É possível acompanhar adesão, frequência, conclusão de atividades, evolução do conhecimento em questionários, capacidade de montar um orçamento e percepção de confiança nas decisões financeiras. Participação, aprendizagem e mudança de comportamento devem ser avaliadas separadamente, porque uma não garante a outra.
A educação financeira corporativa pode ajudar colaboradores endividados?
Pode apoiar, de forma educativa, a compreensão das dívidas, dos juros envolvidos e do custo de cada compromisso, além da organização do orçamento e da avaliação de alternativas, como a negociação. Ela não elimina dívidas por si só nem substitui orientação individualizada, mas pode ajudar a pessoa a tomar decisões mais informadas.
Quanto tempo deve durar um programa de educação financeira corporativa?
Não existe uma duração única. Ela depende dos objetivos, do diagnóstico e dos formatos escolhidos. O essencial é a continuidade: os conteúdos precisam ser distribuídos em intervalos que permitam aos participantes aplicar o que aprenderam e retomar os conceitos com o tempo.
Como a DSOP pode ajudar as empresas a desenvolver um programa de educação financeira?
Com 18 anos de atuação em educação financeira para pessoas, empresas, escolas e governo, a DSOP oferece soluções educacionais baseadas em sua metodologia, que podem ser adaptadas ao perfil dos colaboradores e à realidade de cada organização, com foco no desenvolvimento contínuo de conhecimentos e hábitos financeiros.


