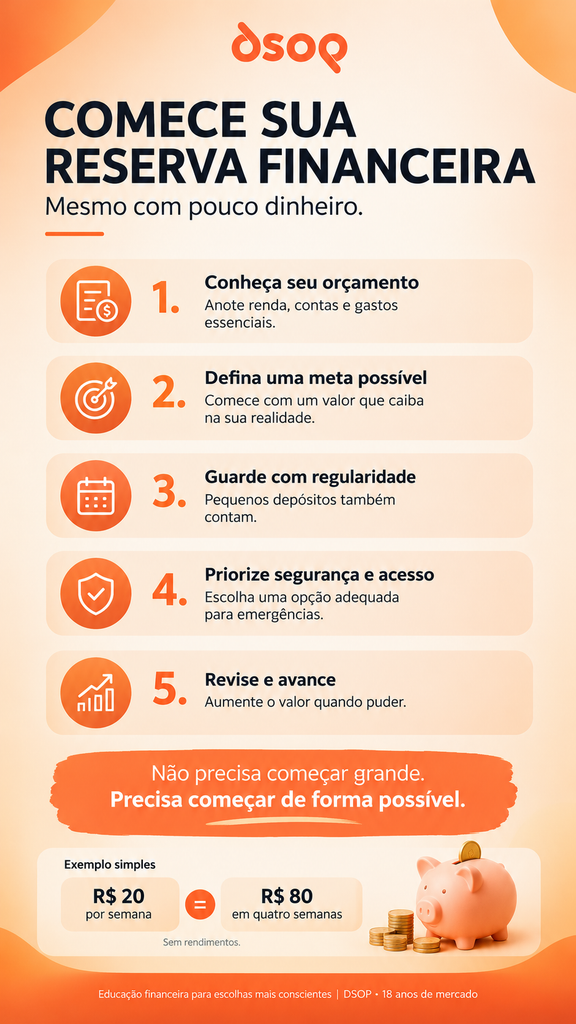
Montar uma reserva financeira ganhando pouco é possível, desde que você comece com um valor que caiba no seu orçamento e mantenha a regularidade. Não é preciso esperar o mês em que sobra bastante. Guardar R$ 20, R$ 50 ou R$ 100 com constância cria uma base de segurança e, mais importante, constrói o hábito que sustenta valores maiores no futuro.
Quando a renda é limitada e as despesas consomem quase tudo, a ideia de poupar pode parecer distante. Aluguel, alimentação, transporte e contas básicas vêm primeiro, e isso é legítimo. Ainda assim, um imprevisto como um conserto urgente, uma consulta médica ou uma perda temporária de renda costuma custar mais caro para quem não tem nenhuma reserva, porque força o uso de crédito caro.
Neste guia, você vai entender o que é uma reserva financeira, como começar com pouco, quanto guardar, onde manter o dinheiro e como sustentar o hábito ao longo do tempo. A educação financeira entra como o fio condutor: reservas se formam menos por fórmulas e mais por escolhas conscientes repetidas.
O que é uma reserva financeira e por que ela é importante?
Reserva financeira é um valor guardado para ser usado em situações imprevistas ou para objetivos planejados, sem desorganizar o orçamento. Quando falamos de imprevistos, usamos o termo reserva de emergência: dinheiro destinado a cobrir perda de renda, despesas médicas, consertos urgentes e outros gastos que não podiam ser antecipados.
Ela é importante porque funciona como um amortecedor. Sem reserva, qualquer surpresa vira dívida. Com reserva, a pessoa ganha tempo para reorganizar a vida sem recorrer a empréstimos com juros altos.
É útil separar dois tipos de dinheiro guardado. A reserva de emergência deve estar disponível a qualquer momento e não deve ser usada para gastos previstos. Já o dinheiro para objetivos planejados, como uma viagem, a compra de um eletrodoméstico ou uma reforma, tem finalidade e prazo definidos. Misturar os dois é um dos motivos mais comuns pelos quais a reserva desaparece sem que a pessoa perceba.
Como montar uma reserva financeira começando com pouco dinheiro?
Para começar com pouco, identifique um valor mensal possível, defina uma primeira meta pequena e automatize ou lembre-se de guardar logo que a renda entrar. O ponto de partida é o que é viável hoje, sem comprometer as necessidades básicas.
Um caminho realista segue estes passos. Primeiro, observe quanto entra e quanto sai em um ou dois meses. Depois, procure uma quantia, mesmo pequena, que possa ser separada sem deixar contas essenciais descobertas. Em seguida, estabeleça uma meta inicial alcançável, como juntar o equivalente a uma semana ou a um mês de despesas essenciais. Por fim, reserve esse valor assim que receber, em vez de esperar o que sobra no fim do mês, porque o que sobra tende a não aparecer.
Veja uma simulação ilustrativa, sem considerar rendimentos:
- Guardando R$ 20 por mês, a pessoa acumula R$ 240 em 12 meses.
- Guardando R$ 50 por mês, acumula R$ 600 em 12 meses.
- Guardando R$ 100 por mês, acumula R$ 1.200 em 12 meses.
Esses números dependem da regularidade dos depósitos. Eventuais rendimentos podem aumentar um pouco o total, mas variam conforme o local onde o dinheiro é mantido. Mais do que o valor, o que conta nos primeiros meses é a consistência.
Como organizar o orçamento para conseguir guardar dinheiro?
Para organizar o orçamento, liste todas as receitas e despesas do mês e separe os gastos fixos, os variáveis, as dívidas e os pequenos gastos recorrentes. Só depois de enxergar o quadro completo é possível decidir quanto reservar.
Comece anotando o que entra: salário, renda extra, benefícios. Depois, registre as despesas fixas, como moradia, energia, água, internet e transporte. Em seguida, os gastos variáveis, como alimentação, lazer e compras do mês. Inclua as parcelas de dívidas e, por último, os pequenos gastos recorrentes, como assinaturas, lanches e taxas, que passam despercebidos e somam valores relevantes.
É importante não presumir que toda pessoa tem gastos supérfluos para cortar. Muitas famílias já vivem com o essencial, e o orçamento precisa respeitar essa realidade. Nesse caso, o ajuste pode estar em renegociar uma conta, trocar um plano por um mais barato, planejar compras para evitar desperdício ou, quando possível, buscar uma renda adicional. O orçamento não é uma ferramenta de cobrança. É um instrumento para tomar decisões com mais clareza, de acordo com as prioridades de cada família.
Quanto guardar por mês para construir uma reserva financeira?
Não existe um valor mensal único que sirva para todos: o adequado é o que cabe na sua renda, respeita seus compromissos e pode ser mantido com regularidade. Para quem tem renda estável, pode ser um valor fixo. Para quem tem ganhos instáveis, pode ser um valor menor nos meses fracos e maior nos meses bons.
Não há percentual obrigatório de economia, e ninguém deve deixar de pagar despesas essenciais para poupar. Vale mais guardar um valor pequeno sem sacrificar a alimentação e a moradia do que fazer um esforço grande que dure apenas dois meses.
Alguns exemplos acessíveis: quem tem pouca margem pode começar com R$ 20 por mês e aumentar R$ 5 a cada trimestre. Quem recebe um valor extra, como um abono ou um trabalho eventual, pode destinar uma parte a ele. O importante é que o valor escolhido seja realista e que o hábito se mantenha.
Qual deve ser o valor ideal de uma reserva de emergência?
O valor da reserva de emergência deve ser estimado a partir das despesas essenciais mensais, ajustado ao grau de estabilidade da renda e às responsabilidades de cada pessoa. Despesas essenciais são aquelas que não podem parar: moradia, alimentação, saúde, transporte, contas básicas e parcelas obrigatórias.
Um parâmetro frequentemente citado no planejamento financeiro pessoal é manter de três a seis meses de despesas essenciais. Ele serve como referência, não como regra universal. Quem tem emprego estável, sem dependentes e com outras fontes de apoio pode precisar de menos. Quem tem renda variável, filhos ou depende de uma única fonte tende a se sentir mais seguro com um prazo maior.
Um cenário ilustrativo: suponha despesas essenciais de R$ 2.000 por mês. Uma primeira meta pode ser reunir R$ 2.000, equivalente a um mês. Guardando R$ 100 por mês, sem considerar rendimentos, seriam 20 meses para chegar lá. Depois, a meta pode ser ampliada gradualmente para R$ 4.000 (dois meses), R$ 6.000 (três meses) e assim por diante. Dividir o objetivo em etapas torna o processo mais leve e permite comemorar cada avanço.
Como começar uma reserva financeira mesmo estando endividado?
É possível começar uma pequena reserva mesmo com dívidas, avaliando cada situação com cuidado: o objetivo é equilibrar a proteção contra imprevistos com a redução de dívidas caras. Não existe uma única estratégia que valha para todos.
O primeiro passo é conhecer o tamanho do problema. Liste cada dívida, com valor, taxa de juros, parcela e situação. Identifique as que têm juros mais altos, como cartão de crédito rotativo e cheque especial, porque costumam crescer mais rápido. Verifique se é possível negociar, alongar prazos ou reduzir taxas, e mantenha em dia as despesas essenciais.
Uma reserva inicial pequena pode evitar que um imprevisto force a pessoa a contrair uma nova dívida. Por outro lado, ignorar dívidas caras tende a piorar o cenário com o tempo. Por isso, a proporção entre quitar dívidas e guardar deve ser avaliada de acordo com os juros envolvidos, a renda e o risco de imprevistos. Em caso de dúvida, procurar orientação de um educador financeiro ou do próprio credor para negociar pode ajudar.
Onde guardar o dinheiro da reserva de emergência?
A reserva de emergência deve ficar em um local seguro, de fácil acesso e com possibilidade de resgate rápido, sem risco de perda do valor guardado. As características mais importantes a avaliar são segurança, liquidez, previsibilidade e facilidade de acesso.
Entre as opções mais usadas estão a caderneta de poupança, o Tesouro Selic, CDBs com liquidez diária e contas remuneradas. Cada uma tem características próprias, e as condições mudam com o tempo.
- Poupança: a regra de remuneração depende da taxa Selic. Quando a Selic está acima de 8,5% ao ano, o rendimento é de 0,5% ao mês mais a Taxa Referencial (TR). Quando está igual ou abaixo, passa a ser 70% da Selic mais a TR. Para pessoas físicas, não há cobrança de Imposto de Renda sobre o rendimento.
- Tesouro Selic: título público com liquidez diária, cujo risco é associado ao Tesouro Nacional. Há incidência de Imposto de Renda no rendimento, conforme a tabela regressiva de renda fixa, e pode haver taxas de custódia e das instituições intermediárias.
- CDB com liquidez diária: emitido por bancos. Em geral, tem cobertura do Fundo Garantidor de Créditos (FGC) até R$ 250 mil por CPF por instituição, com limite global de R$ 1 milhão a cada quatro anos. Também há Imposto de Renda e, em resgates muito curtos, pode haver IOF.
- Conta remunerada: rende automaticamente um percentual de algum indicador. Vale verificar a regra, a instituição e a garantia.
Antes de escolher, confira as condições atuais de cada produto: rentabilidade, prazo de resgate, tarifas, tributação e riscos. As informações oficiais estão disponíveis no site do Banco Central, no Tesouro Direto e no FGC.
É fundamental diferenciar reserva de emergência de investimentos de longo prazo. Produtos que oscilam de valor, como ações e fundos mais arriscados, podem estar em baixa justamente quando você precisa do dinheiro. Por isso, não são substitutos adequados para a reserva, que precisa estar disponível pelo valor que você guardou.
Quais hábitos ajudam a manter uma reserva financeira ao longo do tempo?
Os hábitos que mais ajudam são a regularidade dos aportes, a revisão periódica do orçamento, o acompanhamento das metas e a adaptação dos valores quando a renda muda. A reserva é uma construção contínua, e o comportamento pesa tanto quanto a matemática.
Separe um momento no mês para olhar o orçamento e o saldo da reserva. Se a renda aumentar, considere elevar um pouco o valor guardado. Se diminuir, reduza sem abandonar o hábito. Uma contribuição menor ainda mantém a rotina viva.
Haverá meses em que não será possível guardar nada. Isso acontece e não é fracasso. Evitar a culpa é essencial, porque ela costuma levar ao abandono completo do plano. A melhor resposta é retomar no mês seguinte, com o valor possível.
A educação financeira é justamente isso: entender que dinheiro envolve emoções, hábitos e escolhas, e não apenas cálculos. Quem aprende a observar as próprias decisões tem mais chances de mantê-las.
Como colocar o plano em prática?
Para colocar o plano em prática, siga seis passos: levantar renda e despesas, identificar dívidas, definir uma meta inicial, escolher um valor de contribuição, selecionar onde guardar e acompanhar a evolução. Cada etapa pode ser feita em poucos minutos por mês.
- Levantar a renda e as despesas essenciais. Anote o que entra e o que precisa ser pago todo mês. Esse é o ponto de partida para qualquer decisão.
- Identificar a situação das dívidas e os compromissos prioritários. Liste as dívidas, as taxas e os vencimentos. Priorize o que é essencial e as dívidas mais caras.
- Definir uma primeira meta financeira alcançável. Por exemplo, juntar R$ 500 ou o equivalente a uma semana de despesas. Metas pequenas geram confiança.
- Escolher um valor de contribuição compatível com o orçamento. Pode ser R$ 20, R$ 50 ou outro valor que você consiga manter, mesmo nos meses apertados.
- Selecionar uma opção adequada para guardar o dinheiro. Verifique segurança, liquidez e as condições atuais do produto escolhido.
- Acompanhar a evolução da reserva e revisar o plano periodicamente. Uma vez por mês, observe o saldo e ajuste o valor conforme a realidade.
Como a educação financeira contribui para a construção de uma reserva?
A educação financeira contribui ao transformar o ato de guardar dinheiro em uma prática consciente, apoiada em planejamento, hábitos e decisões informadas. Sem ela, a reserva depende da sorte ou da força de vontade. Com ela, passa a depender de método.
Quem compreende o próprio orçamento tende a tomar decisões mais seguras sobre consumo, crédito e prioridades. Essa compreensão se reflete em outras áreas: na vida familiar, ao conversar sobre dinheiro; na escola, ao ensinar crianças e jovens; e no trabalho, ao lidar com metas e recursos.
A DSOP atua há 18 anos no mercado com uma proposta de educação financeira voltada a pessoas, escolas, empresas e governo. A ideia é contribuir para o desenvolvimento de competências que podem ser aplicadas na vida pessoal, familiar, escolar e profissional, valorizando a mudança de hábitos e uma relação equilibrada com o dinheiro.
Perguntas frequentes sobre como montar uma reserva financeira
É possível montar uma reserva financeira ganhando pouco?
Sim. O que importa é a regularidade, não o tamanho do valor. Começar com uma quantia pequena e mantê-la ao longo do tempo cria proteção e hábito. O ritmo será mais lento, mas o processo é o mesmo.
Como começar a guardar dinheiro quando não sobra nada no fim do mês?
Revise o orçamento para encontrar um valor mínimo possível, mesmo que seja R$ 10 ou R$ 20, e separe-o logo após receber. Renegociar contas, evitar desperdícios e planejar compras podem abrir uma pequena margem. Se realmente não há margem, vale buscar renda adicional ou apoio para reorganizar o orçamento.
Quanto devo guardar por mês para ter uma reserva de emergência?
Depende da sua renda, das despesas e da estabilidade dos ganhos. Não há um percentual obrigatório. Escolha um valor que você consiga manter, sem deixar de pagar o essencial, e ajuste quando a renda mudar.
Qual deve ser o valor de uma reserva financeira?
Uma referência comum é de três a seis meses de despesas essenciais, mas é apenas um parâmetro. Pessoas com renda variável ou dependentes podem precisar de um valor maior. Comece com uma meta menor, como um mês, e amplie gradualmente.
É melhor quitar as dívidas ou começar uma reserva de emergência?
Depende dos juros e da sua situação. Dívidas muito caras costumam pesar mais e merecem atenção, mas ficar sem nenhuma reserva pode levar a novas dívidas diante de um imprevisto. Muitas pessoas combinam uma reserva inicial pequena com a negociação ou quitação das dívidas.
Onde guardar o dinheiro da reserva de emergência?
Em local seguro, com resgate rápido e sem risco de perda de valor. Poupança, Tesouro Selic, CDB com liquidez diária e contas remuneradas são opções comuns. Verifique as condições atuais de cada uma, incluindo tributação e garantias.
Posso usar a reserva financeira para pagar uma dívida?
A reserva de emergência é para imprevistos. Usá-la para uma dívida muito cara pode fazer sentido em alguns casos, mas deixa você sem proteção. Avalie com cuidado e, se usar, planeje repor o valor.
O que fazer quando preciso usar o dinheiro da reserva?
Use sem culpa, pois é para isso que ela existe. Depois, retome os depósitos assim que possível, mesmo com valores menores, até recompor o saldo.
Como guardar dinheiro com renda variável?
Defina um valor mínimo para os meses fracos e guarde uma parcela maior nos meses de maior ganho. Calcule suas despesas essenciais pelo mês mais difícil e considere uma meta de reserva mais ampla, pela menor previsibilidade.
Quanto tempo leva para montar uma reserva financeira?
Depende da meta e do valor guardado. No exemplo ilustrativo de despesas essenciais de R$ 2.000, guardar R$ 100 por mês levaria 20 meses para juntar um mês de despesas, sem considerar rendimentos. Quanto maior a meta ou menor o depósito, mais tempo leva.
Vale a pena começar uma reserva com apenas R$ 10 ou R$ 20 por mês?
Vale. Com R$ 10 por mês, são R$ 120 em um ano; com R$ 20, R$ 240. É pouco diante de grandes despesas, mas já ajuda em pequenos imprevistos e, principalmente, consolida o hábito, que pode crescer quando a renda permitir.
Conclusão
Montar uma reserva financeira é um processo gradual. Pode começar com valores pequenos e evoluir conforme a realidade financeira permite. Não há um momento perfeito nem um valor mágico: há decisões possíveis, feitas com consciência e repetidas ao longo do tempo.
Planejar, observar o próprio orçamento e construir hábitos sustentáveis é uma forma de cuidar de si e de quem depende de você. Cada valor guardado é um passo em direção a mais tranquilidade diante do que não se pode prever.
Veja também: