O que é o endividamento dos colaboradores?
Endividamento dos colaboradores é a situação em que funcionários de uma empresa assumem compromissos financeiros que comprometem uma parte excessiva da renda ou que já não conseguem pagar em dia. Ele vai do orçamento apertado, em que todo o salário já chega comprometido, até a inadimplência, quando as contas atrasam e o nome é negativado.
É importante diferenciar dois conceitos. Ter dívidas não é necessariamente um problema: financiamentos e parcelamentos fazem parte da vida financeira de muitas famílias. O problema começa quando a dívida deixa de ser planejada e passa a controlar as decisões da pessoa, gerando atrasos, juros acumulados e preocupação constante.
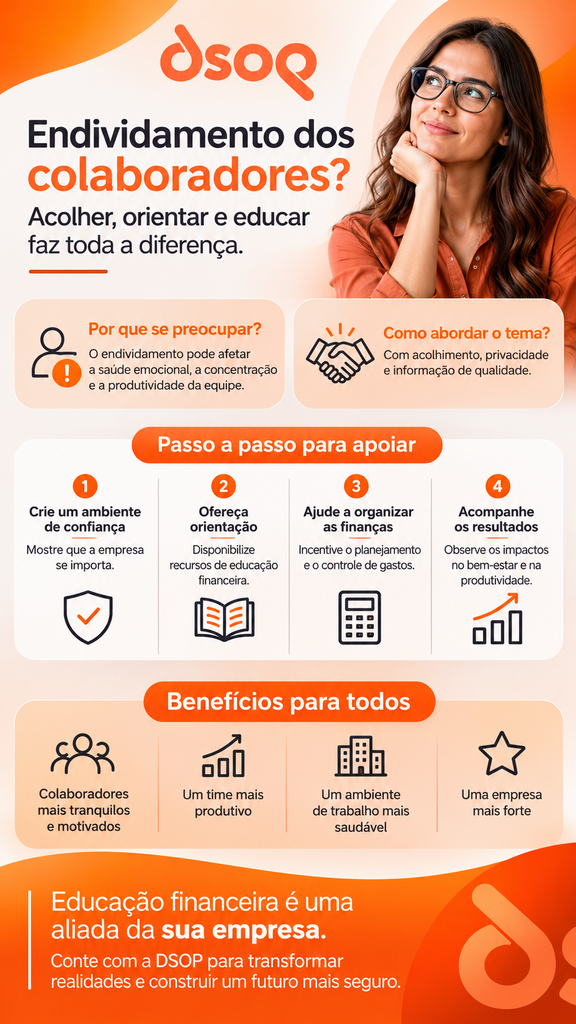
Por que o endividamento dos funcionários também deve preocupar as empresas?
Porque o problema é grande, atinge principalmente a população em idade produtiva e não fica do lado de fora quando o colaborador chega ao trabalho.
Segundo o Mapa da Inadimplência e Negociação de Dívidas da Serasa, o Brasil chegou a 84,2 milhões de pessoas negativadas em setembro de 2026, o maior número da série histórica, após 20 meses consecutivos de alta. O mesmo levantamento mostra que as faixas de 26 a 40 anos (33,2%) e de 41 a 60 anos (35,7%) concentram a maior parte dos inadimplentes. Somadas, representam quase sete em cada dez pessoas com o nome restrito, justamente as faixas etárias que formam a maior parte da força de trabalho.
Na prática, isso significa que, em qualquer empresa de porte razoável, há colaboradores lidando com dívidas neste momento. A questão não é se o problema existe, mas como a empresa escolhe se posicionar diante dele: ignorando, punindo ou oferecendo caminhos para que cada pessoa reorganize a própria vida financeira.
Como as dívidas podem afetar a produtividade e o ambiente de trabalho?
A preocupação financeira ocupa espaço mental. Quem passa a noite calculando qual conta vai atrasar chega ao trabalho cansado, com menos concentração e mais irritabilidade.
Quais são os efeitos na saúde emocional?
O endividamento costuma vir acompanhado de ansiedade, culpa e vergonha. Muitas pessoas escondem a situação até da família. Esse peso emocional pode se manifestar como insônia, dificuldade de tomar decisões e sensação de não ter saída, o que afeta a qualidade de vida muito além das finanças.
E os efeitos no desempenho profissional?
No trabalho, o impacto aparece de formas sutis: erros em tarefas que a pessoa domina, dificuldade de foco, faltas para resolver pendências bancárias, uso do horário de trabalho para negociar dívidas. Em alguns casos, o colaborador busca horas extras ou um segundo emprego, o que aumenta o cansaço e o risco de esgotamento.
Como isso repercute nas relações profissionais?
Pessoas sob pressão financeira podem se isolar, evitar confraternizações que envolvam gastos ou reagir com mais tensão a conflitos comuns. Também é frequente o surgimento de empréstimos informais entre colegas, que quando não são pagos desgastam relações e criam problemas de convivência que chegam à liderança.
Quais sinais podem indicar dificuldades financeiras entre os colaboradores?
Antes de qualquer lista, um alerta: sinais não são diagnóstico. Nenhum comportamento isolado prova que alguém está endividado, e a empresa não deve investigar a vida financeira de ninguém. O objetivo de reconhecer esses sinais é apenas ter sensibilidade para oferecer apoio, nunca vigiar.
Alguns sinais que podem merecer atenção cuidadosa:
- Pedidos frequentes de adiantamento salarial.
- Interesse repetido por empréstimo consignado ou por informações sobre a margem disponível.
- Ligações de cobrança recebidas no ambiente de trabalho.
- Mudança perceptível de humor, isolamento ou queda de concentração sem causa aparente.
- Comentários recorrentes sobre não conseguir fechar o mês.
Diante desses sinais, a resposta adequada não é perguntar sobre dívidas, e sim tornar visível que a empresa oferece apoio para quem quiser buscá-lo.
Como o RH deve abordar um funcionário endividado?
A forma mais respeitosa de abordagem parte de um princípio simples: o colaborador decide o que quer compartilhar. O papel do RH e da liderança é abrir uma porta, não forçar a entrada.
Passo a passo para uma conversa acolhedora
1. Escolha o momento e o lugar certos. A conversa deve acontecer em local reservado, sem pressa e longe de colegas. Nunca em reunião de equipe, corredor ou grupo de mensagens.
2. Comece pelo cuidado, não pelo problema. Em vez de “percebi que você está com dívidas”, prefira algo como “tenho notado que você parece mais preocupado ultimamente. Está tudo bem? Posso ajudar em alguma coisa?”.
3. Deixe a pessoa conduzir. Se ela não quiser falar sobre finanças, respeite. A conversa pode terminar apenas com a lembrança de que há apoio disponível.
4. Escute sem julgar. Se o colaborador relatar dificuldades financeiras, evite comentários sobre como a pessoa deveria ter gastado o dinheiro. Julgamento faz a pessoa se fechar.
5. Apresente opções, não soluções impostas. Informe sobre programas de educação financeira, orientação individual, benefícios disponíveis e canais de apoio psicológico. A decisão de usar ou não cabe ao colaborador.
6. Combine a confidencialidade. Deixe claro que o que foi conversado não será compartilhado com a equipe nem usado em avaliações.
7. Faça um acompanhamento leve. Depois de algum tempo, uma mensagem simples perguntando se a pessoa conseguiu acessar o apoio mostra cuidado sem pressionar.
Como acolher um colaborador com problemas financeiros sem invadir sua privacidade?
O limite entre acolher e invadir está na finalidade e no consentimento. Acolher é oferecer recursos e escuta. Invadir é buscar informações que a pessoa não ofereceu ou usá-las para outros fins.
Algumas orientações práticas para o RH:
Trate informações financeiras como dados sensíveis. Mesmo quando o colaborador compartilha sua situação voluntariamente, o registro deve ser mínimo, restrito a quem precisa saber e protegido, em linha com os princípios da Lei Geral de Proteção de Dados (LGPD).
Separe o apoio financeiro da gestão de desempenho. Quem conduz a orientação financeira não deve ser a mesma instância que avalia promoções e desligamentos, ou ao menos essas informações não devem circular entre essas áreas.
Prefira canais com acesso direto. Programas em que o colaborador se inscreve por conta própria, sem precisar passar pelo gestor, reduzem o constrangimento e aumentam a adesão.
Ofereça apoio a todos, não apenas a quem parece precisar. Quando a educação financeira é oferecida para toda a empresa, ninguém é identificado como “o endividado” por participar.
O que a empresa não deve fazer ao lidar com o endividamento dos funcionários?
Algumas atitudes, mesmo bem-intencionadas, causam mais dano do que ajuda:
Expor o colaborador. Comentar a situação com colegas, fazer piadas ou mencionar o assunto em público destrói a confiança e pode gerar responsabilização da empresa por constrangimento.
Usar a situação financeira como critério de avaliação. Dívidas pessoais não medem competência. Transformá-las em critério de promoção, desligamento ou distribuição de tarefas é injusto e juridicamente arriscado.
Investigar a vida financeira. Consultar a situação de crédito de funcionários sem base legal e sem finalidade legítima, ou pedir extratos e comprovantes, ultrapassa o papel do empregador.
Decidir pelo colaborador. Dizer o que a pessoa deve cortar, vender ou pagar primeiro, sem que ela peça orientação, retira sua autonomia.
Descontar dívidas pessoais do salário por conta própria. A legislação trabalhista limita os descontos salariais, e acordos informais nesse sentido podem gerar passivos trabalhistas.
Responsabilizar a pessoa. Frases como “quem mandou gastar” reforçam a vergonha, que é justamente o que impede muitas pessoas de buscar ajuda.
Como criar um ambiente seguro para que os colaboradores procurem ajuda espontaneamente?
As pessoas buscam ajuda quando percebem que falar sobre dinheiro não tem consequência negativa. Esse ambiente é construído com sinais consistentes ao longo do tempo.
Falar de finanças de forma natural em comunicados internos, palestras e encontros abertos ajuda a tirar o tema da categoria de assunto proibido. Lideranças que reconhecem que todos enfrentam desafios financeiros em algum momento da vida tornam o assunto mais humano.
Também é essencial que os canais de apoio sejam conhecidos, acessíveis e confidenciais. Não adianta ter um programa de orientação financeira se ninguém sabe que ele existe ou se, para acessá-lo, o colaborador precisa pedir autorização ao gestor.
Como a educação financeira pode ajudar os colaboradores a sair das dívidas?
A educação financeira vai muito além de ensinar a economizar ou cortar gastos. Na experiência da DSOP, que há 18 anos atua com educação financeira para pessoas, empresas, escolas e governo, a dívida raramente é só um problema de matemática. Ela costuma ser o resultado de hábitos, emoções e decisões que se repetem sem que a pessoa perceba.
Por isso, a abordagem que produz mudança duradoura trabalha o comportamento. A metodologia DSOP se organiza em quatro etapas: Diagnosticar para onde o dinheiro realmente vai, Sonhar e definir objetivos que deem sentido ao esforço, Orçar a partir desses objetivos e Poupar de forma consistente. Quando a pessoa entende o próprio padrão de consumo e tem um propósito claro, sair das dívidas deixa de ser apenas sacrifício e passa a ser um caminho.
A educação financeira também atua na prevenção. Quem aprende a planejar, comparar o custo real de um parcelamento e manter uma reserva para imprevistos tem menos chance de cair novamente no endividamento depois de quitar as dívidas atuais.
Quais são os primeiros passos para reorganizar a vida financeira?
Para o colaborador que decidiu enfrentar as dívidas, uma ordem de prioridades ajuda a sair da paralisia:
1. Fazer um diagnóstico honesto. Anotar todas as despesas, inclusive as pequenas, por pelo menos 30 dias, e listar todas as dívidas com valor, credor, juros e situação.
2. Garantir o essencial. Moradia, alimentação, água, energia e transporte para o trabalho vêm antes de qualquer acordo.
3. Priorizar as dívidas mais caras e mais graves. Cheque especial e cartão de crédito rotativo costumam ter os juros mais altos. Dívidas com garantia, como financiamento de imóvel ou veículo, podem resultar na perda do bem.
4. Negociar com realismo. Aceitar apenas parcelas que caibam de fato no orçamento. Um acordo que será descumprido no segundo mês piora a situação.
5. Evitar trocar dívida por dívida sem análise. Um novo empréstimo só faz sentido se tiver juros menores e substituir dívidas mais caras, sem gerar novo consumo.
6. Criar um orçamento a partir dos objetivos. Definir quanto será destinado a cada área, incluindo um valor, mesmo pequeno, para começar uma reserva.
7. Acompanhar e ajustar. Revisar o orçamento mensalmente e celebrar pequenas conquistas, como a quitação de cada dívida.
Como implementar um programa de educação financeira nas empresas?
Um programa de educação financeira corporativa funciona melhor quando é contínuo, voluntário e adaptado à realidade dos colaboradores.
Quais são as etapas para estruturar o programa?
Entender o público. Uma pesquisa anônima e opcional pode revelar quais temas interessam mais aos colaboradores, como orçamento, dívidas, aposentadoria ou investimentos, sem expor ninguém.
Definir objetivos claros. Reduzir pedidos de adiantamento, aumentar a adesão à previdência complementar ou simplesmente ampliar o conhecimento financeiro são metas diferentes e pedem ações diferentes.
Combinar formatos. Palestras abertas despertam interesse, trilhas de conteúdo permitem aprofundamento no ritmo de cada um e atendimentos individuais e confidenciais ajudam quem já enfrenta dificuldades concretas.
Envolver as lideranças. Gestores que participam e incentivam o programa sinalizam que o tema é legítimo.
Incluir a família, quando possível. Decisões financeiras costumam ser tomadas em casa. Conteúdos que podem ser compartilhados com cônjuges e filhos ampliam o impacto.
Garantir confidencialidade. A participação nas atividades individuais não deve ser informada à liderança direta.
Medir de forma agregada. Indicadores como adesão, satisfação e evolução do conhecimento devem ser acompanhados de forma coletiva, nunca por colaborador.
Checklist: sua empresa está preparada para acolher e orientar?
- [ ] Existe um canal confidencial para o colaborador buscar orientação financeira?
- [ ] Os gestores sabem como conduzir uma conversa sobre o tema sem julgar?
- [ ] Informações financeiras compartilhadas são tratadas como dados sensíveis?
- [ ] A situação financeira pessoal está excluída dos critérios de avaliação?
- [ ] Há ações de educação financeira abertas a todos os colaboradores?
- [ ] As regras sobre adiantamentos e consignados são claras e comunicadas?
- [ ] Existe integração com programas de saúde emocional?
- [ ] A empresa avalia periodicamente os resultados do programa?
Como a educação financeira corporativa beneficia empresas e funcionários?
Para o colaborador, o benefício é direto: mais clareza sobre o próprio dinheiro, menos ansiedade, capacidade de planejar e a sensação de recuperar o controle da própria vida.
Para a empresa, os ganhos aparecem no dia a dia. Pessoas menos pressionadas por dívidas tendem a ter mais foco, faltar menos por questões pessoais e se relacionar melhor com a equipe. O cuidado com o bem-estar financeiro também fortalece o vínculo com a empresa e contribui para a retenção de talentos.
Há ainda um ganho de clima organizacional. Quando a empresa mostra, na prática, que se importa com a vida dos colaboradores além do trabalho, ela constrói confiança. E confiança é o que permite que problemas sejam tratados antes de se tornarem crises.
Acolher e orientar colaboradores endividados não significa assumir o controle de suas decisões. Significa reconhecer que a saúde financeira faz parte da saúde integral e oferecer ferramentas para que cada pessoa construa sua própria autonomia. Essa é uma parte legítima de uma gestão empresarial responsável.
FAQ: perguntas frequentes sobre o endividamento dos colaboradores
A empresa pode ajudar um funcionário que está endividado?
Sim. A empresa pode oferecer educação financeira, orientação individual confidencial, apoio psicológico e informações sobre benefícios disponíveis. O que ela não deve fazer é tomar decisões pelo colaborador ou condicionar o apoio a exigências que exponham sua vida pessoal.
O RH pode perguntar sobre as dívidas de um colaborador?
O RH pode demonstrar disponibilidade e perguntar, de forma aberta, se a pessoa está bem e se precisa de apoio. Perguntar diretamente sobre dívidas, exigir detalhes ou documentos ultrapassa o limite do acolhimento. A iniciativa de falar sobre a situação financeira deve partir do colaborador.
O empregador pode descontar dívidas pessoais diretamente do salário?
Não por iniciativa própria. A CLT restringe os descontos salariais a hipóteses como adiantamentos, previsões legais e acordos coletivos. O desconto de empréstimos em folha só é permitido em modalidades previstas em lei, como o crédito consignado, com autorização do trabalhador e dentro da margem consignável legal.
Como conversar com um funcionário que apresenta dificuldades financeiras?
Em local reservado, sem pressa e sem julgamento. Comece perguntando como a pessoa está, deixe que ela decida o que compartilhar, apresente os recursos disponíveis e garanta a confidencialidade. Se ela não quiser falar sobre o assunto, respeite e reforce que o apoio continua disponível.
O endividamento pode afetar o desempenho profissional?
Pode. A preocupação constante com dívidas tende a reduzir a concentração, aumentar o cansaço e a ansiedade e gerar faltas para resolver pendências. Por isso, o bem-estar financeiro dos colaboradores é também um tema de gestão de pessoas.
A educação financeira pode ajudar a reduzir o endividamento dos funcionários?
Sim. Quando trabalha comportamento e hábitos, e não apenas cálculos, a educação financeira ajuda o colaborador a entender para onde vai seu dinheiro, priorizar dívidas, negociar com realismo e evitar novos endividamentos depois da quitação.
Como criar um programa de educação financeira para colaboradores?
Comece entendendo as necessidades do público com uma pesquisa anônima, defina objetivos, combine palestras, conteúdos contínuos e atendimento individual confidencial, envolva as lideranças e meça os resultados de forma agregada. O programa deve ser voluntário e aberto a todos.
Qual é a diferença entre oferecer orientação financeira e interferir na vida pessoal do funcionário?
Orientar é oferecer conhecimento, ferramentas e escuta para que o colaborador tome suas próprias decisões. Interferir é buscar informações que ele não ofereceu, decidir por ele ou usar sua situação financeira em avaliações profissionais. A orientação preserva a autonomia; a interferência a retira.
Veja também: