Você finalmente consegue olhar para as pendências, abre uma plataforma de negociação e encontra uma proposta que promete limpar o nome hoje. A parcela parece pequena, mas você sabe que o orçamento do mês já está no limite. Aceitar significa sair da lista de inadimplentes agora e talvez voltar a ela daqui a três meses, com uma dívida maior.
Para limpar o nome e sair das dívidas sem assumir outra dívida impagável, a pessoa precisa conhecer primeiro quanto sobra da renda depois das despesas essenciais, listar e confirmar todas as pendências, priorizar o que protege o básico e só então fechar acordos cujas parcelas caibam nessa sobra, sem depender de novo crédito. Limpar o nome é um passo importante, mas manter as contas em dia depois dele é o que encerra o problema.
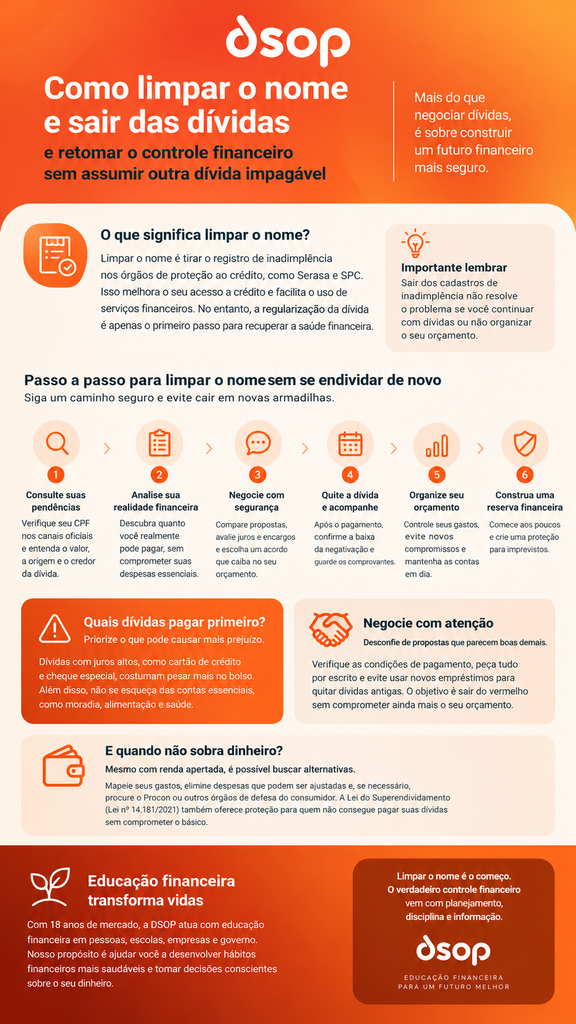
O que significa limpar o nome e por que isso não resolve todos os problemas financeiros?
Limpar o nome significa retirar o registro de inadimplência do seu CPF nos cadastros de proteção ao crédito, como o Serasa, depois que a dívida é paga ou renegociada. Isso melhora o acesso a crédito e remove uma restrição, mas não resolve, por si só, o desequilíbrio que levou ao atraso.
É importante distinguir três coisas. A negativação é o registro da dívida no cadastro. A quitação é o pagamento integral do que foi combinado. E o acordo é uma nova obrigação, com valor, prazo e condições que você assume. Em um acordo parcelado, o nome pode sair do cadastro depois do pagamento da primeira parcela, mas a dívida só termina quando a última parcela é paga, e o atraso nas seguintes pode levar a uma nova negativação. Os efeitos dependem das condições do acordo e das regras aplicáveis.
Outro ponto que costuma gerar frustração é que o nome só fica limpo se não houver outras pendências registradas. Quem negocia uma dívida e descobre outra em aberto continua restrito. Por isso, o primeiro passo é conhecer o quadro completo.
O tema afeta muita gente. Segundo o Mapa da Inadimplência da Serasa, o Brasil tinha 81,7 milhões de pessoas inadimplentes em fevereiro de 2026, e 42% das que estavam nessa situação já tinham restrição no nome dez anos antes. Em agosto de 2026, o número chegou a 83,98 milhões, segundo o mesmo levantamento divulgado pela imprensa. A reincidência mostra que sair da lista sem mudar a relação com o orçamento pode não ser duradouro.
Como limpar o nome sem assumir uma dívida que não cabe no orçamento?
Antes de aceitar qualquer proposta, calcule a renda disponível: o que entra no mês menos as despesas essenciais e os compromissos que você já tem. Esse valor é o teto real para novas parcelas, e nenhum desconto atraente deve passar dele.
Considere como essenciais moradia, alimentação, saúde, transporte para trabalhar ou estudar, água, energia, internet necessária ao trabalho e as obrigações que você já paga em dia. Depois, deixe uma margem para imprevistos. Se toda a sobra for comprometida com a parcela, qualquer despesa inesperada vira novo atraso.
Como saber, na prática, se uma parcela é sustentável?
Veja um exemplo ilustrativo. Uma pessoa recebe R$ 3.200 líquidos por mês. As despesas essenciais somam R$ 2.350 e outras parcelas já assumidas somam R$ 250. Sobram R$ 600. Se ela reservar R$ 150 para imprevistos, o espaço para pagar dívidas atrasadas é de R$ 450, e esse valor precisa servir para todas as dívidas somadas, e não para cada uma.
Aceitar um acordo só para retirar a negativação pode agravar o problema quando o pagamento depende de um novo empréstimo ou do uso contínuo do cartão de crédito. Nesse caso, a pessoa troca uma dívida por outra, geralmente em condições piores.
Como consultar as dívidas e descobrir quais pendências precisam ser negociadas?
Comece consultando seu CPF em canais oficiais ou reconhecidos e anotando cada pendência. Você pode usar o Serasa, os demais serviços de consulta de crédito e os canais dos próprios credores, que também mostram as condições oferecidas.
Vale diferenciar duas consultas. A consulta à negativação mostra dívidas registradas em cadastros de inadimplentes. Já o Sistema de Informações de Créditos, o SCR, do Banco Central do Brasil, reúne informações sobre operações de crédito no sistema financeiro, e você pode consultar as suas pelo serviço Registrato. Uma dívida pode aparecer em um e não no outro, e as duas consultas se complementam.
Para cada pendência, registre:
- o nome do credor e a origem da cobrança;
- o valor original e o valor atualizado;
- a data da dívida e a do registro;
- as condições oferecidas, com entrada, número e valor das parcelas.
Confirme a legitimidade da dívida antes de pagar. Golpes com falsas cobranças são comuns, e podem existir cobranças indevidas ou já pagas. Use apenas links e canais que você mesmo acessou, e desconfie de pressão para pagar imediatamente por Pix a uma conta pessoal. Quando houver dúvida sobre a dívida, peça o contrato ou o detalhamento ao credor.
Qual dívida devo pagar primeiro para conseguir limpar o nome?
Não existe uma ordem que sirva para todo mundo. O que existe são critérios que ajudam a decidir sem comprometer o essencial. A decisão depende da situação familiar, da renda, das garantias envolvidas e das consequências de cada atraso.
Alguns critérios úteis:
- Proteção do básico: contas como moradia, água, energia e alimentação vêm antes de dívidas que não ameaçam esses itens.
- Garantias: dívidas ligadas a um bem, como casa ou veículo, podem trazer o risco de perda do bem.
- Custo da dívida: juros altos fazem o saldo crescer mais rápido e merecem atenção.
- Risco jurídico: cobranças em fase judicial ou com risco de bloqueio exigem cuidado.
- Chance real de acordo: às vezes uma dívida tem um desconto temporário e outra permite negociar depois.
Organizar a ordem dessa maneira evita a armadilha de pagar o que mais pressiona, e não o que mais protege.
Como negociar dívidas com bancos, financeiras e empresas sem comprometer a renda?
Para negociar bem, compare o custo total de cada proposta, e não apenas o valor da parcela ou o percentual de desconto. Peça sempre as condições por escrito, confira se o canal é oficial e não decida sob pressão.
Examine o valor total do acordo, os juros e encargos embutidos, a entrada, o número de parcelas e o que acontece se uma parcela atrasar. Há uma diferença entre conseguir um desconto sobre a dívida e conseguir um acordo viável. Um desconto grande em uma proposta que exige entrada alta pode ser inviável, enquanto uma parcela baixa em prazo muito longo pode custar mais no fim.
Veja um exemplo ilustrativo, com valores fictícios, para uma dívida atualizada de R$ 7.800:
- Proposta A: R$ 3.100 à vista, com desconto grande. Só vale se existir esse dinheiro sem tirar do essencial.
- Proposta B: 12 parcelas de R$ 380, total de R$ 4.560.
- Proposta C: 36 parcelas de R$ 150, total de R$ 5.400.
A proposta C tem a menor parcela e o maior custo total entre as parceladas. Se a pessoa do exemplo tem R$ 450 de espaço mensal, a B cabe, e a C custa R$ 840 a mais sem necessidade. Cada situação é diferente, mas comparar assim evita surpresas. Programas e campanhas de renegociação surgem de tempos em tempos, e as condições vigentes devem ser conferidas em canais oficiais, como o portal do Governo Federal e as plataformas dos credores.
O que fazer quando não sobra dinheiro para pagar as dívidas?
Quando a renda está toda comprometida com despesas essenciais, o primeiro movimento é mapear com precisão os gastos, identificar o que pode ser ajustado sem prejudicar o básico e tentar alternativas de negociação, evitando o crédito caro para pagar outras dívidas. Isso não significa cortar alimentação, saúde ou moradia, e sim revisar assinaturas, tarifas, planos e gastos variáveis.
Se mesmo assim não há como pagar sem comprometer a subsistência, existe proteção legal. A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, alterou o Código de Defesa do Consumidor e prevê a preservação do mínimo existencial e a possibilidade de repactuar dívidas de consumo com todos os credores, em audiência de conciliação, conforme o caso. O valor do mínimo existencial é definido em regulamento e tem sido discutido, por isso vale confirmar o entendimento vigente no órgão que te atender.
Para buscar orientação, procure o Procon da sua cidade ou estado, a Defensoria Pública ou os núcleos de superendividamento dos tribunais e do Ministério Público, quando houver. A plataforma consumidor.gov.br também permite registrar reclamações contra empresas. A orientação varia conforme o caso, e o atendimento é a melhor forma de saber se você se enquadra.
Como montar um plano financeiro para sair das dívidas e não voltar à inadimplência?
Um plano simples, em etapas, funciona melhor que uma meta ambiciosa e abandonada. Levante as dívidas, faça o diagnóstico do orçamento, defina prioridades, negocie de forma sustentável, acompanhe as parcelas e revise as despesas periodicamente.
Na prática, isso significa:
- Levantar todas as dívidas, com credor, valor e situação.
- Diagnosticar o orçamento: renda, despesas essenciais, despesas variáveis e compromissos existentes.
- Priorizar as pendências pelos critérios vistos antes.
- Negociar apenas o que cabe na renda disponível.
- Acompanhar vencimentos e saldo devedor, com um calendário ou aplicativo que avise antes da data.
- Revisar o orçamento todo mês, ajustando o que mudou.
Enquanto o orçamento estiver desequilibrado, evite novos compromissos. E, quando possível, comece a formar uma reserva compatível com a sua realidade, mesmo que pequena. Não há valor universal: o importante é criar o hábito de separar algo antes de gastar, para que um imprevisto não vire dívida.
Como evitar novas dívidas depois de limpar o nome?
Evitar uma nova inadimplência exige reconhecer sinais de risco, planejar compras, avaliar o custo total do crédito e usar o cartão de crédito de forma consciente. Sinais de alerta incluem pagar o mínimo da fatura, usar o limite para despesas básicas, pegar um empréstimo para cobrir outro e contar com renda futura incerta para pagar parcelas de hoje.
O cartão merece atenção especial. A Lei nº 14.690/2023 e a regulamentação do Conselho Monetário Nacional limitam a 100% do valor original o total de juros e encargos cobrados no rotativo e no parcelamento da fatura, para dívidas constituídas a partir de janeiro de 2024. Isso limita o crescimento da dívida, mas não a torna barata: pagar o mínimo continua sendo um caminho caro.
Diferencie necessidade de desejo, planeje compras de maior valor e compare o custo efetivo total antes de parcelar. Mantenha uma margem no orçamento para imprevistos. A recuperação financeira é um processo contínuo de educação, planejamento e decisões conscientes, e não um evento que termina quando o nome sai do cadastro.
Como a educação financeira da DSOP pode ajudar na recuperação financeira?
A educação financeira ajuda porque transforma informação em hábito: ela permite entender de onde vem o consumo, planejar objetivos, organizar o orçamento e decidir com mais clareza sobre o dinheiro. É esse conjunto que sustenta a saída das dívidas depois da negociação.
A DSOP tem 18 anos de mercado e trabalha com educação financeira em diferentes contextos: pessoas, escolas, empresas e governo. Essa atuação parte da ideia de que a relação com o dinheiro começa em casa, no trabalho e na escola, e de que decisões melhores dependem de conhecimento e de método.
Na recuperação de quem está endividado, isso se traduz em compreender hábitos de consumo, definir prioridades e construir uma rotina de acompanhamento.
É importante ser realista: nenhuma metodologia elimina dívidas automaticamente. A mudança financeira depende da realidade de cada pessoa, das escolhas que ela faz e das condições econômicas disponíveis. A educação financeira é uma aliada, e não um atalho.
Quais são as principais dúvidas sobre como limpar o nome e sair das dívidas?
Como limpar o nome rapidamente sem fazer outra dívida?
Comece consultando suas pendências, calculando quanto sobra da renda e confirmando as condições de pagamento de cada proposta. Feche apenas acordos sustentáveis, pagos com a renda que você já tem. Os prazos variam: dependem da negociação, da compensação do pagamento e do credor, e não podem ser prometidos de forma geral.
Posso limpar o nome mesmo sem dinheiro para pagar todas as dívidas?
A regularização depende das condições de cada pendência, e você não precisa aceitar todas as propostas imediatamente. Priorize as necessidades essenciais, negocie primeiro o que protege o básico e busque alternativas de pagamento que caibam na sua realidade. Se nenhuma opção couber, procure orientação do Procon ou da Defensoria.
É melhor pagar a dívida à vista ou parcelar?
Depende. O pagamento à vista costuma trazer desconto maior e custo total menor, mas só é bom se não consumir recursos essenciais ou exigir novo crédito. O parcelamento alivia o caixa, mas pode custar mais e aumenta o risco de atraso. Compare o total pago, a renda disponível e a margem para imprevistos antes de decidir.
O que acontece se eu não conseguir pagar uma parcela do acordo?
As consequências dependem do contrato e das regras aplicáveis, e podem incluir encargos por atraso, perda de benefícios do acordo e nova negativação. Procure o credor antes do vencimento, explique a situação e peça uma alternativa. Não presuma que a regularização é automática.
Quanto tempo demora para tirar o nome da negativação depois de pagar a dívida?
A Súmula 548 do STJ estabelece que cabe ao credor pedir a exclusão do registro em até cinco dias úteis a partir do pagamento integral e efetivo da dívida. Em acordos parcelados feitos pelo Serasa Limpa Nome, a plataforma informa que a retirada deve ocorrer em até cinco dias úteis após o pagamento da primeira parcela, mas o acordo continua em vigor, e o atraso das demais pode gerar nova negativação. O prazo conta a partir da confirmação do pagamento. Veja a orientação do Serasa sobre o prazo e o texto da Súmula 548.
Fazer um empréstimo para quitar dívidas é uma boa solução?
Só pode ser considerado depois de comparar o custo efetivo total, as condições de pagamento e o impacto no orçamento. Há o risco de trocar uma dívida por outra mais cara ou de assumir parcelas incompatíveis com a renda. Se o empréstimo não reduzir o custo nem a pressão sobre o orçamento, a troca não ajuda.
Como saber se uma proposta de renegociação realmente cabe no orçamento?
Desconte da renda as despesas essenciais e os compromissos já assumidos e veja o que sobra, reservando uma margem para imprevistos. Se a parcela cabe nesse valor sem depender de novo crédito ou do limite do cartão, a proposta é viável. Caso contrário, negocie outras condições.
O que é superendividamento e onde buscar ajuda?
Superendividamento é a impossibilidade manifesta de a pessoa de boa-fé pagar todas as suas dívidas de consumo sem comprometer o mínimo existencial, conforme o Código de Defesa do Consumidor com as alterações da Lei nº 14.181/2021. A ajuda pode ser buscada no Procon, na Defensoria Pública e nos núcleos de conciliação e superendividamento, que orientam conforme o caso.
Informações revisadas em 22 de outubro de 2026. Regras, prazos e condições de negociação podem mudar, e as condições de cada acordo dependem do credor.
Veja também:
- Por que o salário acaba antes do fim do mês mesmo sem grandes compras?
- Como sair das dívidas sem voltar a depender do cartão de crédito
- Compras por impulso: como identificar os gatilhos que prejudicam o orçamento
Este conteúdo tem caráter educativo e não substitui orientação individualizada. As condições de cada dívida e acordo dependem do credor e da legislação vigente.