Uma criança de quatro anos ainda não sabe quanto custa um pacote de arroz, mas já percebe quando o assunto dinheiro deixa os adultos tensos, quando uma compra é comemorada ou quando um pedido recebe um “não temos dinheiro para isso”. É nessa fase, muito antes da primeira mesada, que começa a se formar o DNA financeiro familiar: o conjunto de crenças, emoções e comportamentos sobre dinheiro que os filhos absorvem convivendo com a família.
Este artigo explica como esse processo acontece, quais hábitos costumam passar de uma geração para outra e, principalmente, como pais e responsáveis podem transformar padrões e construir uma educação financeira familiar mais consciente.
O que é DNA financeiro familiar e por que ele importa?
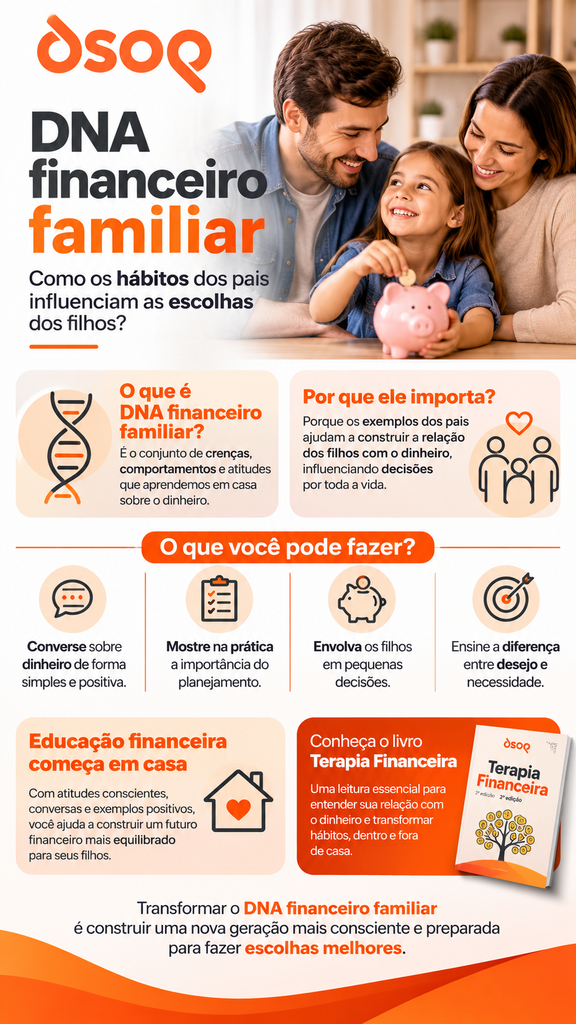
Explicação objetiva: DNA financeiro familiar é o conjunto de crenças, valores, emoções e hábitos relacionados ao dinheiro que uma pessoa aprende no convívio com a família, principalmente na infância. Ele se forma pela observação do comportamento dos pais, pelas conversas (ou pela ausência delas) e pelas experiências vividas em casa. Diferente do DNA biológico, ele não é fixo: pode ser reconhecido, questionado e transformado ao longo da vida.
O termo é uma metáfora. Ninguém nasce com uma tendência genética a gastar ou a poupar. O que existe é um aprendizado social: a criança observa como os adultos ganham, gastam, guardam, emprestam e falam sobre dinheiro, e transforma essas observações em referências sobre “como as coisas funcionam”.
Esse conceito importa porque as primeiras referências tendem a se tornar atitudes automáticas na vida adulta. Muitas decisões financeiras que parecem racionais, como comprar algo para aliviar um dia ruim ou evitar olhar o extrato bancário, têm raízes em padrões aprendidos muito cedo.
Como o DNA financeiro familiar se forma?
O que a pesquisa diz sobre socialização financeira?
A ciência chama esse processo de socialização financeira familiar. Em uma revisão teórica muito citada, os pesquisadores Clinton Gudmunson e Sharon Danes descrevem a família como o principal ambiente em que crianças desenvolvem atitudes, conhecimentos e comportamentos financeiros, tanto por meio de ensinamentos intencionais quanto por meio da observação e da convivência cotidiana (Gudmunson e Danes, Journal of Family and Economic Issues, 2011).
Um estudo com estudantes universitários nos Estados Unidos, conduzido por Soyeon Shim e colegas, identificou que o papel dos pais na socialização financeira apareceu com mais peso do que o trabalho e a educação formal na formação de atitudes e comportamentos financeiros desses jovens (Shim et al., Journal of Youth and Adolescence, 2010).
Esses resultados mostram uma associação, não uma regra. Eles indicam que a família é uma influência relevante, e não que os filhos serão uma cópia dos pais.
Quais experiências da infância ajudam a construir essas crenças?
O DNA financeiro familiar se forma em três camadas que acontecem ao mesmo tempo:
O que a criança vê. Pais que comparam preços, adiam uma compra ou consultam uma lista antes de ir ao mercado ensinam planejamento sem dizer uma palavra.
O que a criança ouve. Frases repetidas como “dinheiro é sujo”, “rico é desonesto”, “a gente nunca vai ter” ou “dinheiro foi feito para gastar” viram crenças financeiras que a criança leva para a vida adulta.
O que a criança sente. Brigas por causa de contas, ansiedade no fim do mês ou silêncio absoluto sobre o tema associam o dinheiro a emoções como medo, culpa ou vergonha.
Como os hábitos financeiros dos pais influenciam as escolhas dos filhos?
Os hábitos financeiros dos pais funcionam como um modelo prático. Os filhos aprendem tanto pelo que os pais ensinam quanto pelo que observam, e quando discurso e prática não combinam, o exemplo costuma pesar mais.
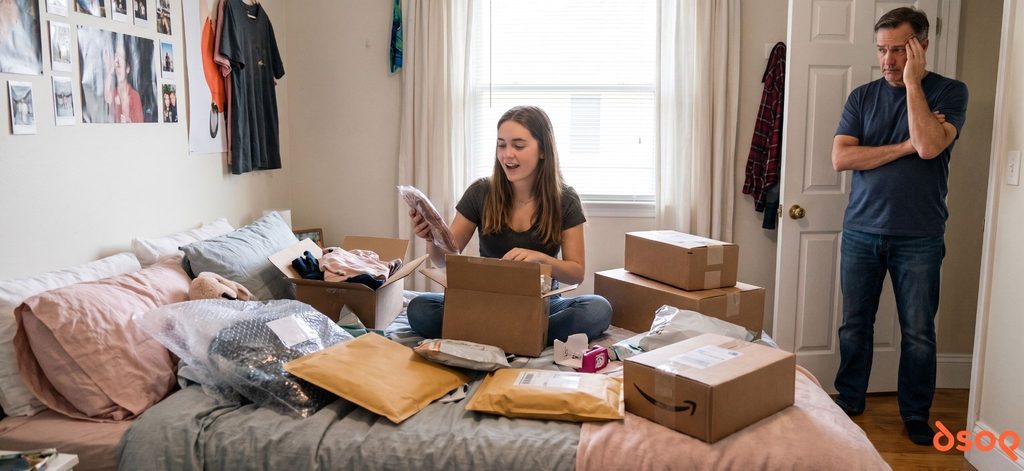
Pense em uma mãe que diz ao filho que é preciso guardar dinheiro, mas que frequentemente compra por impulso nas redes sociais e reclama das parcelas depois. A mensagem que a criança recebe não é “poupe”, e sim “comprar alivia e as consequências vêm depois”.
Conversar sobre dinheiro faz diferença?
Sim, e há evidência internacional nesse sentido. A avaliação de letramento financeiro do PISA 2022, conduzida pela OCDE com estudantes de 15 anos em vários países, incluindo o Brasil, analisou a relação entre o desempenho dos jovens e o hábito de conversar sobre dinheiro com os pais. Os estudantes que relataram conversar com os pais sobre assuntos financeiros tenderam a apresentar melhor desempenho em letramento financeiro (OCDE, PISA 2022 Results, Volume IV).
Novamente, trata-se de uma associação. Ainda assim, ela reforça uma ideia simples: falar sobre dinheiro em casa, de forma adequada à idade, é parte da educação financeira na infância.
Exemplos cotidianos: em que situações os filhos aprendem sobre dinheiro observando os pais?
No supermercado, quando a criança vê os pais seguindo uma lista ou, ao contrário, enchendo o carrinho sem critério.
No pagamento com cartão, quando ouve que “o cartão paga” e conclui que dinheiro aparece magicamente.
No fim do mês, quando percebe o clima da casa mudar conforme as contas chegam.
Nas datas comemorativas, quando observa se os presentes cabem no orçamento ou se a família se endivida para manter as aparências.
Diante de um imprevisto, como um carro quebrado, quando vê se existe uma reserva ou se a solução é pedir empréstimo.
Nas recompensas, quando um bom boletim é sempre premiado com uma compra.
Quais comportamentos financeiros familiares podem ser reproduzidos pelas crianças?
O comportamento financeiro infantil é muito influenciado pela repetição. A seguir, alguns padrões comuns e os possíveis reflexos na adolescência e na vida adulta.
Comprar por impulso e ter dificuldade de controlar desejos
Quando os adultos compram para aliviar emoções, a criança associa consumo a bem-estar imediato. Na adolescência, isso pode aparecer como dificuldade de esperar por algo desejado; na vida adulta, como compras emocionais e uso descontrolado do cartão.
Planejar despesas e estabelecer prioridades
Famílias que conversam sobre o que é prioridade (“este mês vamos consertar a geladeira, a viagem fica para depois”) ensinam que recursos são limitados e exigem escolhas. Esse é um dos aprendizados mais valiosos da formação de hábitos financeiros.
Poupar dinheiro e desenvolver paciência
Ver os pais guardando dinheiro para um objetivo concreto ensina que esperar vale a pena. A criança aprende que poupar não é privação, mas um caminho para realizar algo.
Utilizar crédito sem planejamento
Quando parcelamentos, cheque especial e empréstimos fazem parte da rotina sem reflexão, o crédito passa a ser visto como extensão da renda. Esse é um dos padrões que mais podem pesar na vida adulta.
Enfrentar dificuldades financeiras sem diálogo
Esconder completamente os problemas não protege a criança. Ela percebe a tensão, mas sem explicação, e pode desenvolver ansiedade em relação ao dinheiro ou a crença de que o tema é proibido.
Valorizar o consumo como reconhecimento ou recompensa
Quando afeto, conquista e pedido de desculpas são sempre traduzidos em presentes, a criança aprende que valor pessoal se mede por consumo. Na vida adulta, isso pode aparecer como necessidade de comprar para se sentir reconhecido.
Como a relação dos pais com o dinheiro pode afetar o futuro dos filhos?
A influência dos pais na relação dos filhos com o dinheiro aparece em crenças, emoções e capacidades práticas. Crenças como “nunca vai sobrar”, o medo constante de faltar dinheiro, a dificuldade de poupar, o consumismo e a ausência de planejamento podem contribuir para que o adulto tenha mais ou menos facilidade de organizar a vida financeira.
Um filho que cresceu ouvindo que dinheiro é motivo de briga pode evitar olhar as próprias contas. Outro, que cresceu em uma casa onde tudo era planejado com rigidez extrema, pode desenvolver culpa ao gastar com lazer, mesmo quando isso cabe no orçamento.
Esses padrões são um destino inevitável?
Não. Padrões familiares são tendências, não sentenças. Muitas pessoas que cresceram em ambientes de desorganização financeira construíram uma vida equilibrada justamente por reconhecerem o que não queriam repetir. Da mesma forma, crescer em uma família organizada não garante decisões acertadas.
O ponto central é a consciência: quem reconhece de onde vêm seus comportamentos tem mais condições de escolher quais manter e quais transformar.
Como identificar padrões financeiros negativos que passam de geração em geração?
Identificar padrões exige observar a própria rotina com honestidade, sem culpa. Alguns sinais de alerta merecem atenção:
Frases repetidas no automático, como “isso não é para gente como nós” ou “depois a gente vê como paga”.
Compras usadas para lidar com emoções, como tristeza, cansaço ou sensação de culpa por ausência.
Silêncio total sobre dinheiro diante dos filhos, ou o oposto, desabafos que transferem à criança uma preocupação que não é dela.
Dívidas recorrentes para despesas previsíveis, como material escolar ou festas de fim de ano.
Ausência de objetivos financeiros conhecidos pela família.
Repetição de histórias da sua própria infância: se você reconhece nos seus hábitos a forma como seus pais lidavam com dinheiro, esse é um bom ponto de partida para reflexão.
Passo a passo: como identificar e transformar padrões financeiros dentro de casa?
- Observe durante algumas semanas como a família gasta, conversa e reage ao dinheiro.
- Anote as despesas, inclusive as pequenas, para enxergar a realidade com clareza.
- Relacione hábitos atuais com experiências da sua infância e identifique crenças herdadas.
- Escolha um ou dois padrões para trabalhar primeiro, em vez de tentar mudar tudo.
- Converse com a família sobre a mudança, com linguagem adequada para cada idade.
- Defina objetivos concretos que deem sentido à mudança.
- Revise periodicamente o que melhorou e o que ainda precisa de ajuste.
Como transformar o DNA financeiro familiar e construir hábitos mais saudáveis?
Transformar o DNA financeiro familiar começa pelos adultos. Não é preciso ter a vida financeira perfeita para educar; é preciso estar disposto a aprender junto e ser coerente.
Converse sobre dinheiro de forma adequada à idade. Uma criança pequena pode entender que o dinheiro vem do trabalho e que é preciso escolher o que comprar. Um adolescente pode participar de conversas sobre o orçamento da casa.
Envolva os filhos em pequenas decisões. Escolher entre duas opções de passeio dentro de um valor definido ensina mais do que qualquer explicação teórica.
Estabeleça objetivos familiares. Uma viagem, a troca de um móvel ou uma reserva para emergências dão propósito ao esforço coletivo.
Ensine a diferença entre desejo e necessidade. Necessidade é o que garante o essencial; desejo é o que traz prazer, mas pode esperar ou ser substituído.
Demonstre com atitudes. Mostrar que você pesquisou preços, adiou uma compra ou guardou dinheiro para algo é a forma mais poderosa de ensinar.
Lista de prioridades: quais hábitos financeiros os pais devem ensinar primeiro aos filhos?
Não existe uma ordem única, mas uma sequência possível, do mais simples ao mais complexo, é: o dinheiro vem do trabalho; é preciso fazer escolhas; é possível esperar por algo desejado; guardar dinheiro tem um propósito; planejar antes de gastar; e, mais tarde, entender o custo do crédito e das dívidas.
Como ensinar educação financeira às crianças dentro de casa?
A educação financeira na infância funciona melhor quando acompanha o desenvolvimento da criança. Ela não se resume a ensinar a guardar moedas: envolve desenvolver consciência, responsabilidade e capacidade de fazer escolhas.
O que trabalhar dos 3 aos 6 anos?
Nessa fase, o foco é concreto e lúdico. Brincar de mercadinho, usar um cofrinho transparente para que a criança veja o dinheiro crescer e conversar sobre esperar por algo são bons pontos de partida.
O que trabalhar dos 7 aos 11 anos?
A criança já entende melhor números e trocas. É um bom momento para iniciar a mesada educativa, planejar pequenas compras, comparar preços e estabelecer objetivos de curto prazo, como juntar para um brinquedo.
O que trabalhar a partir dos 12 anos?
O adolescente pode administrar valores maiores, participar de decisões familiares, entender como funcionam juros, cartão de crédito e consumo digital, e definir metas de médio prazo.
A mesada educativa funciona?
A mesada pode ser uma ferramenta útil quando tem regras claras: valor compatível com a realidade da família, periodicidade definida e combinados sobre o que ela deve cobrir. O aprendizado está em administrar, errar com valores pequenos e ajustar. Vale evitar usar a mesada como moeda de troca para tarefas básicas da casa ou como punição, para que ela não perca o caráter educativo.
Orientações práticas: como inserir a educação financeira na rotina familiar?
Leve os filhos ao mercado com uma lista e um valor definido. Mostre a conta de luz e conversem sobre formas de economizar. Crie um quadro de sonhos da família. Faça uma reunião mensal curta para revisar objetivos. Explique, quando a criança pedir algo, por que a compra será feita agora, depois ou não será feita.
No Brasil, a educação financeira também está presente na escola: a Base Nacional Comum Curricular (BNCC) inclui a educação financeira entre os temas contemporâneos transversais, e o país conta com a Estratégia Nacional de Educação Financeira (ENEF), renovada pelo Decreto nº 10.393/2020. O Banco Central do Brasil também mantém conteúdos de cidadania financeira em seu portal. A escola é uma aliada importante, mas o exemplo de casa continua sendo insubstituível.
Uma família endividada pode ensinar educação financeira?
Pode, e muitas vezes com grande valor educativo. O endividamento não impede a educação financeira; o que prejudica é a ausência de diálogo e de mudança. Explicar, de forma tranquila e adequada à idade, que a família está reorganizando as contas e que alguns gastos serão adiados ensina responsabilidade, resiliência e planejamento. A criança aprende que erros financeiros podem ser corrigidos.
O cuidado está em não transferir aos filhos o peso emocional do problema. Eles podem participar das soluções, como economizar energia, sem carregar a preocupação dos adultos.
Como a metodologia DSOP pode contribuir para transformar os hábitos financeiros da família?
Com 18 anos de atuação no mercado, a DSOP desenvolve iniciativas e soluções de educação financeira para escolas, empresas, pessoas e governo. Essa experiência reforça uma convicção: a educação financeira é uma ferramenta de transformação individual, familiar, educacional e social quando é estruturada e contextualizada à realidade de cada pessoa.
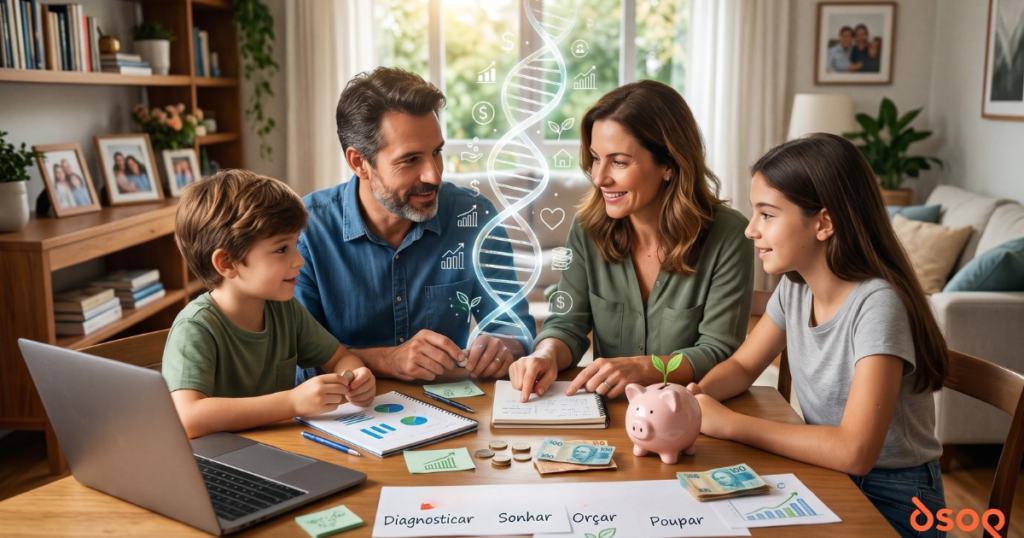
A Metodologia DSOP organiza esse processo em quatro pilares, que podem ser aplicados na rotina da família:
Diagnosticar: como a família está lidando com o dinheiro?
O primeiro passo é reconhecer a situação financeira e os hábitos da família. Registrar todas as despesas por um período, inclusive as pequenas, revela para onde o dinheiro está indo e quais comportamentos se repetem. Os filhos podem participar anotando seus próprios gastos.
Sonhar: quais são os objetivos individuais e coletivos?
Na Metodologia DSOP, os sonhos dão sentido ao planejamento. Cada integrante pode definir sonhos próprios, e a família pode construir sonhos coletivos, de curto, médio e longo prazo. Isso transforma o controle financeiro em um projeto compartilhado.
Orçar: como organizar os recursos para viabilizar os sonhos?
O orçamento é a ferramenta que conecta a renda aos sonhos. Na perspectiva DSOP, os sonhos entram no orçamento como prioridade, e não apenas com o que sobra no fim do mês.
Poupar: como desenvolver o hábito de guardar para realizar?
Poupar é o hábito que torna os sonhos possíveis. Quando a criança vê a família guardando dinheiro para um objetivo definido, ela aprende que poupar tem propósito e que a espera traz resultados.
Aplicados juntos, esses pilares ajudam a formar uma nova geração com uma relação mais consciente e equilibrada com o dinheiro.
Por que compreender a própria história financeira ajuda a transformar a família?
Muitos pais querem ensinar algo que eles mesmos não aprenderam. Por isso, transformar o DNA financeiro familiar também passa por olhar para a própria trajetória: as crenças herdadas, os medos, as compras emocionais e as atitudes repetidas sem perceber.
Para quem deseja aprofundar essa reflexão, o livro Terapia Financeira, 2ª edição, da DSOP, é uma leitura complementar. A obra propõe compreender a relação pessoal com o dinheiro, reconhecer comportamentos financeiros, refletir sobre crenças e identificar caminhos para transformar hábitos, um processo que beneficia não só quem lê, mas toda a família que convive com essas escolhas. Conheça o livro Terapia Financeira, 2ª edição, na loja DSOP.
Checklist familiar: quais atitudes mostram que a família está construindo uma relação mais saudável com o dinheiro?
- [ ] Falamos sobre dinheiro em casa sem brigas e com linguagem adequada às crianças.
- [ ] Sabemos quanto ganhamos e para onde vai o dinheiro.
- [ ] Temos pelo menos um sonho familiar com valor e prazo definidos.
- [ ] Os filhos participam de pequenas decisões de consumo.
- [ ] Diferenciamos desejos de necessidades antes de comprar.
- [ ] Guardamos dinheiro regularmente, mesmo que pouco.
- [ ] Usamos crédito com planejamento, e não para cobrir despesas previsíveis.
- [ ] Não usamos presentes como principal forma de recompensa ou afeto.
- [ ] Revisamos nossos objetivos periodicamente.
FAQ: dúvidas frequentes sobre DNA financeiro familiar
1. O que é DNA financeiro familiar?
É o conjunto de crenças, emoções e hábitos sobre dinheiro que uma pessoa aprende no convívio familiar, especialmente na infância. Forma-se pela observação dos pais, pelas conversas e pelas experiências vividas em casa, e pode ser transformado ao longo da vida.
2. Os filhos realmente reproduzem os hábitos financeiros dos pais?
Pesquisas sobre socialização financeira indicam que a família é uma influência importante sobre atitudes e comportamentos financeiros dos filhos. Isso não significa reprodução automática: outros fatores, como escola, amigos e experiências próprias, também contam, e muitos filhos escolhem conscientemente fazer diferente.
3. Como os pais influenciam a relação dos filhos com o dinheiro?
Por três caminhos: o exemplo (como gastam e poupam), a comunicação (o que dizem e o que calam sobre dinheiro) e o clima emocional (se o tema gera tranquilidade ou tensão). O exemplo costuma ter mais peso do que o discurso.
4. Quais hábitos financeiros as crianças aprendem dentro de casa?
Planejar ou não as compras, esperar ou exigir satisfação imediata, poupar com propósito, usar crédito com ou sem critério, conversar ou evitar o assunto e associar ou não consumo a recompensa e afeto.
5. Uma família endividada pode ensinar educação financeira aos filhos?
Sim. Mostrar com tranquilidade que a família está reorganizando as contas ensina responsabilidade e capacidade de corrigir rumos. O cuidado é não transferir aos filhos a angústia dos adultos.
6. Como evitar transmitir comportamentos financeiros negativos para as crianças?
Reconhecendo os próprios padrões, conversando abertamente sobre escolhas, evitando compras emocionais na frente dos filhos, mantendo coerência entre o que se diz e o que se faz e envolvendo as crianças em decisões adequadas à idade.
7. Com que idade os pais devem começar a ensinar educação financeira?
Desde cedo. Por volta dos 3 anos, a criança já pode aprender por meio de brincadeiras que o dinheiro serve para trocas e que é preciso escolher. A profundidade aumenta conforme a idade e a maturidade.
8. Como ensinar as crianças a diferenciar desejos e necessidades?
Usando situações reais: no mercado, separe o que é essencial do que é opcional; ao receber um pedido, pergunte se aquilo é necessário agora ou se pode esperar. Com o tempo, a criança passa a fazer essa pergunta sozinha.
9. A mesada ajuda a desenvolver bons hábitos financeiros?
Pode ajudar quando tem regras claras, valor compatível com a realidade da família e acompanhamento. O aprendizado vem de administrar, errar com valores pequenos e ajustar.
10. É possível mudar padrões financeiros aprendidos na infância?
Sim. Padrões familiares são tendências, não destinos. Com autoconhecimento, informação e prática, adultos podem rever crenças e construir novos hábitos, e passar essa nova referência aos filhos.
11. Como a Metodologia DSOP pode ajudar na educação financeira familiar?
Ela organiza a mudança em quatro pilares: Diagnosticar a situação e os hábitos da família, Sonhar com objetivos individuais e coletivos, Orçar priorizando os sonhos e Poupar para realizá-los. É uma estrutura que pode ser aplicada em casa, com a participação de todos.
12. Qual a importância da Terapia Financeira para transformar a relação com o dinheiro?
O livro Terapia Financeira, 2ª edição, da DSOP, ajuda o leitor a compreender sua história com o dinheiro, reconhecer comportamentos e refletir sobre crenças. Esse autoconhecimento é um passo importante para interromper padrões que poderiam ser transmitidos aos filhos.
Veja também:
- Educação financeira infantil por idade: como transformar o tema em prática e mudança de comportamento
- Renegociação de dívidas: como avaliar uma proposta sem trocar uma dívida por outra pior
- Como montar uma reserva financeira começando com pouco dinheiro
O DNA financeiro familiar é escrito todos os dias, no mercado, na mesa do jantar, no pagamento das contas e nas conversas sobre sonhos. Cada escolha consciente dos pais é uma nova referência para os filhos. E esse é o ponto mais encorajador: nunca é tarde para começar a escrever uma nova história financeira em família.