A educação financeira infantil por idade é a forma de ensinar crianças e adolescentes a lidar com dinheiro respeitando o que cada fase do desenvolvimento permite compreender. Uma criança de 4 anos aprende que é preciso esperar pelo brinquedo que deseja; um adolescente de 16 anos aprende a montar um orçamento e a entender os juros de um parcelamento. O conteúdo muda, mas o objetivo é o mesmo: formar pessoas capazes de fazer escolhas conscientes.
Este guia mostra o que ensinar em cada faixa etária, como levar o tema para a rotina da casa e da escola e como perceber se o aprendizado está, de fato, virando comportamento.
O que é educação financeira infantil e por que começar desde cedo?
Educação financeira infantil é o processo de desenvolver, ao longo da infância e da adolescência, conhecimentos, atitudes e hábitos relacionados ao uso do dinheiro e dos recursos. Ela envolve saber o que é dinheiro e para que serve, mas vai muito além disso: inclui planejar, esperar, priorizar, lidar com a frustração de não ter tudo e entender que cada escolha tem uma consequência.
Por isso, ensinar educação financeira para crianças não se resume a contar moedas ou encher um cofrinho. Uma criança pode saber somar valores e, ainda assim, não conseguir adiar um desejo. Outra pode guardar dinheiro sem saber para quê. O foco está no comportamento financeiro, ou seja, na relação que a pessoa constrói com o dinheiro.
Começar cedo faz diferença porque muitos hábitos se formam antes de a criança ter contato com contas, cartões ou salário. O relatório Building Blocks to Help Youth Achieve Financial Capability, do Consumer Financial Protection Bureau (CFPB), órgão de proteção financeira do consumidor dos Estados Unidos, organiza esse desenvolvimento em três grandes etapas: na primeira infância, entre 3 e 5 anos, desenvolvem-se rapidamente as funções executivas, como autocontrole, atenção e planejamento; na infância intermediária, entre 6 e 12 anos, começam a se formar hábitos e normas financeiras; e da adolescência ao início da vida adulta ganham peso o conhecimento financeiro e a tomada de decisão (CFPB, 2016). O próprio relatório ressalta que essas idades são estimativas amplas, porque cada criança amadurece em um ritmo.
Em outras palavras, quando a família ou a escola esperam a adolescência para falar de dinheiro, boa parte dos hábitos já está em formação.
Como ensinar educação financeira infantil em cada faixa etária?
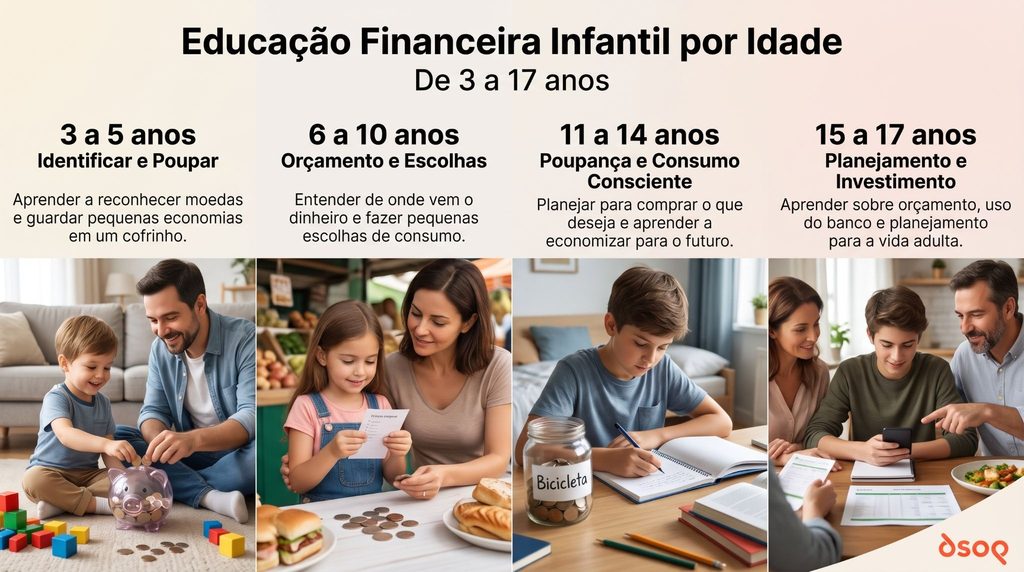
As faixas a seguir são referências pedagógicas, e não regras rígidas. Uma criança de 7 anos pode estar pronta para desafios previstos para os 9; outra pode precisar de mais tempo. O ponto de partida deve ser sempre a maturidade, a realidade da família e o ritmo de cada criança ou adolescente.
De 3 a 5 anos: como apresentar o dinheiro para crianças pequenas?
Nessa idade, a criança aprende brincando e observando. Conceitos abstratos ainda fazem pouco sentido, então o caminho é partir do concreto: mostrar que o dinheiro serve para trocar por coisas, que ele vem do trabalho dos adultos e que não aparece magicamente no caixa eletrônico.
É também o momento de apresentar, de forma simples, a diferença entre querer e precisar. “Precisamos de leite para o café da manhã; o chocolate é algo que queremos” é uma frase que a criança entende. Outra noção importante é a de escolha: se só dá para levar um item, qual será?
O exercício da espera merece atenção especial, porque o autocontrole está em plena formação. Esperar alguns dias para ganhar algo, ou juntar figurinhas até completar uma página, ajuda a construir essa capacidade.
Exemplos de atividades:
Brincar de mercadinho em casa ou na sala, com produtos de embalagem vazia e dinheiro de brinquedo. Deixar a criança entregar o dinheiro ao caixa da padaria e receber o troco. Usar um cofrinho transparente, para que ela veja o dinheiro crescer. Ler histórias infantis que tratem de escolhas e de sonhos.
De 6 a 8 anos: o que ensinar sobre dinheiro nessa fase?
Com a alfabetização e as primeiras operações matemáticas, a criança passa a entender que o dinheiro é limitado. Se comprar um lanche, sobra menos para outra coisa. Essa percepção é a base do planejamento.
É uma boa fase para introduzir pequenos objetivos: juntar para um brinquedo, um livro ou um passeio. Também é hora de aprofundar a diferença entre desejos e necessidades, agora com exemplos do próprio cotidiano, e de começar a falar em organização, como separar o dinheiro em potes ou envelopes com finalidades diferentes.
Exemplos de atividades:
Jogos de tabuleiro que envolvam compra, venda e troco. Uma lista de compras feita em conjunto antes de ir ao mercado. Um quadro com o desenho do objetivo e marcações a cada valor guardado. Pequenas escolhas reais, como decidir entre dois lanches com um valor definido.
De 9 a 11 anos: como desenvolver responsabilidade financeira?
Aqui a criança já consegue planejar pequenas quantias por períodos mais longos e entender relações de causa e consequência com mais clareza. Se gastou tudo no começo do mês, vai ficar sem dinheiro para o passeio do fim do mês. Essa experiência, vivida com acompanhamento e sem punições exageradas, ensina mais do que qualquer explicação.
É uma fase propícia para mostrar que poupar tem um propósito: realizar um sonho. Também é possível convidar a criança a participar de conversas sobre o orçamento familiar em situações adequadas, como o planejamento de uma viagem, a escolha de um presente ou a comparação de preços de um eletrodoméstico.
Exemplos de atividades:
Comparar o preço de um mesmo produto em lojas ou sites diferentes. Planejar a festa de aniversário com um valor fixo. Registrar em um caderno o que recebe e o que gasta. Participar de projetos escolares que envolvam metas coletivas, como arrecadar recursos para uma atividade da turma.
De 12 a 14 anos: como estimular autonomia e consumo consciente?
O pré-adolescente quer mais autonomia e sofre forte influência dos amigos, da publicidade e das redes sociais. Por isso, essa fase pede conversas sobre consumo consciente: por que quero esse tênis? É uma necessidade, um desejo ou uma pressão do grupo? O que um influenciador ganha quando mostra um produto?
Também é o momento de consolidar as primeiras noções de orçamento, com definição de prioridades e controle de entradas e saídas. Se o adolescente recebe mesada, pode assumir a responsabilidade por alguns gastos, como lanches ou recarga do celular.
Exemplos de atividades:
Analisar anúncios e posts patrocinados para identificar técnicas de persuasão. Montar um orçamento mensal simples com a mesada. Calcular quanto tempo levaria para comprar algo desejado guardando uma parte fixa por semana. Discutir o custo real de assinaturas e compras dentro de jogos.
De 15 a 17 anos: como preparar o adolescente para a vida financeira adulta?
Nessa fase, o jovem se aproxima de decisões concretas: primeiro emprego, conta bancária, cartão, compras online parceladas. O conteúdo pode incluir planejamento financeiro pessoal, metas de curto, médio e longo prazo e noções introdutórias de crédito, juros, dívidas e investimentos.
Mais do que dominar termos técnicos, o objetivo é que o adolescente entenda, por exemplo, por que um parcelamento “sem entrada” pode sair mais caro, o que acontece quando se paga apenas o mínimo da fatura ou por que reservar dinheiro para imprevistos traz segurança.
Exemplos de atividades:
Simular o orçamento de quem mora sozinho, com aluguel, alimentação e transporte. Comparar o custo total de uma compra à vista e a prazo. Planejar uma meta de longo prazo, como um curso ou um intercâmbio. Ler um contracheque e entender os descontos.
Como transformar a educação financeira infantil em prática no dia a dia?
Conhecimento sobre dinheiro só vira hábito quando é vivido e repetido. Uma conversa isolada sobre economia pode ser esquecida em uma semana; dezenas de pequenas experiências ao longo dos anos moldam a forma como a criança decide.
Algumas situações cotidianas funcionam como verdadeiras aulas. Planejar uma compra junto com a criança, desde a lista até a comparação de preços, mostra que comprar exige decisão. Criar objetivos de curto prazo, como juntar para um livro em um mês, ensina que esforço e espera levam a resultados. Brincadeiras de mercado e jogos educativos tornam conceitos abstratos concretos para os menores.
Conversar sobre escolhas e prioridades também é essencial. Quando a família decide adiar uma compra para pagar uma despesa importante, explicar o motivo à criança, de forma adequada à idade, ensina mais do que qualquer sermão. O mesmo vale para comparar preços no mercado e para retomar, sempre que surgir a oportunidade, a diferença entre necessidade e desejo.
Um exemplo real: a criança pede um brinquedo no shopping. Em vez de um simples “não”, o adulto pode perguntar quanto ele custa, se ela gostaria de juntar para comprá-lo e quanto tempo levaria. O pedido se transforma em um pequeno projeto. Se, depois de algumas semanas, o desejo desaparecer, a criança também aprendeu algo valioso sobre impulsos.
Por fim, incentivar a participação em pequenas decisões financeiras familiares, como escolher entre duas opções de passeio dentro de um valor definido, dá à criança a sensação de responsabilidade e mostra que o dinheiro é finito para todos, inclusive para os adultos.
A repetição importa porque hábito é comportamento automatizado. A criança que muitas vezes pensou antes de comprar tende a fazer isso sem precisar ser lembrada. É essa passagem do conhecimento para o comportamento que define uma educação financeira bem-sucedida.
Qual é o papel da escola na educação financeira infantil?
A escola é um ambiente estratégico para a educação financeira na infância, porque reúne convivência, rotina, intencionalidade pedagógica e a presença de profissionais preparados para ensinar. Ali, o tema pode ser trabalhado de forma contínua e progressiva, do mais simples ao mais complexo.
A Base Nacional Comum Curricular (BNCC) inclui a educação financeira entre os temas contemporâneos que redes e escolas devem incorporar aos currículos e às propostas pedagógicas, preferencialmente de forma transversal e integradora, ao lado de temas como educação fiscal e educação para o consumo (BNCC, MEC). O documento também relaciona a educação financeira ao componente de Matemática. É importante destacar que a BNCC não cria uma disciplina obrigatória de educação financeira: ela orienta a abordagem do tema, cabendo às redes e escolas definir como integrá-lo aos currículos.
Na prática, isso significa que o assunto pode aparecer em diferentes momentos. Em Matemática, com problemas de troco, porcentagem e juros. Em Língua Portuguesa, com leitura de histórias e análise de propagandas. Em Geografia e Ciências, com reflexões sobre consumo e uso de recursos. Em Projeto de Vida, com metas e planejamento. Projetos coletivos, como uma horta escolar ou uma feira de trocas, permitem trabalhar planejamento, cooperação e uso responsável de recursos.
Esse trabalho desenvolve competências que extrapolam o dinheiro: autonomia, responsabilidade, pensamento crítico e tomada de decisão.
Para que isso funcione, os professores precisam de preparo. Não basta entregar um material; é preciso apoiar o educador para usar metodologias participativas, propor situações próximas da realidade dos estudantes e adequar a linguagem a cada faixa etária. No setor público, iniciativas como o programa Aprender Valor, do Banco Central, oferecem projetos de educação financeira para escolas públicas (Banco Central do Brasil), e a Estratégia Nacional de Educação Financeira (ENEF), instituída em nova versão pelo Decreto nº 10.393/2020, reforça o tema como política pública.
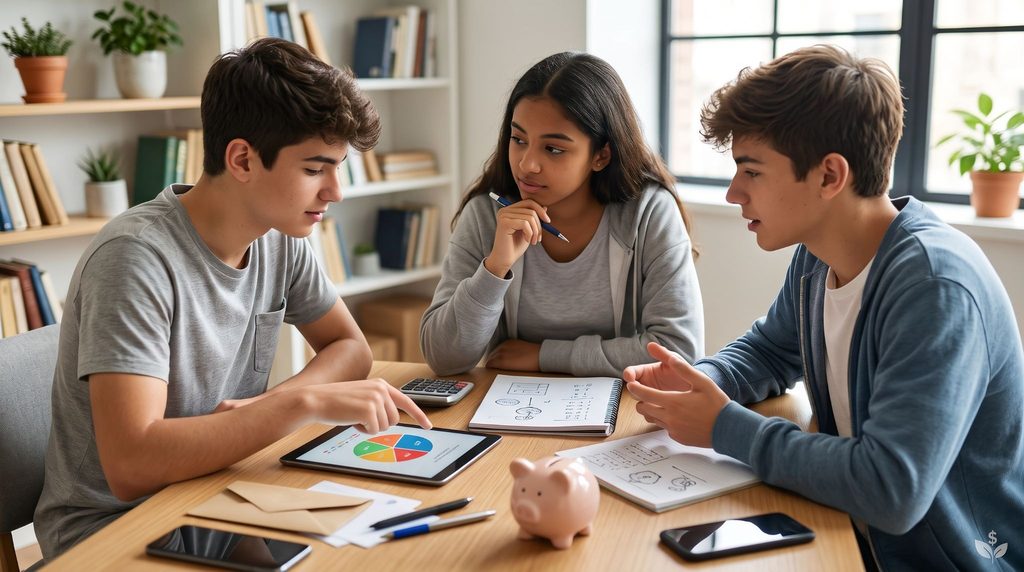
Como família e escola podem trabalhar juntas para desenvolver hábitos financeiros?
A escola ensina, mas é em casa que a criança vê o dinheiro em ação todos os dias. Quando a família e a escola caminham na mesma direção, o aprendizado ganha consistência. Quando caminham em direções opostas, a criança recebe mensagens contraditórias.
O relatório do CFPB citado anteriormente aponta a família como um dos espaços mais influentes no desenvolvimento de hábitos e normas financeiras, processo chamado de socialização financeira, e destaca escolas e comunidades como plataformas igualmente importantes (CFPB, 2016).
Na prática, a parceria pode envolver atividades para fazer em casa, palestras e encontros com as famílias, comunicação sobre os temas trabalhados em sala e projetos que envolvam pais e alunos. O mais importante é falar de dinheiro sem tabu: sem esconder tudo da criança, mas também sem transferir a ela preocupações que não lhe cabem.
Vale lembrar que crianças aprendem pelo exemplo. Um adulto que fala em economizar, mas compra por impulso, ensina o impulso. Um adulto que compara preços, adia uma compra ou comemora uma meta alcançada ensina, sem precisar dizer nada, que planejar vale a pena.
Por que ensinar educação financeira não significa apenas ensinar a economizar?
Guardar dinheiro é importante, mas poupar sem propósito não forma uma relação saudável com os recursos. Uma criança que aprende apenas a economizar pode crescer com culpa de gastar, ou pode acumular sem saber para quê.
A educação financeira completa ensina a planejar, escolher, priorizar, lidar com frustrações e compreender limites. Ensina que dinheiro serve para realizar sonhos, cuidar de necessidades e enfrentar imprevistos, e que gastar com consciência faz parte da vida.
Também ensina a lidar com o “não”. Ouvir que algo não cabe no orçamento agora, e entender por quê, é uma aprendizagem emocional tão importante quanto qualquer conta. Estudos clássicos sobre adiamento da gratificação, como o famoso “teste do marshmallow”, popularizaram a ideia de que a capacidade de esperar se relaciona com resultados futuros; pesquisas mais recentes, porém, indicam que essa relação é menor do que se acreditava e sofre influência do contexto familiar e social (Watts, Duncan e Quan, 2018). A lição para educadores é clara: o autocontrole pode e deve ser estimulado, mas sempre considerando o ambiente em que a criança vive.
No fim, a educação financeira contribui para formar cidadãos mais conscientes, que entendem o impacto de suas escolhas sobre si mesmos, sobre a família e sobre a sociedade.
Quais são as prioridades para desenvolver hábitos financeiros saudáveis na infância?
Se fosse preciso resumir as prioridades, elas seriam estas:
- Ensinar a diferença entre desejo e necessidade.
- Associar o dinheiro guardado a sonhos e objetivos concretos.
- Exercitar a espera e o planejamento.
- Dar à criança pequenas responsabilidades reais, proporcionais à idade.
- Conversar sobre dinheiro com naturalidade e frequência.
- Ser um exemplo coerente de comportamento financeiro.
Como saber se a educação financeira está realmente mudando o comportamento das crianças?
O melhor indicador não é a nota em uma prova, e sim o que a criança faz quando ninguém está pedindo. Alguns sinais mostram que o aprendizado está se transformando em hábito.
A criança passa a diferenciar desejos e necessidades com mais facilidade e, às vezes, faz essa distinção espontaneamente. Demonstra mais consciência antes de comprar, perguntando o preço, comparando opções ou decidindo esperar. Consegue estabelecer objetivos e acompanhar o próprio progresso. Mostra mais paciência e capacidade de planejamento. Assume responsabilidade pelas escolhas, sem culpar os outros quando o dinheiro acaba. E compreende que os recursos são limitados, inclusive os da família.
Essa mudança é gradual e não acontece de forma linear. Haverá recaídas, compras por impulso e frustrações, que também são oportunidades de aprendizado. A avaliação deve considerar a idade e a evolução individual: comparar a criança com ela mesma, alguns meses antes, é mais justo e mais útil do que compará-la com os colegas.
Checklist: atitudes que transformam conhecimento em comportamento
Para pais e professores, este checklist ajuda a manter o tema vivo no dia a dia:
- [ ] Conversei sobre dinheiro com a criança nesta semana, de forma natural?
- [ ] Ela participou de alguma decisão de compra, por menor que seja?
- [ ] Existe um objetivo definido para o dinheiro que ela guarda?
- [ ] Explico os motivos quando digo “não” a um pedido?
- [ ] Meu comportamento com dinheiro é coerente com o que ensino?
- [ ] Os erros financeiros da criança são tratados como aprendizado, e não como punição?
- [ ] As atividades estão adequadas à idade e ao momento dela?
Como a DSOP contribui para a educação financeira nas escolas?
Há 18 anos, a DSOP atua com educação financeira para escolas, empresas, pessoas e governo, sempre com foco na educação do comportamento financeiro. A base desse trabalho é a Metodologia DSOP, criada pelo Dr. Dívidas, PhD Reinaldo Domingos, autor de mais de 100 livros e da primeira Coleção Didática de Educação Financeira para o Ensino Básico do país, segundo as informações institucionais da DSOP.
A metodologia se organiza em quatro pilares que formam um ciclo contínuo: Diagnosticar (entender para onde vai o dinheiro e quais são os hábitos de consumo), Sonhar (definir objetivos de curto, médio e longo prazo), Orçar (priorizar os sonhos no orçamento) e Poupar (guardar recursos de forma estratégica para realizá-los). Na escola, esses pilares são trabalhados com atividades, histórias e projetos adequados a cada faixa etária, o que se conecta diretamente à proposta de uma educação financeira infantil por idade.
O programa DSOP Escolas atende da Educação Infantil ao Ensino Médio, com coleções didáticas, de literatura e bilíngues relacionadas às diretrizes da BNCC. A proposta é transversal: dialoga com disciplinas como Matemática, Língua Portuguesa, Geografia, Ética e Projeto de Vida, sem substituir nenhuma delas. A escola também conta com assessoria pedagógica, formação continuada de professores, recursos digitais como a Plataforma Conecta e o DFLIX, e ações voltadas às famílias, para levar o aprendizado da sala de aula para casa.
Um ponto relevante para gestores é que os professores não precisam ter formação em finanças: a metodologia foi desenvolvida para que os educadores trabalhem os conteúdos com apoio da equipe pedagógica da DSOP. Segundo a empresa, a metodologia está presente em mais de 3 mil escolas parceiras em todo o Brasil, e a DSOP mantém um Sistema de Gestão da Qualidade certificado na norma ISO 9001 (DSOP Escolas).
O diferencial está na intenção: não apenas transmitir conceitos, mas promover mudança de comportamento, por meio de projetos práticos em que alunos, professores e famílias definem sonhos coletivos e acompanham os resultados.
Perguntas frequentes sobre educação financeira infantil
O que é educação financeira infantil?
É o processo de ensinar crianças e adolescentes a compreender o valor do dinheiro e a tomar decisões conscientes sobre ele. Envolve conhecimentos, como saber o que é dinheiro e como funciona um orçamento, e principalmente atitudes e hábitos, como planejar, esperar, priorizar e consumir com responsabilidade.
Com qual idade a criança deve começar a aprender sobre dinheiro?
O contato pode começar por volta dos 3 anos, com brincadeiras e situações simples do cotidiano. Referências como o relatório do CFPB indicam que habilidades ligadas ao autocontrole e ao planejamento se desenvolvem rapidamente entre 3 e 5 anos, e que hábitos financeiros começam a se formar entre 6 e 12 anos.
Como ensinar educação financeira para crianças pequenas?
Com atividades concretas e lúdicas: brincar de mercadinho, usar cofrinho transparente, deixar a criança pagar uma compra pequena e receber o troco, ler histórias sobre escolhas e praticar a espera por algo desejado. Conceitos abstratos devem ficar para depois.
O que ensinar sobre dinheiro para crianças de 6 a 8 anos?
Que o dinheiro é limitado, que é preciso fazer escolhas e que é possível juntar para alcançar um objetivo. Nessa fase, funcionam bem metas de curto prazo, listas de compras feitas em conjunto, jogos com compra e venda e a separação do dinheiro em potes com finalidades diferentes.
Como ensinar crianças a diferenciar desejos e necessidades?
Usando exemplos do dia a dia. No mercado, o adulto pode mostrar o que é necessário para a casa e o que é apenas vontade. Também ajuda propor que a criança classifique itens de uma lista e conversar sobre o que acontece quando faltam as necessidades. A distinção fica mais clara com a repetição.
É correto dar mesada para crianças?
A mesada não é obrigatória, mas pode ser uma ferramenta pedagógica eficiente quando vem acompanhada de orientação. O ideal é que o valor seja compatível com a idade e a realidade da família, que haja combinados claros sobre o que ela deve cobrir e que a criança tenha liberdade para errar e aprender. Muitas famílias começam entre 6 e 8 anos, quando a criança já faz contas simples.
Como ensinar uma criança a poupar dinheiro?
Associando a poupança a um sonho concreto. Defina com a criança o que ela quer conquistar, quanto custa e quanto tempo levará. Registre o progresso de forma visual e comemore a meta alcançada. Poupar sem um objetivo tende a desmotivar; poupar para um sonho dá sentido ao esforço.
Quais atividades podem ser utilizadas para ensinar educação financeira na escola?
Feiras de trocas, mercadinhos simulados, projetos com metas coletivas, hortas escolares, análise de propagandas, resolução de problemas com situações reais de consumo, simulação de orçamentos e leitura de livros sobre o tema. O importante é que as atividades sejam adequadas à faixa etária e tenham continuidade ao longo do ano.
Qual é o papel dos pais na educação financeira dos filhos?
Os pais são a principal referência da criança. Seu papel é conversar sobre dinheiro com naturalidade, envolver os filhos em pequenas decisões, oferecer oportunidades práticas de aprendizado e, sobretudo, dar o exemplo. A criança tende a repetir o comportamento que observa, mais do que o discurso que ouve.
Como a escola pode contribuir para a formação de hábitos financeiros?
Trabalhando o tema de forma contínua, transversal e progressiva, integrado às disciplinas e a projetos práticos, como orienta a BNCC ao incluir a educação financeira entre os temas contemporâneos. A escola também pode envolver as famílias e garantir formação para que os professores abordem o assunto de maneira adequada a cada idade.
Como ensinar adolescentes a consumir de maneira consciente?
Estimulando a reflexão crítica sobre a influência da publicidade, das redes sociais e dos amigos nas decisões de compra. Também ajuda dar ao adolescente a gestão de parte dos próprios gastos, ensinar a comparar o custo à vista e a prazo e discutir o funcionamento de juros, crédito e parcelamentos.
Como transformar educação financeira em mudança de comportamento?
Com prática e repetição. O conhecimento se transforma em hábito quando a criança vivencia muitas vezes situações de escolha, planejamento e espera, com orientação e sem punições excessivas. A coerência entre o que família e escola ensinam e o que praticam também é decisiva.
Por que a educação financeira deve começar na infância?
Porque muitos hábitos e atitudes em relação ao dinheiro se formam antes da vida adulta, a partir do que a criança vive e observa. Começar cedo permite construir o aprendizado de forma gradual, aproveitando cada fase do desenvolvimento, e prepara crianças e adolescentes para decisões mais complexas no futuro.
Como a metodologia DSOP pode contribuir para a educação financeira infantil?
A Metodologia DSOP trabalha quatro pilares, Diagnosticar, Sonhar, Orçar e Poupar, com foco na mudança de comportamento. Nas escolas, ela é aplicada da Educação Infantil ao Ensino Médio, com coleções relacionadas à BNCC, formação de professores, assessoria pedagógica, recursos digitais e ações com as famílias, sempre de forma transversal às disciplinas.
Educação financeira infantil é um processo, não uma aula
A educação financeira infantil não deve ser encarada como uma aula isolada sobre dinheiro. Ela é um processo contínuo de formação de hábitos, consciência e responsabilidade, que começa nas primeiras brincadeiras de mercadinho e se estende até as decisões do primeiro salário.
Ensinar desde cedo, respeitando cada idade, é preparar crianças e adolescentes para fazer escolhas mais conscientes ao longo de toda a vida, sobre dinheiro, consumo e sonhos.
É esse o compromisso da DSOP, que há 18 anos promove a educação financeira em escolas, empresas, famílias e no setor público. Se a sua escola deseja transformar o tema em prática e mudança de comportamento, vale conhecer as soluções de educação financeira da DSOP para escolas.
Veja também: