1. Por que renegociar uma dívida exige mais do que conseguir uma parcela menor?
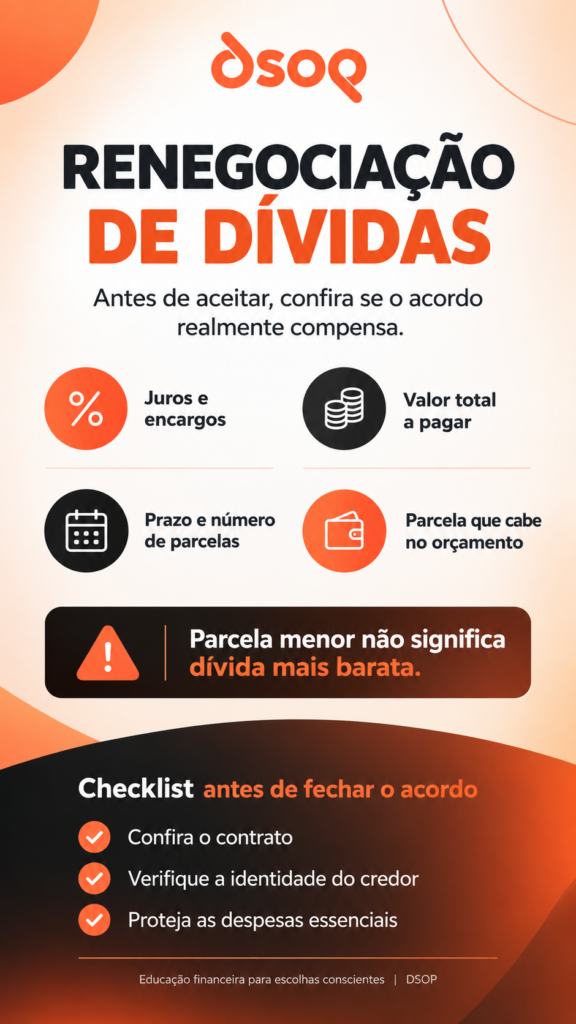
Resposta direta: uma parcela menor não significa um acordo melhor. Na renegociação de dívidas, o que define se a proposta ajuda é o custo total (juros, prazo, tarifas e encargos), combinado com a capacidade real de pagamento. Parcela baixa com prazo longo pode fazer você pagar bem mais ao final.
Quem recebe uma proposta de renegociação de dívidas costuma sentir alívio quando percebe que a parcela cabe no orçamento. É uma reação compreensível, principalmente depois de meses de cobrança e preocupação. O problema é que esse alívio imediato pode impedir a pergunta mais importante: quanto vou pagar, no total, e por quanto tempo?
O contexto ajuda a entender por que essa pergunta importa. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC, 81,7% das famílias brasileiras tinham dívidas em setembro de 2026 e 29,6% estavam com contas em atraso. Na edição de maio, a mesma pesquisa mostrou que o cartão de crédito é a modalidade mais usada (84,6%) e que o rotativo chegava a 428,3% ao ano. Quando juros assim se acumulam, qualquer acordo mal avaliado pode apenas trocar uma dívida por outra, com novo contrato, novos juros e nova data de vencimento.
Este artigo ajuda a comparar propostas, a entender o custo total de um acordo, a reconhecer condições desfavoráveis e a decidir de forma compatível com sua renda e com suas despesas essenciais. A decisão financeira também tem um lado comportamental, e é por isso que falamos, ao longo do texto, de educação financeira.
2. O que é renegociação de dívidas e quando ela pode valer a pena?
Resposta direta: renegociação de dívidas é um novo acordo com o credor para mudar as condições de uma dívida já existente, como prazo, valor das parcelas ou desconto para quitação. Ela pode valer a pena quando reduz o custo total ou torna o pagamento viável sem comprometer despesas essenciais.
Na prática, a renegociação pode envolver desconto para quitar dívidas à vista, parcelamento de débitos, troca de encargos, mudança de data de vencimento ou a combinação de vários desses pontos. Ela costuma ajudar quando a dívida está crescendo por causa de juros altos, quando o pagamento atual consome renda demais ou quando há várias contas em atraso e é preciso reorganizar prioridades.
Qual é a diferença entre renegociar, pegar um novo empréstimo e fazer portabilidade de crédito?
São caminhos diferentes, com condições e consequências distintas:
- Renegociação de dívidas: você e o credor combinam novas condições para o mesmo débito. O contrato original é alterado ou substituído por um acordo.
- Novo empréstimo para quitar débitos: você contrata crédito em outra instituição (ou na mesma) e usa o dinheiro para pagar as dívidas anteriores. A dívida muda de credor e de condições, e pode ganhar garantias.
- Portabilidade de crédito: você transfere uma operação de crédito de uma instituição financeira para outra, por iniciativa própria, em busca de condições melhores. A regra está na Resolução CMN 4.292/2013, do Banco Central. Segundo o Idec, o objetivo é reduzir a taxa de juros e, com isso, o valor da parcela, e o credor original não pode negar a quitação solicitada pelo novo banco.
Nenhuma dessas opções é automaticamente melhor. Cada uma precisa ser comparada pelo custo efetivo e pelo encaixe no seu orçamento.
3. Como avaliar uma proposta de renegociação de dívidas antes de aceitar?
Resposta direta: compare o valor original da dívida, o desconto real, a taxa de juros, o Custo Efetivo Total (CET), o número de parcelas, o valor total ao final do contrato, as tarifas e as consequências do atraso. O desconto anunciado e a primeira parcela, sozinhos, não bastam para decidir.
Use os critérios abaixo como roteiro. Peça tudo por escrito e confira se os números fecham.
- Valor original da dívida e saldo atualizado. O saldo atualizado inclui juros, multas e correções acumulados. É a base sobre a qual o desconto será aplicado, e você precisa saber se ela está correta antes de comparar qualquer proposta.
- Desconto concedido e valor efetivo para quitação. Um desconto de 50% sobre um saldo inflado pode custar mais do que um desconto de 30% sobre um saldo menor. O que importa é o valor em reais que você de fato vai pagar.
- Taxa de juros e Custo Efetivo Total (CET), quando aplicável. O CET reúne juros, tarifas, seguros e demais encargos de uma operação de crédito. A Resolução CMN 4.197/2013 trata da divulgação do CET nas contratações de crédito, e o boletim do Banco Central com a Senacon sobre o CET explica por que o consumidor deve conhecer o custo total antes de contratar.
- Quantidade de parcelas e prazo de pagamento. Prazo maior reduz a parcela, mas tende a elevar o total pago. Observe quanto tempo seu orçamento aguenta o compromisso.
- Valor total ao final do contrato. Multiplique parcela por número de parcelas e some entrada e tarifas. Compare esse total com o que você pagaria na situação atual.
- Multas, encargos, tarifas e demais custos. Verifique seguros embutidos, taxas de emissão e qualquer cobrança adicional.
- Consequências do atraso ou do não cumprimento do acordo. Pergunte se o acordo é desfeito, se os descontos são perdidos e se juros e multas voltam a incidir sobre o valor original.
O consumidor não deve decidir apenas pelo desconto anunciado ou pelo valor da primeira parcela, porque nenhum dos dois mostra o custo completo. Para conferir o CET e comparar taxas, o Banco Central mantém ferramentas públicas, como a Calculadora do Cidadão, e divulga as taxas médias de mercado por modalidade de crédito em seu site (bcb.gov.br).
4. Como saber se a renegociação de dívidas vai reduzir ou aumentar o problema?
Resposta direta: compare o custo total restante da dívida atual com o custo total da proposta, e confira se a nova parcela cabe no orçamento depois das despesas essenciais. Se o acordo reduz a parcela mas aumenta muito o total, ele pode aliviar o mês e piorar o problema.
Comece estimando quanto você ainda pagaria se mantivesse as condições atuais, e compare com o total da nova proposta. Em seguida, verifique se a parcela cabe na renda sem tirar o que é indispensável para viver.
Simulação hipotética (valores ilustrativos, não são ofertas reais). Considere uma dívida com saldo atualizado de R$ 10.000:
| Proposta | Parcelas | Valor da parcela | Total pago | Diferença para a proposta A |
| A | 12 | R$ 1.000 | R$ 12.000 | Referência |
| B | 24 | R$ 600 | R$ 14.400 | R$ 2.400 a mais |
| C | 48 | R$ 400 | R$ 19.200 | R$ 7.200 a mais |
A proposta C tem parcela 60% menor que a A, e por isso parece mais “leve”. Mesmo assim, o total pago é R$ 7.200 maior. Se o seu orçamento livre é de R$ 450 por mês, a proposta A não cabe e a C cabe, mas custa muito mais. Nesse caso, vale tentar uma alternativa intermediária, como uma entrada menor, um prazo diferente ou um desconto maior, em vez de aceitar a primeira oferta.
Outra simulação hipotética sobre o desconto. Uma dívida de R$ 5.000 cresceu para R$ 9.000 com juros e multas:
| Proposta | Desconto anunciado | Base do cálculo | Valor a pagar |
| X | 40% | Saldo atualizado de R$ 9.000 | R$ 5.400 |
| Y | 20% | Valor original de R$ 5.000 | R$ 4.000 |
O desconto da proposta X é o dobro do da Y, e ainda assim ela custa R$ 1.400 a mais. Por isso, pergunte sempre sobre qual valor o desconto foi aplicado.
Não é possível dizer que uma proposta é vantajosa ou desvantajosa sem considerar as condições de cada caso. Uma proposta com prazo longo pode ser a única viável para quem tem renda limitada, enquanto a mesma proposta seria ruim para quem poderia pagar mais rápido.
5. Vale a pena fazer um empréstimo para pagar outras dívidas?
Resposta direta: pode valer a pena quando o novo crédito tem CET claramente menor que o das dívidas atuais, o valor total é menor e a parcela cabe no orçamento. Sem essa comparação, o empréstimo pode apenas trocar uma dívida por outra, às vezes mais cara ou com garantia.
Substituir dívidas caras por uma mais barata pode ser razoável, principalmente quando a dívida atual tem juros muito altos, como no rotativo do cartão. Antes de decidir, compare:
- Juros e CET da nova operação em relação às dívidas que serão quitadas.
- Prazo e valor total a pagar, e não apenas a parcela.
- Garantias exigidas. Crédito com garantia de carro ou imóvel pode ter taxa menor, mas coloca o bem em risco se houver atraso.
- Tarifas e seguros incluídos no contrato.
- Refinanciamento com “troco”. O Idec recomenda cuidado com essa operação, em que o contrato é refinanciado e a pessoa recebe um valor extra, o que aumenta o saldo devedor.
- Risco de voltar a usar o crédito liberado. Depois que as dívidas antigas são quitadas, o limite do cartão ou do cheque especial volta a ficar disponível. Se os hábitos de consumo não mudarem, a pessoa pode acumular novas dívidas por cima do empréstimo.
Em alguns casos, a portabilidade de crédito de uma dívida já contratada pode ser mais adequada do que um empréstimo novo, porque o objetivo é justamente reduzir a taxa mantendo ou melhorando as condições. Ainda assim, a troca só deve ser avaliada depois de comparar as condições efetivas dos contratos e o orçamento familiar.
6. Como organizar as dívidas antes de negociar com os credores?
Resposta direta: liste todas as dívidas com valor, credor, taxa e situação, confira os contratos, registre as propostas recebidas e calcule quanto da sua renda pode ser destinado às dívidas sem comprometer despesas essenciais. Só depois entre em contato com bancos, lojas ou empresas de cobrança.
Um passo a passo prático:
- Levante tudo o que você deve. Anote credor, valor original, saldo atual, data de vencimento, juros e situação (em dia ou em atraso).
- Reúna e confira os contratos. Verifique taxa de juros, prazo, encargos por atraso e se os valores cobrados correspondem ao que foi combinado.
- Consulte as informações nos canais oficiais. Para empréstimos e financiamentos, o Banco Central oferece o Relatório de Empréstimos e Financiamentos (SCR), emitido pelo Registrato, com login na conta gov.br.
- Entenda os limites de cada consulta. O SCR mostra operações de crédito registradas por instituições financeiras e reúne dívidas em valor igual ou superior a R$ 200. Os dados são enviados pelas instituições uma vez por mês e não são atualizados em tempo real. O relatório não substitui a consulta a outras dívidas, como contas de consumo, compras em lojas ou débitos com empresas de cobrança, que exigem verificações próprias.
- Calcule sua capacidade de pagamento. Some a renda mensal e subtraia as despesas essenciais (moradia, alimentação, saúde, transporte e contas básicas). O que sobra é o limite realista para as dívidas.
- Registre as propostas recebidas. Anote data, canal, nome do atendente, valores e condições. Guarde prints, e-mails e protocolos.
- Compare propostas lado a lado usando os critérios da seção 3 e só então decida.
Esse trabalho de organização é o primeiro exercício de planejamento financeiro para sair das dívidas. Ele dá segurança para negociar e evita aceitar um acordo por pressão.
7. Quais dívidas devem ser priorizadas durante a renegociação?
Resposta direta: priorize as dívidas pelo impacto sobre suas necessidades básicas, pelo risco de perder bens essenciais, pelas consequências do atraso, pelos juros cobrados e pela urgência de cada obrigação. Não existe uma ordem fixa válida para todos, porque cada situação tem suas próprias circunstâncias.
A priorização aqui é financeira e educativa, e não uma recomendação jurídica universal. Alguns pontos ajudam a pensar:
- Necessidades básicas: dívidas ligadas a moradia, serviços essenciais, alimentação, saúde e transporte tendem a ter peso maior, porque sua falta afeta o dia a dia.
- Risco de perda de bens essenciais: dívidas com garantia, como financiamento de imóvel ou veículo usado para trabalhar, merecem atenção especial.
- Consequências do atraso: verifique multas, bloqueios, cortes de serviço ou outras medidas previstas no contrato.
- Juros e crescimento da dívida: débitos com taxas muito altas aumentam rápido e podem pesar mais se ficarem sem negociação.
- Urgência: prazos para pagamento de entrada, vencimento de propostas e datas de audiência, quando houver.
O mais importante é preservar recursos para moradia, alimentação, saúde, transporte e outras despesas indispensáveis. Evite assumir acordos que tornem impossível manter o próprio sustento, porque um acordo que não é cumprido pode piorar a situação em vez de resolvê-la.
8. Como identificar sinais de alerta em uma proposta de renegociação?
Resposta direta: desconfie de pressão para aceitar imediatamente, falta de clareza sobre o valor total, ausência de contrato ou comprovante, cobrança sem identificação adequada, promessas de quitação sem documentação e pedidos de pagamento para contas de terceiros ou suspeitas. Confirme tudo pelos canais oficiais do credor.
Os sinais de alerta mais comuns:
- Urgência exagerada: “só vale hoje” ou “última chance”, sem tempo para ler e comparar.
- Falta de clareza: o atendente não informa o valor total, os juros ou o número de parcelas.
- Ausência de contrato ou comprovante: acordo sem documento escrito, sem número de protocolo ou sem confirmação por canal oficial.
- Cobrança sem identificação adequada: quem cobra não informa a empresa, o CNPJ ou a origem da dívida.
- Promessa de quitação sem documentação: garantia de “nome limpo” sem emitir declaração ou comprovante.
- Pagamento para contas suspeitas: boleto ou Pix em nome de pessoa física ou de empresa diferente da que consta como credora.
Como verificar a identidade do credor. Procure o canal oficial pelo próprio aplicativo ou pelo site que você digitou no navegador, sem clicar em links recebidos por mensagem. Confira nome, CNPJ e número do contrato, e confirme a proposta por esse canal. A recomendação de negociar apenas pelos canais oficiais das instituições aparece em alertas de órgãos de defesa do consumidor, como o Procon de Goiás sobre golpes que usam o nome do Desenrola. Guarde todos os registros da negociação: protocolos, prints, e-mails e comprovantes.
Onde buscar ajuda. Diante de dúvidas, cobranças contestadas ou possíveis fraudes, procure o Procon da sua cidade ou estado e a plataforma consumidor.gov.br, que permite registrar reclamações diretamente contra empresas. Em casos de golpe, registre também um boletim de ocorrência.
9. O que fazer quando nenhuma proposta cabe no orçamento?
Resposta direta: não assuma parcelas incompatíveis com sua renda só para fechar um acordo. Peça novas condições, compare propostas, revise despesas não essenciais, procure orientação em órgãos de defesa do consumidor e, quando for o caso, avalie os mecanismos legais de tratamento do superendividamento.
Aceitar uma parcela que você sabe que não conseguirá pagar costuma gerar novo atraso, perda de descontos e mais encargos. Alternativas possíveis:
- Solicitar novas condições ao credor, como prazo diferente, entrada menor ou data de vencimento mais alinhada ao dia em que você recebe.
- Comparar propostas de outros credores e, quando cabível, avaliar portabilidade.
- Revisar despesas não essenciais, para ampliar a margem destinada às dívidas sem cortar o que é básico.
- Buscar orientação em órgãos de defesa do consumidor, que podem mediar a conversa com os credores.
- Avaliar os mecanismos de prevenção e tratamento do superendividamento, quando aplicáveis.
A Lei 14.181/2021 incluiu no Código de Defesa do Consumidor regras de prevenção e tratamento do superendividamento. Segundo o texto legal, superendividamento é a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer o mínimo existencial, nos termos da regulamentação. O procedimento prevê uma fase de conciliação com os credores, e o CNJ informa que audiências de repactuação podem ocorrer nos Procons. Há regras, requisitos e exceções, como a exigência de boa-fé e a exclusão de certas modalidades de dívida, e cada caso precisa ser analisado concretamente.
É importante tratar o tema com responsabilidade: nenhuma dessas alternativas garante desconto, aprovação de proposta ou eliminação automática de dívidas. O objetivo é abrir caminhos viáveis, com orientação adequada.
10. Como a educação financeira ajuda a evitar novas dívidas?
Resposta direta: a educação financeira ajuda a entender hábitos de consumo, planejar gastos, definir prioridades e fazer escolhas conscientes antes de contratar crédito. Assim, a renegociação deixa de ser uma solução pontual e passa a fazer parte de uma reorganização duradoura da vida financeira.
Renegociar sem entender por que a dívida surgiu é como tratar um sintoma sem investigar a causa. A educação financeira comportamental parte do princípio de que dinheiro é, em grande parte, uma questão de comportamento: como decidimos comprar, o que priorizamos, como lidamos com imprevistos e com a pressão do consumo. Sair das dívidas exige mais do que um desconto ou uma parcela menor. É preciso compreender a própria realidade financeira, identificar as causas do endividamento e construir condições para manter os pagamentos em dia.
É nessa direção que atua a DSOP. Com 18 anos de mercado, a empresa trabalha com educação financeira para pessoas, escolas, empresas e governo, com foco em desenvolver consciência financeira e organização de longo prazo. A proposta é ajudar cada pessoa a entender como se relaciona com o dinheiro, para que as decisões deixem de ser reativas e passem a ser planejadas.
A recuperação financeira não termina com a assinatura do acordo. Ela depende de:
- Acompanhar o orçamento todos os meses, comparando o que foi planejado com o que foi gasto.
- Criar uma reserva para imprevistos, ainda que pequena no início, para não recorrer a crédito caro diante de uma emergência.
- Evitar contratar novas dívidas para cobrir despesas recorrentes, como o uso do rotativo para pagar contas básicas.
- Revisar hábitos de consumo e identificar gatilhos de gasto por impulso.
11. Checklist: o que conferir antes de aceitar uma renegociação de dívidas?
Marque cada item antes de fechar o acordo:
- [ ] Sei exatamente quanto devo.
- [ ] Comparei o custo total da proposta.
- [ ] Verifiquei os juros e os encargos aplicáveis.
- [ ] Entendi o prazo e o valor de todas as parcelas.
- [ ] Confirmei a identidade do credor e a autenticidade da proposta.
- [ ] Sei quais são as consequências de um atraso.
- [ ] A parcela cabe no orçamento após as despesas essenciais.
- [ ] Tenho acesso ao contrato e às condições por escrito.
- [ ] Avaliei se o acordo resolve o problema sem criar outra dívida mais onerosa.
Não assine nem pague nada sem compreender as condições da proposta. Se algum item ficou sem resposta, peça esclarecimentos por escrito e, se necessário, busque orientação antes de decidir.
12. Perguntas frequentes sobre renegociação de dívidas
O que devo analisar antes de aceitar uma renegociação de dívidas?
Analise o saldo atualizado da dívida, o desconto e o valor efetivo a pagar, a taxa de juros, o CET quando aplicável, o número de parcelas, o valor total ao final, as tarifas e as consequências do atraso. Depois, confirme se a parcela cabe na sua renda após as despesas essenciais.
Uma parcela menor significa que a renegociação é melhor?
Não necessariamente. A parcela menor geralmente vem acompanhada de prazo maior, o que pode elevar o total pago. Na simulação deste artigo, uma parcela 60% menor resultou em R$ 7.200 a mais ao final. Analise sempre o valor mensal junto com o prazo e o total a pagar.
Vale a pena pegar um empréstimo para quitar dívidas?
Depende das condições. Só faz sentido se o CET do novo crédito for claramente menor que o das dívidas atuais, se o total a pagar diminuir e se a parcela couber no orçamento. Compare também garantias exigidas e o risco de voltar a usar o crédito liberado.
Como saber se os juros de uma renegociação são altos?
Verifique a taxa de juros e o CET informados no contrato e compare com as taxas médias da modalidade, divulgadas pelo Banco Central em seu site. A Calculadora do Cidadão, do próprio Banco Central, ajuda a conferir o custo efetivo de uma proposta. Taxas muito acima da média pedem negociação ou nova cotação.
Posso renegociar uma dívida mesmo estando desempregado ou com renda variável?
É possível tentar, mas o resultado depende das condições oferecidas pelo credor e da sua capacidade de pagamento. Quem está sem renda previsível deve ter cautela redobrada com compromissos de longo prazo e priorizar propostas que caibam em um orçamento mínimo e realista.
O que acontece se eu não conseguir pagar uma parcela do acordo?
As consequências dependem do contrato e das regras aplicáveis. Em alguns casos, o acordo é desfeito, os descontos são perdidos e voltam juros e multas. Se perceber que não vai conseguir pagar, procure o credor antes do vencimento, para negociar uma saída antes que o atraso se agrave.
Como saber se uma proposta de renegociação é verdadeira?
Confirme a identidade da empresa pelos canais oficiais, pelo aplicativo ou pelo site digitado por você, e não por links recebidos por mensagem. Verifique CNPJ e número do contrato, e desconfie de pressão, falta de documentação e pagamento para contas de terceiros. Em caso de dúvida, procure o Procon.
A renegociação de dívidas limpa o nome imediatamente?
Nem sempre. Os efeitos dependem das condições do acordo, do pagamento efetivamente realizado e das regras aplicáveis, e não há garantia de retirada imediata de registros. Peça ao credor, por escrito, o prazo e a forma de atualização dos cadastros e guarde os comprovantes de pagamento.
Como consultar minhas dívidas antes de começar a negociar?
Para empréstimos e financiamentos com instituições financeiras, use o Registrato, do Banco Central, com conta gov.br. Ele não mostra tudo: contas de consumo, compras em lojas e débitos com empresas de cobrança exigem consultas próprias, como o contato direto com os credores e os cadastros de proteção ao crédito.
Como evitar voltar a se endividar depois de renegociar?
Acompanhe o orçamento mensalmente, mantenha uma reserva para imprevistos, evite usar crédito caro para despesas recorrentes e revise hábitos de consumo. Defina prioridades antes de comprar e use o planejamento como rotina. A educação financeira ajuda a transformar o acordo em reorganização duradoura.
Uma boa renegociação reorganiza a vida financeira, não apenas reduz a parcela
Uma boa renegociação de dívidas se mede pela capacidade de reorganizar a vida financeira, e não apenas pelo desconto anunciado ou pela redução imediata da parcela. Avaliar o custo total, comparar propostas, confirmar a identidade do credor e respeitar o orçamento são atitudes que protegem você de trocar uma dívida por outra pior.
Esse cuidado se sustenta com educação financeira: entender seus hábitos, planejar o futuro e criar condições para lidar com imprevistos sem recorrer a crédito caro. É essa a proposta educacional da DSOP, que há 18 anos trabalha para que pessoas, escolas, empresas e governo tomem decisões financeiras mais conscientes e sustentáveis.
Veja também:
- Como limpar o nome e retomar o controle financeiro sem assumir outra dívida impagável
- Como montar uma reserva financeira começando com pouco dinheiro
- Compras por impulso: como identificar os gatilhos que prejudicam o orçamento
Nota. Os exemplos numéricos deste artigo são hipotéticos e servem apenas para ilustrar o raciocínio. Não representam ofertas reais, e cada caso deve ser analisado com os dados do contrato e da renda de quem decide.