As regras e as taxas citadas podem mudar, e as condições de cada instituição variam. Confirme sempre os valores no contrato e nos canais oficiais do seu emissor.
A fatura venceu e o dinheiro não deu. A partir desse dia, cada semana conta, porque o saldo passa a receber multa e juros e, muitas vezes, entra em uma das linhas de crédito mais caras do mercado. Agir rápido, descobrir quanto você realmente deve e reorganizar as despesas ajuda a impedir que um atraso vire uma bola de neve.
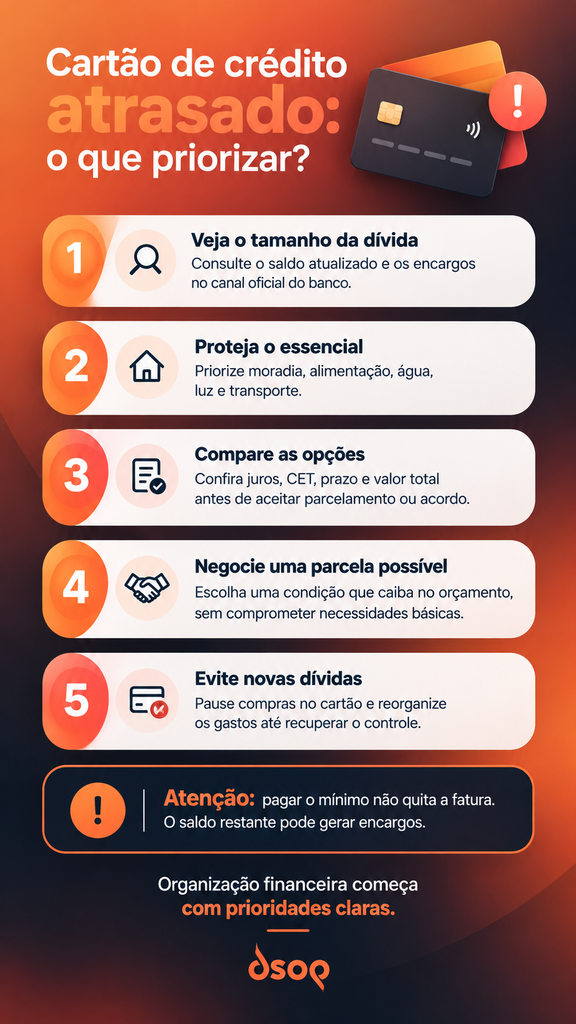
Resposta direta: com o cartão de crédito atrasado, a ordem de prioridades costuma ser esta: garantir as despesas essenciais (moradia, alimentação, água, energia e transporte), descobrir o valor atualizado da dívida nos canais oficiais do emissor, comparar as opções de parcelamento ou acordo pelo custo total, e não só pelo valor da parcela, e fechar um plano que caiba no orçamento sem gerar novas dívidas. Pagar apenas o mínimo e seguir usando o cartão tende a fazer a dívida crescer mais rápido.
Se você está nessa situação, saiba que ela é mais comum do que parece e que endividamento não é falha moral. O Mapa da Inadimplência da Serasa registrou cerca de 84 milhões de pessoas negativadas no Brasil em agosto de 2026 (83,98 milhões). Em abril de 2026, segundo o mesmo levantamento, bancos e cartões de crédito respondiam por 27,5% das dívidas negativadas. Os números são de meses diferentes e medem coisas distintas, mas mostram que organizar a vida financeira é um desafio de muita gente.
O que acontece quando a fatura do cartão de crédito atrasa?
Quando a fatura vence sem pagamento integral, em geral acontecem três coisas: cobrança de encargos de atraso, financiamento do saldo pelo rotativo ou pelo parcelamento e, se o atraso continua, registro em cadastros de inadimplentes e cobrança pelo emissor ou por empresas contratadas.
Multa e juros de mora. O Código de Defesa do Consumidor limita a multa por atraso a 2% do valor devido (art. 52, § 1º). Os contratos costumam prever também juros de mora de até 1% ao mês. Além disso, o saldo não pago é financiado com os juros da linha de crédito usada, mais tributos como o IOF.
Crédito rotativo e parcelamento. O rotativo é o financiamento automático do valor não pago. Desde 2017, ele pode durar apenas 30 dias. Depois disso, a instituição deve oferecer outra forma de financiar o saldo, em geral o parcelamento da fatura.
Os juros são muito altos: segundo dados do Banco Central divulgados em setembro de 2026, a taxa média do rotativo para pessoas físicas ficou em cerca de 444,9% ao ano em agosto de 2026 e a do cartão parcelado, em cerca de 192,1% ao ano. São médias, e cada instituição pratica a sua taxa. Você pode consultar a série oficial de juros no Banco Central.
Teto de 100%. Desde 3 de janeiro de 2024, a Lei 14.690/2023 e a Resolução CMN 5.112/2023 estabelecem que o total de juros e encargos cobrado no rotativo e no parcelamento da fatura não pode ultrapassar 100% do valor original da dívida. Como ilustração da regra (não é uma estimativa de custo real), uma dívida original de R$ 1.000 não poderia passar de R$ 2.000 com juros e encargos. O teto limita o total cobrado, não a taxa mensal, então o saldo ainda pode crescer bastante até chegar a esse limite.
Cadastros e cobrança. O emissor pode pedir a inclusão do seu nome em cadastros de proteção ao crédito. O Código de Defesa do Consumidor exige que a abertura do cadastro seja comunicada por escrito (art. 43, § 2º) e limita a informação negativa a cinco anos (art. 43, § 1º). A cobrança também não pode expor você a ridículo, constrangimento ou ameaça. Um atraso prolongado pode dificultar a obtenção de novos créditos, e o histórico de dívidas fica registrado no sistema financeiro.
Qual é a diferença entre um atraso pontual e uma situação de descontrole?
Um atraso pontual acontece, por exemplo, quando você se esquece do vencimento, a renda atrasou alguns dias ou houve um imprevisto de curto prazo. Nesse caso, o custo costuma ser menor e a solução é quitar o valor e conferir os encargos cobrados.
Já a situação de descontrole aparece quando as despesas essenciais não cabem no orçamento, o cartão passa a pagar contas recorrentes (mercado, aluguel, outras dívidas), o rotativo ou o parcelamento se repete mês após mês e a dívida cresce mais rápido do que você consegue pagar. Aqui, olhar apenas para a fatura não basta. É preciso olhar para a vida financeira como um todo.
O que priorizar quando o cartão de crédito está atrasado?
A primeira prioridade é garantir que as despesas essenciais continuem pagas: moradia, alimentação, água, energia, transporte e saúde. Pagar uma dívida de cartão a qualquer custo, deixando de comprar comida ou de pagar o aluguel, costuma criar problemas maiores do que o atraso.
Com as necessidades básicas protegidas, a ordem de ação que mais ajuda é:
1. Descobrir o valor atualizado da dívida. O saldo da fatura antiga não é o valor devido hoje, porque ele inclui encargos de atraso. Consulte o valor no aplicativo ou na central do emissor e peça o detalhamento (principal, juros, multa, IOF).
2. Verificar as condições oferecidas pelo emissor. Veja se há parcelamento da fatura, acordo para quitação ou desconto para pagamento à vista, e anote prazos, taxas e o Custo Efetivo Total (CET).
3. Comparar as alternativas. Pagamento parcial, parcelamento e acordo têm custos diferentes. Compare o total que você pagará em cada uma, e não apenas a parcela.
4. Evitar novas compras parceladas e o uso do cartão para cobrir despesas que o orçamento não comporta. Se você continuar usando o cartão enquanto paga a dívida, a fatura seguinte tende a ficar ainda maior.
5. Considerar o conjunto de dívidas. Se há outras dívidas além do cartão, a melhor decisão depende da renda disponível, das despesas essenciais, das condições de negociação e do custo de cada dívida. Não existe uma ordem única válida para todos.
É melhor pagar o mínimo, parcelar a fatura ou negociar a dívida do cartão?
Não existe uma opção sempre melhor. A escolha correta depende do custo total, da capacidade de pagamento e do prazo em cada proposta concreta que você receber. Vale comparar as três alternativas com calma.
O que acontece quando a pessoa paga apenas o mínimo do cartão?
O pagamento mínimo evita que a fatura seja considerada totalmente em atraso, mas não quita a dívida. O saldo restante é financiado pelo crédito rotativo, com juros altos, e é somado às compras do mês seguinte. Se na fatura seguinte você também não pagar o valor total, a instituição deve oferecer outra forma de financiar o saldo, como o parcelamento.
Como o rotativo tem juros muito superiores aos do parcelamento (a diferença entre as médias de agosto de 2026 foi de cerca de 445% contra 192% ao ano, segundo os dados citados acima), pagar o mínimo por vários meses seguidos costuma ser a forma mais cara de carregar a dívida. Use essa opção apenas de forma excepcional e por pouco tempo.
Quando o parcelamento da fatura pode ser uma alternativa?
O parcelamento pode ser útil quando você consegue pagar parcelas fixas dentro do orçamento e as condições são melhores do que as do rotativo. Antes de aceitar, avalie:
- a taxa de juros mensal e o CET, que reúne juros, tarifas, tributos e demais custos;
- o valor das parcelas e se elas cabem na renda disponível depois das despesas essenciais;
- o prazo, porque prazos maiores reduzem a parcela, mas aumentam o total pago;
- o efeito no orçamento mensal e o que acontece se você atrasar uma parcela.
Simulação de prazo e custo total (exemplo hipotético). Considere uma dívida de R$ 1.000 parcelada com uma taxa fictícia de 8% ao mês, sem IOF e sem tarifas. Essa taxa serve apenas para ilustrar o cálculo e não é média de mercado:
| Prazo | Parcela (R$) | Total pago (R$) | Juros pagos (R$) |
| 6 meses | 216,32 | 1.297,89 | 297,89 |
| 12 meses | 132,70 | 1.592,34 | 592,34 |
| 18 meses | 106,70 | 1.920,64 | 920,64 |
Quanto menor a parcela, maior o custo total. Por isso, olhar apenas o valor mensal pode induzir a erro.
Quando vale a pena negociar uma dívida de cartão de crédito?
Negociar vale a pena quando a proposta reduz o custo total da dívida (por exemplo, com desconto de juros e encargos) ou ajusta as parcelas a um valor que você consegue pagar sem comprometer as despesas essenciais. Para negociar:
- peça a proposta formal ao emissor pelos canais oficiais;
- solicite mais de uma opção (à vista, parcelado, com ou sem entrada);
- compare o valor total a pagar, a taxa, o número de parcelas, as datas de vencimento e o CET;
- confirme se o acordo cabe no orçamento, inclusive nos meses em que há outras despesas fortes, como IPTU, matrícula escolar ou IPVA.
Um acordo que você não consegue cumprir tende a gerar um novo atraso e uma nova dívida, às vezes em condições piores. Se a parcela exigir cortar alimentação, moradia ou transporte, a proposta não cabe, e é melhor buscar outra alternativa.
Como negociar um cartão de crédito atrasado passo a passo?
1. Pare de aumentar a dívida. Suspenda novas compras no cartão atrasado e evite parcelamentos novos até ter um plano.
2. Consulte o valor atualizado. Use os canais oficiais do emissor (aplicativo, internet banking, central de atendimento indicada no verso do cartão). Peça o valor total, o detalhamento de juros, multa e IOF e a data até a qual esse valor é válido.
3. Levante todas as suas dívidas. O Registrato, do Banco Central, permite emitir gratuitamente o Relatório de Empréstimos e Financiamentos (SCR) com a conta gov.br de nível prata ou ouro. Ele mostra suas dívidas com bancos e financeiras, o saldo devedor e se estão em dia ou em atraso. Ver tudo em um só lugar ajuda a decidir o que negociar primeiro.
4. Peça propostas e compare. Solicite opções de acordo e parcelamento. Anote o número do protocolo de cada atendimento. Compare o total a pagar, a taxa, o CET, o número de parcelas e as datas.
5. Confira o que está escrito. Antes de aceitar, verifique o valor total, os juros, os encargos, a quantidade de parcelas, as datas de vencimento e o que acontece em caso de novo atraso (por exemplo, perda de descontos ou retorno da dívida original).
6. Formalize e guarde os comprovantes. Peça o contrato ou o termo do acordo, pague apenas boletos emitidos pelo canal oficial e guarde recibos e protocolos. Depois de quitar, confirme se a baixa foi feita e, se houver registro em cadastros de inadimplentes, se ele foi retirado.
7. Se não houver solução, procure os órgãos de defesa do consumidor. O Procon do seu estado ou município orienta, recebe reclamações e pode mediar a negociação. O consumidor.gov.br, plataforma pública mantida pela Secretaria Nacional do Consumidor (Senacon), permite registrar reclamações contra empresas, que respondem na própria plataforma. A Defensoria Pública pode orientar quem não tem condições de pagar um advogado.
Atenção a golpes. Desconfie de mensagens, ligações ou links que oferecem descontos muito altos e pedem pagamento imediato. Confirme sempre o contato pelos canais oficiais do emissor antes de pagar qualquer boleto ou Pix.
Como organizar o orçamento para pagar a dívida do cartão sem comprometer as despesas essenciais?
Organizar o orçamento significa responder, com números, a três perguntas: quanto entra, para onde o dinheiro vai e quanto sobra de verdade para pagar a dívida. Um roteiro simples:
- Mapeie a renda líquida mensal, incluindo apenas o que você recebe com regularidade.
- Registre todos os gastos por 30 a 60 dias, em planilha, aplicativo ou caderno, separando despesas essenciais, parcelas de dívidas e gastos variáveis.
- Identifique o que pode ser reduzido ou adiado, como assinaturas pouco usadas, delivery, compras por impulso e serviços que podem ser renegociados.
- Defina um valor realista para a dívida, que respeite as despesas essenciais e deixe uma pequena margem para imprevistos.
- Interrompa o ciclo de usar o cartão para cobrir despesas recorrentes. Se o mercado e as contas básicas dependem do cartão, a fatura seguinte será ainda mais difícil de pagar.
Simulação ilustrativa (valores hipotéticos, não são médias nem dados oficiais). Imagine uma renda líquida de R$ 3.500. As despesas essenciais somam R$ 2.300, outras parcelas já assumidas somam R$ 300 e os gastos variáveis mínimos somam R$ 400. Sobram R$ 500. Um plano prudente poderia reservar R$ 350 para a dívida do cartão e manter R$ 150 como margem para imprevistos. Se o valor das parcelas propostas for maior do que isso, a proposta não cabe e precisa ser renegociada.
Como a metodologia DSOP ajuda nesse processo?
A metodologia DSOP organiza a educação financeira em etapas: Diagnosticar a situação real (quanto você ganha, gasta e deve), Sonhar com objetivos que dão sentido ao esforço, Orçar o dinheiro com prioridades e Poupar de forma gradual. Aplicada ao cartão atrasado, o diagnóstico mostra o tamanho do problema, a definição de prioridades protege as despesas essenciais, o planejamento transforma o pagamento da dívida em um valor mensal possível e a mudança de hábitos evita a repetição do ciclo.
Como evitar que a dívida do cartão de crédito volte a crescer?
Prevenir é uma questão de decisões cotidianas, não apenas de planilhas. Algumas medidas que ajudam:
- Ajustar o limite ao orçamento. Um limite maior do que a sua capacidade de pagamento aumenta o risco de compras que não cabem na fatura. Muitas instituições permitem reduzir o limite pelo aplicativo.
- Acompanhar as compras em tempo real. Ative as notificações e confira o total parcial da fatura, para não ser surpreendido no vencimento.
- Avaliar a capacidade de pagamento antes de assumir parcelas. Some as parcelas já existentes e verifique se há folga nos meses seguintes. Compras parceladas comprometem o orçamento futuro.
- Reservar dinheiro para despesas previsíveis, como IPTU, IPVA, material escolar e presentes de fim de ano, para que elas não sejam empurradas para o cartão.
- Pagar a fatura integral sempre que possível. Esse é o uso que evita juros.
Como construir uma reserva financeira sem comprometer as despesas essenciais?
A reserva se constrói aos poucos e depois de garantir moradia, alimentação, saúde e transporte. Comece com um valor pequeno e possível (por exemplo, o equivalente a uma conta de consumo) e aumente conforme o orçamento permitir. Não use a reserva como pretexto para deixar de pagar uma despesa essencial. O objetivo é que, no próximo imprevisto, você não precise recorrer ao rotativo.
A educação financeira envolve entender os próprios hábitos de consumo, reconhecer gatilhos de compra e tomar decisões conscientes dia após dia. Ela vai além de preencher uma planilha.
Quando procurar ajuda para reorganizar as dívidas?
Vale buscar ajuda quando alguns sinais aparecem: atrasos recorrentes, uso de crédito para pagar outras dívidas, comprometimento das despesas básicas, parcelas de renegociação que não cabem no orçamento ou várias dívidas ao mesmo tempo, com credores diferentes. Isso não significa fracasso. Significa que o problema ficou maior do que a organização individual consegue resolver sozinha.
Lei do Superendividamento. A Lei 14.181/2021 alterou o Código de Defesa do Consumidor e permite que a pessoa física de boa-fé que não consegue pagar suas dívidas de consumo sem comprometer o mínimo existencial proponha um plano de pagamento de até cinco anos, em audiência de conciliação com todos os credores. O pedido pode ser feito no Procon, na Defensoria Pública ou em centros de conciliação do Judiciário, e a plataforma consumidor.gov.br também é um canal de reclamação. O valor do mínimo existencial é fixado por decreto e tem sido objeto de discussão nos tribunais, então confirme o valor vigente com o órgão que for atender você.
Programas públicos. O governo federal lançou, em maio de 2026, o Novo Desenrola Brasil, que permitia renegociar dívidas de cartão de crédito, cheque especial e crédito pessoal para quem tinha renda de até cinco salários mínimos. O prazo de adesão das famílias encerrou em 31 de agosto de 2026. Programas desse tipo mudam com frequência, por isso consulte os canais oficiais do governo e do seu banco para saber se há uma nova oportunidade.
Em qualquer caminho, a negociação deve considerar a situação financeira completa, e não uma dívida isolada. Quitar uma dívida e deixar outra crescer pode apenas mudar o problema de lugar.
Como a educação financeira pode ajudar a evitar novas dívidas?
A educação financeira ajuda a construir consciência financeira: entender para onde o dinheiro vai, estabelecer prioridades e planejar o uso da renda. Quem desenvolve esse olhar tende a usar o crédito com mais critério e a reconhecer cedo os sinais de desequilíbrio, como o uso frequente do rotativo ou a dependência do cartão para fechar o mês.
A DSOP, referência em educação financeira, atua há 18 anos com pessoas, escolas, empresas e governo. Em educação financeira, a mudança de hábitos costuma ser um processo gradual, que começa pelo diagnóstico e passa por decisões práticas do dia a dia. Se você quer aprofundar esse caminho, buscar orientação em educação financeira pode ser um bom complemento às negociações com os credores.
Quais são as dúvidas frequentes sobre cartão de crédito atrasado?
Cartão de crédito atrasado: o que devo pagar primeiro?
Pague primeiro as despesas essenciais, como moradia, alimentação, água, energia e transporte. Depois, avalie as dívidas pelo custo e pelas condições de negociação, lembrando que o cartão costuma ter juros altos. A ordem ideal depende da sua renda, das suas despesas e das propostas que você receber.
Quantos dias posso atrasar a fatura do cartão de crédito?
Não existe um prazo universal de tolerância que elimine automaticamente os encargos. Em regra, multa e juros podem ser cobrados a partir do primeiro dia após o vencimento. Confira o contrato e as condições do seu cartão, e peça ao emissor o detalhamento do que será cobrado.
O que acontece se eu pagar apenas o mínimo da fatura?
O saldo restante é financiado pelo crédito rotativo, com juros altos, e é somado à fatura seguinte. Se você não pagar o valor total no mês seguinte, o emissor deve oferecer outra forma de financiar o saldo, como o parcelamento. Verifique a taxa, o CET e o total que será pago antes de decidir.
É melhor parcelar a fatura ou fazer um acordo para quitar a dívida?
Depende do custo total, das taxas, do prazo e da sua capacidade de pagamento. Um acordo com desconto de juros pode sair mais barato, e o parcelamento pode caber melhor no orçamento. Compare o valor total a pagar em cada proposta, e não só a parcela.
A dívida do cartão de crédito pode aumentar mesmo depois do atraso?
Sim. Enquanto o saldo não é quitado ou renegociado, os encargos previstos no contrato continuam incidindo. Para dívidas de rotativo e parcelamento da fatura, há um teto: o total de juros e encargos não pode ultrapassar 100% do valor original. Isso limita o total cobrado, mas a dívida ainda pode crescer bastante até esse limite.
O banco pode reduzir ou bloquear o limite do cartão por causa do atraso?
Pode acontecer, dentro do que o contrato prevê. O emissor pode bloquear ou reduzir o limite de clientes em atraso, de acordo com suas condições contratuais e políticas de crédito. Leia o contrato, peça as condições por escrito e, se achar a medida indevida, registre reclamação no Procon ou no consumidor.gov.br.
Como consultar o valor atualizado da dívida do cartão de crédito?
Consulte os canais oficiais do emissor, como aplicativo, internet banking ou central de atendimento. Peça o valor total atualizado, o detalhamento de principal, juros, multa e IOF e a validade do valor informado. Para ver todas as suas dívidas com bancos e financeiras, emita o relatório SCR no Registrato, do Banco Central.
Como negociar a dívida do cartão de crédito sem assumir parcelas que não consigo pagar?
Calcule antes quanto sobra da renda depois das despesas essenciais e use esse valor como limite. Solicite propostas com prazos diferentes e compare o custo total, não só a parcela. Se a parcela exigir cortar necessidades básicas, recuse e busque outra alternativa.
O que fazer quando a dívida do cartão compromete o pagamento de despesas básicas?
Proteja primeiro a moradia, alimentação, água, energia e transporte, e faça um levantamento de todas as dívidas e da sua renda. Procure orientação no Procon, na Defensoria Pública ou nos canais oficiais de apoio ao consumidor, que podem ajudar a reorganizar as dívidas, inclusive pela Lei do Superendividamento, conforme o seu caso.
Este conteúdo tem finalidade educativa e não substitui a orientação personalizada de um profissional, nem as condições do seu contrato.
Veja também: