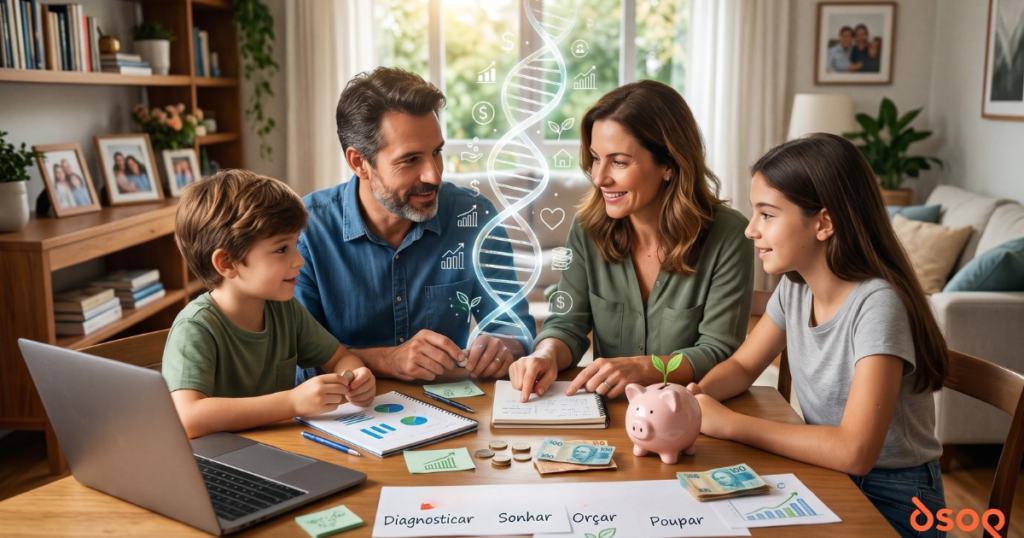
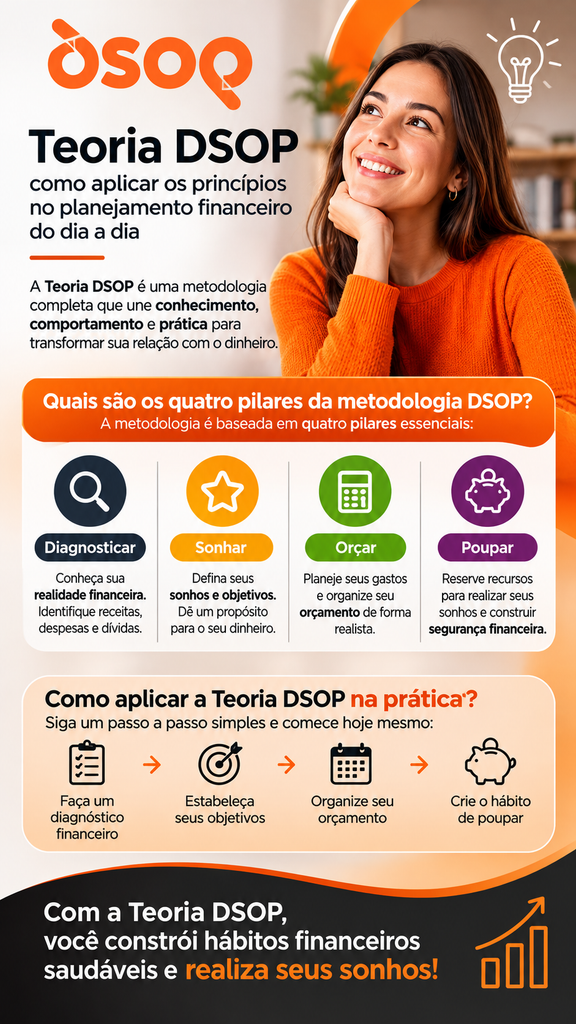
A Teoria DSOP é uma metodologia de educação financeira comportamental baseada em quatro etapas: Diagnosticar, Sonhar, Orçar e Poupar. Sua proposta é mudar a forma como as pessoas se relacionam com o dinheiro, colocando os sonhos no centro do planejamento financeiro, em vez de tratar a organização das finanças apenas como uma questão de cortar gastos.
Na prática, aplicar a Teoria DSOP no dia a dia significa conhecer para onde vai cada real, definir com clareza o que se deseja conquistar, construir um orçamento que reserve recursos para esses objetivos antes das despesas e transformar o ato de poupar em hábito.
Neste artigo, você vai entender os fundamentos da metodologia, como cada pilar funciona e como colocá-los em prática na rotina pessoal e familiar.
O que é a Teoria DSOP e qual é seu objetivo?
A Teoria DSOP foi desenvolvida pelo educador e terapeuta financeiro Reinaldo Domingos e deu origem à DSOP Educação Financeira, que há 18 anos atua na disseminação da educação financeira no Brasil. O nome é formado pelas iniciais das quatro etapas que estruturam a metodologia.
O objetivo central é promover uma mudança de comportamento financeiro. A metodologia parte da ideia de que a maioria das pessoas não enfrenta dificuldades com o dinheiro por falta de conhecimento matemático, mas por hábitos de consumo pouco conscientes, ausência de propósito e falta de planejamento.
Qual é a diferença entre a Teoria DSOP e a educação financeira tradicional?
A educação financeira tradicional costuma se concentrar em cálculos, planilhas e controle de gastos. A lógica é simples: ganhar, gastar e guardar o que sobrar. O problema é que, para muitas famílias, nada sobra no fim do mês.
A metodologia DSOP inverte essa ordem. Em vez de poupar o que sobra, a pessoa define primeiro seus sonhos e reserva o dinheiro para eles. As despesas passam a caber no que resta. A fórmula proposta pela metodologia expressa essa mudança: ganhos menos sonhos é igual a despesas.
Essa inversão tem um efeito comportamental importante. Quando o dinheiro guardado tem nome e propósito, economizar deixa de ser sacrifício e passa a ser escolha.
Por que a metodologia DSOP não se resume a ensinar a economizar?
Economizar sem objetivo raramente se sustenta. Cortes feitos por obrigação tendem a ser abandonados nas primeiras semanas, e o dinheiro poupado sem destino definido costuma ser consumido na primeira oportunidade.
A educação financeira DSOP trabalha com consciência, prioridades e propósito. Ela convida o leitor a refletir sobre seus hábitos, sobre o que realmente valoriza e sobre como suas escolhas de consumo afetam a realização dos próprios sonhos.
Quais são os quatro pilares da metodologia DSOP?
Os quatro pilares formam um ciclo. Cada etapa depende da anterior e prepara a seguinte, por isso devem ser aplicados de maneira integrada.
Diagnosticar: como compreender a situação financeira atual?
O diagnóstico financeiro é o ponto de partida. Ele consiste em conhecer com precisão as receitas, as despesas, as dívidas e os hábitos de consumo. Sem esse retrato, qualquer planejamento é feito no escuro.
Na metodologia DSOP, o diagnóstico vai além de somar contas fixas. Ele inclui os pequenos gastos do cotidiano, os chamados gastos invisíveis, e a observação do comportamento: em que momentos a pessoa gasta mais, quais compras são feitas por impulso e como as emoções influenciam as decisões.
Sonhar: por que os sonhos estão no centro do planejamento financeiro?
Os sonhos dão sentido ao esforço financeiro. Na Teoria DSOP, eles não são vistos como algo distante, mas como objetivos concretos, com valor, prazo e prioridade definidos.
A metodologia recomenda que a pessoa ou a família trabalhe com pelo menos três sonhos ao mesmo tempo, distribuídos entre curto, médio e longo prazo. Isso mantém a motivação ativa, porque há sempre uma conquista próxima, enquanto os objetivos maiores seguem sendo construídos.
Orçar: como organizar o dinheiro a partir dos sonhos?
Orçar é distribuir os recursos de acordo com as prioridades definidas. A diferença em relação ao orçamento tradicional está na ordem: primeiro se reserva o valor destinado aos sonhos, depois se organizam as despesas.
O orçamento DSOP não é uma lista de proibições. É uma ferramenta que orienta o uso do dinheiro para aquilo que realmente importa.
Poupar: como transformar a reserva de dinheiro em hábito?
Poupar é a etapa que torna os sonhos possíveis. O foco está na constância, não no valor. Guardar pouco, mas todos os meses, constrói disciplina e cria uma reserva que protege contra imprevistos e acelera a realização dos objetivos.
Como aplicar a Teoria DSOP no planejamento financeiro do dia a dia?
A aplicação prática pode ser organizada em um passo a passo simples, que cabe na rotina de qualquer pessoa ou família.
- Anote todas as despesas por 30 dias. Registre cada gasto, do aluguel ao cafezinho, separando por categoria.
- Analise os registros. Identifique padrões, desperdícios e gastos que não fazem sentido diante dos seus objetivos.
- Defina seus sonhos. Escolha pelo menos três, de curto, médio e longo prazo, e atribua valor e prazo a cada um.
- Calcule quanto precisa guardar por mês. Divida o valor de cada sonho pelo número de meses até o prazo.
- Monte o orçamento a partir dos sonhos. Reserve primeiro o valor dos sonhos e ajuste as despesas ao que resta.
- Separe o dinheiro dos sonhos assim que receber. Não espere o fim do mês.
- Acompanhe e ajuste. Revise o orçamento todos os meses e celebre cada conquista.
Exemplos práticos dos quatro pilares no cotidiano
Pense na organização do salário. Em vez de pagar as contas e ver o que sobra, a pessoa separa, no dia em que recebe, o valor destinado aos sonhos. Só então distribui o restante entre moradia, alimentação, transporte e lazer.
No supermercado, o diagnóstico pode revelar que compras sem lista e idas frequentes ao mercado elevam o gasto. Uma lista feita com base no que realmente falta em casa, e um número menor de idas, reduzem compras por impulso sem comprometer a alimentação.
Nas despesas domésticas, pequenos ajustes em energia, água, assinaturas pouco usadas e planos de telefonia liberam recursos que podem ser redirecionados para a reserva ou para um sonho.
No planejamento de uma viagem, a lógica DSOP é guardar antes e pagar à vista, em vez de parcelar e pagar depois. A viagem continua acontecendo, mas sem comprometer os meses seguintes.
Como fazer um diagnóstico financeiro seguindo a metodologia DSOP?
O diagnóstico começa com o apontamento de despesas. Durante 30 dias, registre absolutamente tudo o que gastar, com data, valor, forma de pagamento e categoria. O exercício costuma surpreender, porque revela despesas que passavam despercebidas.
Com os registros em mãos, organize os gastos em grupos, como moradia, alimentação, transporte, saúde, educação, lazer e dívidas. Depois, compare o total com a renda e avalie o comprometimento da renda com cada categoria.
Como identificar gastos invisíveis e padrões de consumo?
Os gastos invisíveis são pequenas despesas recorrentes que, isoladas, parecem irrelevantes: o café na rua, o aplicativo de entrega, a taxa bancária, a assinatura esquecida. Somadas ao longo de um mês, podem representar uma parcela significativa do orçamento.
Observe também o contexto dos gastos. Compras feitas em momentos de cansaço, ansiedade ou recompensa emocional indicam padrões de comportamento que precisam de atenção.
Qual é a diferença entre necessidades, desejos e prioridades?
Necessidades são despesas essenciais para viver com dignidade, como moradia, alimentação e saúde. Desejos são consumos que trazem prazer, mas podem ser adiados ou ajustados. Prioridades são aquilo que a pessoa decide colocar em primeiro lugar, e é justamente aqui que entram os sonhos.
Separar essas categorias não significa eliminar os desejos, mas fazer escolhas conscientes sobre quando e como realizá-los.
O que fazer quando o diagnóstico revela dívidas?
Para quem está endividado, o diagnóstico é ainda mais importante. Liste todas as dívidas com credor, valor total, parcela, taxa de juros e situação. Isso permite identificar quais são mais caras e quais devem ser priorizadas.
A metodologia DSOP orienta que, mesmo durante a quitação das dívidas, a pessoa mantenha ao menos um sonho, ainda que pequeno e com valor modesto. Isso preserva a motivação e evita que o processo seja vivido apenas como punição. Antes de renegociar, é fundamental saber quanto cabe no orçamento, para não assumir um acordo que não poderá ser cumprido.
Como transformar sonhos em objetivos financeiros concretos?
Um sonho só se torna objetivo quando tem valor, prazo e quantia mensal definidos. “Quero viajar” é um desejo. “Quero fazer uma viagem de R$ 6.000 daqui a 12 meses, guardando R$ 500 por mês” é um objetivo financeiro.
Como diferenciar sonhos de curto, médio e longo prazo?
Na abordagem DSOP, os sonhos costumam ser organizados por prazo. Os de curto prazo são realizados em até um ano, como um curso, um eletrodoméstico ou uma viagem curta. Os de médio prazo levam até dez anos, como a troca do carro ou a entrada de um imóvel. Os de longo prazo ultrapassam dez anos, como a aposentadoria ou a independência financeira.
Exemplos de como transformar sonhos em metas planejadas
Para comprar um imóvel, o primeiro passo é pesquisar o valor do bem e definir quanto será dado de entrada. Com o valor e o prazo definidos, calcula-se a quantia mensal necessária, considerando que o dinheiro guardado pode render ao longo do tempo.
Para pagar uma faculdade, a família pode começar a guardar anos antes, transformando um custo futuro elevado em parcelas mensais menores e previsíveis.
Para conquistar a independência financeira, o planejamento é de longo prazo e exige constância, mas começa da mesma forma: definir o objetivo, estimar o valor e reservar uma quantia todos os meses.
Como definir quais sonhos devem vir primeiro?
Ao estabelecer prioridades, considere a urgência, o impacto na vida da família e a viabilidade financeira. Uma reserva para imprevistos costuma ser um dos primeiros objetivos, porque protege os demais sonhos contra emergências. Em seguida, vêm os sonhos de curto prazo que mantêm a motivação e os de longo prazo que exigem mais tempo de construção.
Como organizar o orçamento familiar com os princípios DSOP?
O orçamento familiar DSOP parte dos sonhos da família. O valor destinado a eles é separado primeiro, e as despesas são organizadas com o que resta. Se as despesas não couberem, o ajuste é feito nos gastos, e não nos sonhos.
Essa lógica muda a natureza do planejamento. O objetivo não é simplesmente gastar menos, mas gastar melhor, direcionando o dinheiro para aquilo que a família valoriza.
Como envolver toda a família no planejamento financeiro?
Um orçamento construído por uma só pessoa dificilmente se sustenta. A metodologia DSOP valoriza a participação de todos os integrantes da família, cada um contribuindo com seus sonhos e assumindo compromissos.
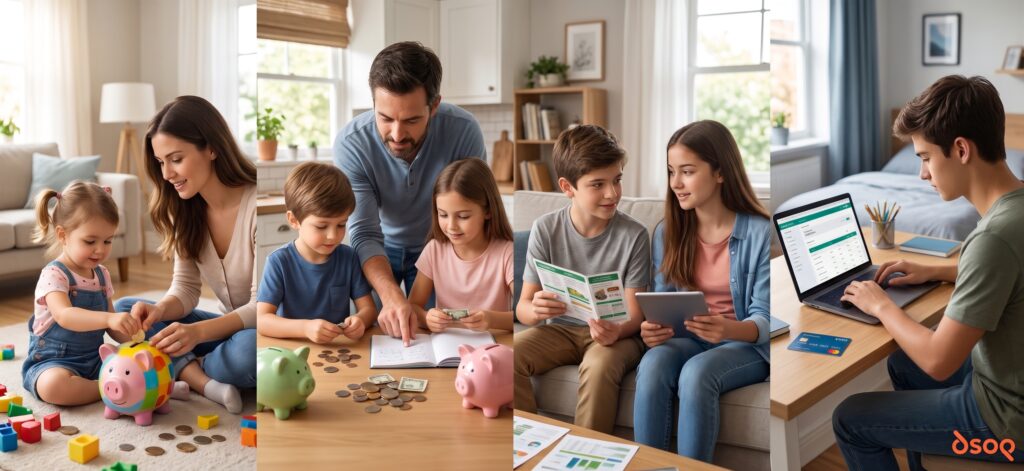
Com as crianças, a conversa pode começar pelos sonhos delas, como um brinquedo ou um passeio. Um cofrinho com destino definido ensina que guardar dinheiro tem propósito. Com os adolescentes, é possível envolvê-los nas decisões da casa, mostrar quanto custam as despesas da família e incentivá-los a planejar os próprios gastos.
Reuniões periódicas, mesmo curtas, ajudam a acompanhar o orçamento, revisar sonhos e celebrar conquistas.
Como desenvolver o hábito de poupar mesmo ganhando pouco?
Poupar com renda limitada é possível quando o foco está na constância, e não no valor. Começar com uma quantia pequena, mas guardada todos os meses, cria o hábito, que depois pode ser ampliado conforme a situação melhora.
A recomendação central da metodologia é separar o dinheiro dos sonhos assim que a renda entra. Esperar o fim do mês para ver o que sobrou costuma resultar em nada guardado.
Como construir uma reserva financeira com renda limitada?
A reserva financeira protege contra imprevistos, como problemas de saúde, perda de renda ou consertos urgentes. Sem ela, qualquer emergência vira dívida. Para quem ganha pouco, a reserva pode ser construída aos poucos, com metas intermediárias que tornam o objetivo mais alcançável.
Também ajuda revisar o diagnóstico em busca de pequenos gastos que possam ser redirecionados e aproveitar entradas extras, como décimo terceiro ou restituição do Imposto de Renda, para reforçar a reserva.
Por que as metas precisam ser realistas?
Metas incompatíveis com a renda geram frustração e abandono. Um objetivo alcançável, mesmo modesto, fortalece a confiança e mantém o compromisso. Com o tempo, à medida que o hábito se consolida, as metas podem crescer.
Quais são os erros mais comuns ao tentar organizar a vida financeira?
O primeiro erro é tentar economizar sem conhecer a própria realidade financeira. Sem diagnóstico, os cortes são feitos às cegas e muitas vezes atingem despesas que não são o verdadeiro problema.
O segundo é cortar despesas sem estabelecer objetivos. A economia sem propósito perde força rapidamente. A Teoria DSOP responde a esse erro colocando os sonhos como motor do planejamento.
Outro erro frequente é não envolver a família. Quando apenas uma pessoa se compromete, os esforços se anulam. A participação coletiva, defendida pela metodologia, distribui responsabilidades e fortalece o compromisso.
Muitas pessoas também confundem limite de crédito com dinheiro disponível. Cartão de crédito e cheque especial são formas de dívida, não extensões da renda. O diagnóstico ajuda a enxergar o peso real dessas modalidades no orçamento.
Há ainda quem deixe os sonhos sempre em segundo plano, esperando o momento ideal para começar. Na lógica DSOP, os sonhos vêm primeiro justamente para evitar esse adiamento constante.
Por fim, não acompanhar o orçamento e desistir diante das primeiras dificuldades são erros que interrompem o processo. Mudança de comportamento leva tempo, e tropeços fazem parte do caminho. O acompanhamento mensal permite corrigir a rota sem abandonar o plano.
Como a educação financeira DSOP pode transformar a vida das pessoas?
A educação financeira comportamental contribui para decisões mais responsáveis em todas as fases da vida. Para adultos, ajuda a reduzir o endividamento e a construir segurança. Para famílias, cria um ambiente de diálogo sobre dinheiro. Para crianças e adolescentes, forma hábitos que acompanharão toda a vida adulta.
O contexto brasileiro reforça essa importância. A Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), tem registrado nos últimos anos uma proporção de famílias endividadas acima de 70%. No campo do conhecimento, o Brasil ficou abaixo da média dos países da OCDE na avaliação de letramento financeiro do PISA 2022, aplicada a estudantes de 15 anos.
Esses dados mostram que a dificuldade com o dinheiro não é apenas de renda, mas também de conhecimento e comportamento. É nesse ponto que a educação financeira atua: desenvolvendo consciência financeira, a capacidade de entender as próprias escolhas e suas consequências.
Como aplicar a metodologia DSOP nas escolas, empresas e no setor público?
A educação financeira produz melhores resultados quando é contínua e adequada a cada público. A metodologia DSOP foi pensada para ser aplicada em diferentes ambientes, respeitando a linguagem e as necessidades de cada fase da vida.
Como a metodologia DSOP contribui para a educação financeira nas escolas?
Nas escolas, a educação financeira ajuda a formar hábitos desde a infância. A Base Nacional Comum Curricular (BNCC) inclui a educação financeira entre os temas contemporâneos transversais, o que reforça seu espaço no ambiente escolar.
Aplicada às crianças, a metodologia DSOP trabalha os sonhos, a diferença entre querer e precisar e o valor de guardar para conquistar. Com os adolescentes, aprofunda temas como consumo consciente, crédito e planejamento para o futuro.
Como a metodologia DSOP pode ser aplicada nas empresas?
Nas empresas, programas de educação financeira contribuem para a saúde financeira dos colaboradores. Problemas com dinheiro afetam a concentração, o bem-estar e a qualidade de vida, com reflexos no ambiente de trabalho.
A aplicação da metodologia em palestras, cursos e acompanhamento contínuo ajuda os colaboradores a organizar suas finanças, reduzir o estresse relacionado ao dinheiro e planejar seus sonhos.
Como a metodologia DSOP beneficia pessoas e famílias?
Para pessoas e famílias, a metodologia promove autonomia financeira. Ao entender sua realidade e definir objetivos claros, cada pessoa passa a tomar decisões com mais segurança e a construir, passo a passo, a vida que deseja.
Qual é o papel do governo na educação financeira?
No setor público, a educação financeira se conecta a políticas de cidadania e conscientização econômica. A Estratégia Nacional de Educação Financeira (ENEF) e as iniciativas de cidadania financeira do Banco Central são exemplos de ações que buscam ampliar o acesso da população a esse conhecimento. Metodologias estruturadas, como a DSOP, podem apoiar programas voltados a servidores, estudantes e comunidades.
Orientações para diferentes perfis
Para pessoas endividadas, o caminho começa pelo diagnóstico completo das dívidas, seguido de renegociações compatíveis com o orçamento. Manter um sonho, mesmo pequeno, ajuda a sustentar a motivação durante a quitação.
Para famílias, o foco está na construção coletiva do orçamento, com sonhos de todos os integrantes e reuniões periódicas de acompanhamento.
Para jovens que estão começando a trabalhar, o momento é ideal para criar hábitos. Separar parte do primeiro salário para os sonhos, evitar o uso do crédito como extensão da renda e iniciar uma reserva desde cedo fazem diferença ao longo da vida.
Para quem já tem alguma organização e quer melhorar o planejamento, a metodologia ajuda a dar propósito ao que já é feito, revisando prioridades e definindo sonhos de médio e longo prazo, como a independência financeira.
Checklist para começar a aplicar a metodologia DSOP
Antes de dar o primeiro passo, vale responder:
- Sei exatamente quanto ganho e quanto gasto por mês?
- Já registrei todas as minhas despesas por pelo menos 30 dias?
- Conheço o valor, os juros e a situação de todas as minhas dívidas?
- Tenho pelo menos três sonhos definidos, com valor e prazo?
- Sei quanto preciso guardar por mês para cada sonho?
- Separo o dinheiro dos sonhos assim que recebo?
- Minha família participa do planejamento?
- Tenho uma reserva para imprevistos ou um plano para construí-la?
- Reviso meu orçamento todos os meses?
Conheça as soluções DSOP para cada fase da vida
Aplicar a Teoria DSOP é um processo contínuo, e a DSOP desenvolveu um ecossistema de soluções para apoiar a educação financeira em diferentes formatos e etapas da vida.
A Editora DSOP reúne livros e materiais educativos que levam a metodologia a leitores de todas as idades, de famílias a escolas. A DFLIX oferece uma plataforma de streaming com conteúdos de educação financeira, para aprender no próprio ritmo. Os DSOP Games usam a ludicidade de jogos online para estimular o aprendizado, enquanto a Loopi Toys desenvolve brinquedos educativos que ajudam a construir consciência financeira desde a infância.
Para o acompanhamento da rotina, o Dinbora é um aplicativo de saúde financeira que auxilia na organização e no acompanhamento da vida financeira. E, para quem deseja se aprofundar, a DSOP oferece cursos de graduação e pós-graduação na área financeira.
Juntas, essas soluções complementam a aplicação dos quatro pilares em casa, na escola e no trabalho. Conheça as iniciativas da DSOP em drdividas.com.br e dê o próximo passo em direção a uma vida financeira mais consciente.
Perguntas frequentes sobre a Teoria DSOP
O que é a Teoria DSOP?
É uma metodologia de educação financeira comportamental criada por Reinaldo Domingos, estruturada em quatro etapas: Diagnosticar, Sonhar, Orçar e Poupar. Seu objetivo é mudar a relação das pessoas com o dinheiro, colocando os sonhos no centro do planejamento financeiro.
Quais são os quatro pilares da metodologia DSOP?
Diagnosticar, que é conhecer a situação financeira atual; Sonhar, que é definir objetivos com valor e prazo; Orçar, que é organizar o dinheiro a partir desses sonhos; e Poupar, que é transformar a reserva de recursos em hábito.
Qual é a diferença entre a Teoria DSOP e o planejamento financeiro tradicional?
O planejamento tradicional costuma guardar o que sobra depois das despesas. A Teoria DSOP inverte essa ordem: primeiro reserva o dinheiro dos sonhos e depois organiza as despesas com o que resta, trabalhando o comportamento e não apenas os números.
Como começar a aplicar a metodologia DSOP na vida financeira?
O primeiro passo é anotar todas as despesas por 30 dias. Com esse diagnóstico, defina pelo menos três sonhos, calcule quanto guardar por mês e monte um orçamento que reserve esse valor assim que a renda entrar.
Como fazer um diagnóstico financeiro pessoal?
Registre todas as receitas e despesas por um mês, organize os gastos por categoria, identifique gastos invisíveis e liste as dívidas com valor, juros e situação. O resultado mostra onde está o dinheiro e quais comportamentos precisam mudar.
Como identificar e priorizar sonhos financeiros?
Liste o que você e sua família desejam conquistar, atribua valor e prazo a cada objetivo e classifique-os em curto, médio e longo prazo. Priorize considerando urgência, impacto na vida familiar e viabilidade, mantendo pelo menos um sonho de cada prazo.
Como organizar o orçamento familiar com a metodologia DSOP?
Reúna a família, defina os sonhos de todos, separe primeiro o valor destinado a eles e ajuste as despesas ao restante. Acompanhe o orçamento em reuniões periódicas e revise sempre que houver mudanças na renda ou nos objetivos.
É possível aplicar a metodologia DSOP mesmo estando endividado?
Sim. O diagnóstico ajuda a entender as dívidas e a negociar acordos compatíveis com o orçamento. A metodologia orienta manter ao menos um sonho durante a quitação, para preservar a motivação e evitar novos endividamentos.
Como poupar dinheiro ganhando pouco?
Comece com valores pequenos e constantes, separados assim que a renda entrar. Revise os gastos invisíveis, aproveite entradas extras e defina metas realistas. A constância é mais importante que o valor no início.
Qual é a importância da educação financeira desde a infância?
Hábitos formados na infância tendem a acompanhar a vida adulta. Crianças que aprendem a diferença entre querer e precisar e a guardar para conquistar desenvolvem mais consciência sobre o consumo e mais autonomia para decidir no futuro.
Como ensinar educação financeira para crianças e adolescentes?
Com crianças, use os sonhos delas como ponto de partida e um cofrinho com destino definido. Com adolescentes, envolva-os nas decisões da casa, mostre o custo das despesas e incentive o planejamento dos próprios gastos. Livros, jogos e brinquedos educativos tornam o aprendizado mais leve.
Como a metodologia DSOP pode ser aplicada nas escolas e empresas?
Nas escolas, por meio de materiais didáticos e atividades adequadas a cada faixa etária, alinhadas à presença da educação financeira na BNCC. Nas empresas, por meio de programas de saúde financeira para colaboradores, com palestras, cursos e acompanhamento.
A metodologia DSOP ajuda a sair das dívidas?
A metodologia oferece um caminho estruturado: diagnosticar as dívidas, priorizar as mais caras, negociar dentro do orçamento e mudar os hábitos que levaram ao endividamento. Os resultados dependem da realidade e do comprometimento de cada pessoa.
Quanto tempo é necessário para desenvolver hábitos financeiros saudáveis?
Não existe prazo único. O tempo varia conforme a pessoa, a situação financeira e a constância na prática. O diagnóstico já traz mudanças nas primeiras semanas, mas a consolidação dos hábitos é um processo contínuo, que se fortalece com acompanhamento.
Como a DSOP pode ajudar a melhorar a saúde financeira?
Com uma metodologia que trabalha comportamento, propósito e planejamento, e com soluções como livros, conteúdos em streaming, jogos, brinquedos educativos, aplicativo e cursos, a DSOP apoia pessoas, famílias, escolas e empresas na construção de uma relação mais equilibrada com o dinheiro.
Veja também: