Novas funcionalidades do Pix facilitam pagamentos e cobranças, mas tornam ainda mais importante o planejamento antes de gastar
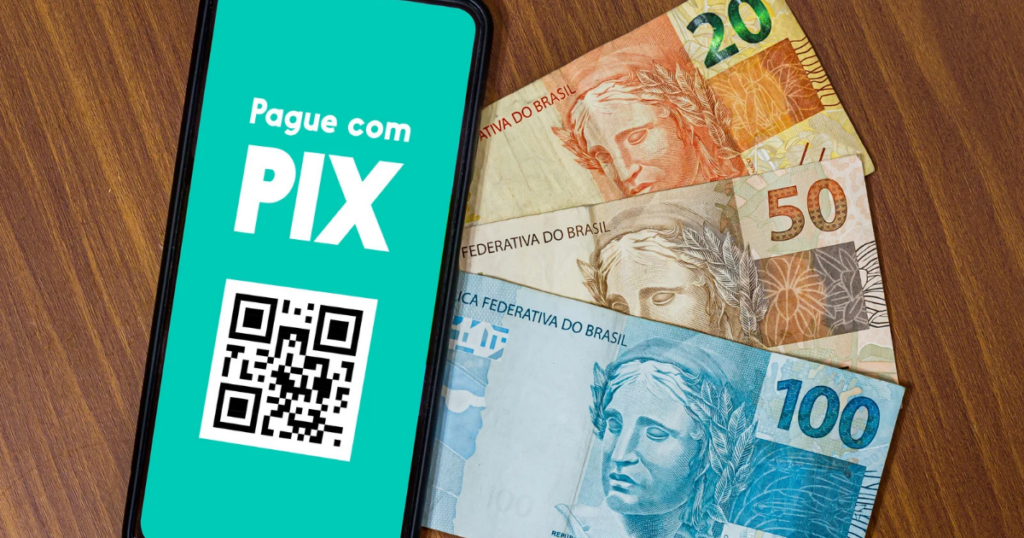
O Pix mudou a forma como o brasileiro lida com o dinheiro.
Em poucos anos, saímos de uma realidade em que pagar uma conta significava utilizar boleto, dinheiro, cartão ou transferência bancária para um sistema em que, em poucos segundos, conseguimos pagar praticamente qualquer coisa.
E o Pix continua evoluindo.
Nesta segunda-feira, 5 de outubro, o Banco Central anunciou novos aperfeiçoamentos nas regras do Pix, ampliando funcionalidades e, ao mesmo tempo, reforçando mecanismos de segurança.
Entre as mudanças está a possibilidade de utilização do Pix Automático em contas-salário para pagamentos recorrentes autorizados pelo cliente, a partir de julho de 2027.
Também foram estabelecidas regras mais específicas para a chamada cobrança híbrida, que reúne boleto e QR Code do Pix no mesmo documento, com o objetivo de evitar que uma mesma cobrança seja paga duas vezes.
Além disso, o Banco Central reforçou mecanismos relacionados à identificação de possíveis fraudes e à comunicação com os usuários.
Tudo isso mostra uma coisa importante: o sistema de pagamentos está evoluindo rapidamente.
Mas existe outro lado dessa evolução que merece atenção: o nosso comportamento diante do dinheiro.
O que muda com a evolução do Pix?
O Pix eliminou diversas barreiras existentes nos meios tradicionais de pagamento.
Não precisamos sacar dinheiro, preencher cheque, ir ao banco ou esperar uma compensação. Em poucos segundos, o dinheiro pode sair da conta.
Essa praticidade é positiva, mas também pode mudar a maneira como percebemos nossos gastos.
Quanto mais fácil fica pagar, mais importante se torna pensar antes de pagar.
Quando o pagamento acontece com poucos toques na tela do celular, existe o risco de a decisão de consumo parecer menor do que realmente é.
O dinheiro continua tendo o mesmo valor. O que mudou foi a facilidade para movimentá-lo.
A facilidade do Pix pode estimular gastos por impulso?
A tecnologia, por si só, não determina o comportamento financeiro de uma pessoa. O problema está quando a facilidade de pagamento reduz o tempo entre o desejo e a compra.
Uma compra que antes exigia dinheiro em mãos, deslocamento ou algum planejamento pode ser realizada instantaneamente.
Por isso, o Pix pode ser um excelente aliado da vida financeira, mas não deve se transformar em uma autorização para consumir sem planejamento.
O desafio passa a ser comportamental: antes de perguntar se é possível pagar, precisamos perguntar se devemos realizar aquele gasto.
O que é educação financeira no contexto do Pix?
Educação financeira não significa apenas saber onde investir ou qual aplicação financeira rende mais.
Ela também envolve aprender a tomar boas decisões antes de movimentar o dinheiro.
No cotidiano, isso significa compreender a própria situação financeira, estabelecer prioridades, organizar o orçamento e avaliar cada gasto de acordo com os objetivos pessoais e familiares.
O Pix facilita a execução da decisão.
Mas a decisão continua sendo da pessoa.
O Pix Automático exige mais organização financeira?
A possibilidade de utilizar o Pix Automático para pagamentos recorrentes pode trazer ainda mais praticidade para despesas que acontecem regularmente.
Contas recorrentes podem ser pagas de forma automática, sem que o consumidor precise iniciar manualmente cada transação.
Mas essa facilidade exige atenção.
Antes de autorizar um pagamento recorrente, é importante perguntar:
- Essa despesa está prevista no meu orçamento?
- Ela é realmente necessária?
- O valor cabe na minha renda?
- Esse compromisso pode comprometer outra prioridade?
- Ele está alinhado aos meus sonhos e objetivos financeiros?
O pagamento automático pode reduzir o esforço operacional, mas não elimina a necessidade de acompanhar o orçamento e revisar os compromissos assumidos.
Como usar o Pix sem perder o controle do orçamento?
O primeiro passo é não confundir facilidade de pagamento com capacidade de consumo.
Ter saldo na conta não significa necessariamente que aquele dinheiro esteja disponível para gastar.
Parte da renda pode estar destinada ao pagamento de contas, à formação de uma reserva financeira, à realização de um sonho ou a outros objetivos definidos no orçamento.
Por isso, antes de fazer um Pix, vale desenvolver um hábito simples: parar alguns segundos antes de confirmar o pagamento.
Pergunte:
Eu preciso disso?
Está previsto no meu orçamento?
Esse gasto está alinhado aos meus sonhos e às minhas prioridades?
Essas perguntas ajudam a transformar uma ação automática em uma decisão consciente.
O que a cobrança híbrida muda para o consumidor?
A chamada cobrança híbrida, que reúne boleto e QR Code do Pix no mesmo documento, busca facilitar o pagamento e reduzir o risco de uma mesma cobrança ser quitada duas vezes.
Para o consumidor, a mudança reforça a importância de conferir as informações antes de efetuar o pagamento.
Mesmo com mecanismos de segurança cada vez mais sofisticados, é importante verificar quem está recebendo o dinheiro, qual é o valor e qual é a finalidade da cobrança.
Tecnologia e atenção do usuário precisam caminhar juntas.
Segurança no Pix também depende do comportamento do usuário
A evolução do sistema de pagamentos vem acompanhada de mecanismos destinados a identificar possíveis fraudes e melhorar a comunicação com os usuários.
Mas nenhuma tecnologia elimina completamente a necessidade de cuidado.
Antes de realizar uma transferência, é importante conferir os dados da operação e desconfiar de solicitações inesperadas, especialmente quando houver pressão para realizar o pagamento imediatamente.
Segurança financeira também é comportamento.
Assim como precisamos pensar antes de gastar, precisamos pensar antes de transferir dinheiro.
O Pix é um problema para a vida financeira?
Não.
O problema não é o Pix.
O sistema trouxe ganhos importantes de praticidade e pode facilitar a organização de pagamentos e transferências.
A questão está na forma como utilizamos essa tecnologia.
Uma ferramenta que permite pagar rapidamente pode ser extremamente útil para quem tem planejamento financeiro. Para quem compra por impulso ou não acompanha o orçamento, a mesma facilidade pode contribuir para decisões pouco conscientes.
Por isso, quanto mais a tecnologia evolui, maior deve ser também a nossa capacidade de tomar decisões financeiras conscientes.
Como a educação financeira ajuda diante das novas tecnologias?
A tecnologia muda rapidamente. Os hábitos financeiros precisam acompanhar essa transformação sem perder de vista princípios básicos.
Diagnosticar, sonhar, orçar e poupar continuam sendo ações importantes mesmo quando o pagamento pode ser realizado em poucos segundos.
Diagnosticar significa conhecer a realidade financeira.
Sonhar significa estabelecer objetivos e prioridades.
Orçar significa decidir antecipadamente como o dinheiro será utilizado.
Poupar significa reservar recursos para realizar sonhos e construir segurança financeira.
O meio de pagamento pode mudar. O princípio permanece: o dinheiro precisa estar a serviço dos objetivos, e não o contrário.
Pix facilita o pagamento, mas a decisão continua sendo sua
A evolução do Pix representa mais uma etapa da transformação dos meios de pagamento no Brasil.
Novas funcionalidades podem tornar o cotidiano mais simples, acelerar pagamentos e facilitar cobranças. Ao mesmo tempo, tornam ainda mais importante desenvolver consciência financeira.
A tecnologia pode facilitar o pagamento.
Mas quem precisa continuar tomando a decisão é a pessoa.
Por isso, diante da evolução do Pix, a recomendação é simples: use a tecnologia a seu favor, mas mantenha o comportamento financeiro sob controle.
Antes de apertar o botão e confirmar um Pix, pare alguns segundos e pergunte:
Eu preciso disso? Está previsto no meu orçamento? Esse gasto está alinhado aos meus sonhos e às minhas prioridades?
Porque o problema nunca foi a facilidade de pagar.
O problema começa quando a facilidade de pagar faz com que deixemos de pensar sobre aquilo que estamos pagando.
E quanto mais o sistema financeiro evoluir, mais importante será evoluirmos também na nossa relação com o dinheiro.