Você paga uma parcela, renegocia outra, respira por alguns meses e, quando percebe, o cartão de crédito já voltou a cobrir o mercado, a farmácia e a conta de luz. Se essa cena parece familiar, saiba que ela é muito mais comum do que parece, e que não tem relação com falta de caráter ou de força de vontade. Na maioria das vezes, ela mostra que a dívida foi paga, mas a causa do desequilíbrio continuou lá.
Entender como sair das dívidas de forma definitiva exige ir além da quitação. É preciso descobrir por que o dinheiro não está sendo suficiente, ajustar os gastos à renda real, negociar com critério e criar uma forma de enfrentar imprevistos que não passe, automaticamente, pelo crédito.
Neste guia, você vai encontrar um caminho completo: como fazer o diagnóstico da sua vida financeira, como decidir quais dívidas pagar primeiro, como avaliar uma proposta de renegociação, como parar de usar o cartão para complementar a renda, como montar uma reserva mesmo devendo e como saber se já é hora de voltar a usar o cartão com segurança.
Tudo isso com base na metodologia DSOP (Diagnosticar, Sonhar, Orçar e Poupar) e respeitando a realidade de quem tem renda fixa, de quem é autônomo e de famílias com orçamento apertado.
O que significa sair das dívidas de verdade?
Sair das dívidas não é apenas zerar o saldo devedor. É recuperar a capacidade de viver com o dinheiro que se ganha, sem precisar do crédito para fechar o mês.
Pense em uma pia transbordando. Enxugar o chão resolve o problema por alguns minutos, mas, se ninguém fechar a torneira, a água volta. Quitar uma dívida é enxugar o chão. Fechar a torneira significa entender de onde vem o desequilíbrio e mudar o que alimenta esse ciclo.
Na prática, sair das dívidas de verdade envolve quatro movimentos:
- Compreender as causas do endividamento, sejam elas hábitos de consumo, queda de renda, desemprego, emergências de saúde ou aumento do custo de vida.
- Adequar os gastos à renda que existe hoje, e não àquela que se gostaria de ter.
- Negociar e pagar as dívidas em uma ordem que proteja o essencial.
- Criar alternativas para imprevistos, para que cada surpresa não se transforme em uma nova parcela.
Por que tantas pessoas voltam a se endividar mesmo depois de quitar as dívidas?
Essa talvez seja a pergunta mais importante deste artigo, porque é justamente ela que separa uma solução temporária de uma mudança duradoura.
A dívida é tratada como causa, quando na verdade é consequência
Muita gente encara a dívida como o principal problema. Mas, na maioria dos casos, ela é o sintoma de um orçamento que já não fechava. Se o salário cobre 90% das despesas do mês, os 10% restantes vão para algum lugar: cartão, cheque especial, empréstimo. Quitar a dívida sem resolver essa diferença apenas reinicia a contagem.
O cartão de crédito funciona como uma extensão invisível do salário
Quando o limite do cartão passa a ser visto como parte da renda, a pessoa perde a noção do quanto realmente tem para gastar. O cartão é uma forma de pagamento, não uma fonte de dinheiro. Quando ele complementa a renda, cada fatura carrega um pedaço do mês anterior, e o orçamento vive sempre atrasado.
A renegociação alivia, e o alívio vira espaço para novos gastos
Depois de uma boa negociação, a parcela cabe no bolso e sobra um pouco mais. Sem um plano claro para esse dinheiro, a sobra é absorvida por pequenos gastos e, em pouco tempo, o espaço desaparece. Não por descuido intencional, mas porque dinheiro sem destino tende a ser gasto.
Não existe proteção contra imprevistos
Um pneu furado, um remédio, uma conta de água mais alta. Sem uma reserva, qualquer imprevisto vai direto para o crédito. Por isso, a reserva financeira não é um luxo para quem já está bem: é uma das principais ferramentas para não voltar às dívidas.
Fatores que não dependem só de hábitos
Também é preciso reconhecer que o endividamento nem sempre nasce de escolhas inadequadas. Redução de renda, desemprego, doenças, separações e o aumento do custo de vida empurram muitas famílias para o crédito. Reconhecer isso é importante para tirar o peso da culpa e concentrar energia no que pode ser feito a partir de agora.
Qual é a primeira atitude para sair das dívidas e organizar a vida financeira?
A primeira atitude é olhar para a situação inteira com honestidade, sem esconder nenhuma conta e sem tentar resolver tudo de uma vez.
Antes de ligar para o banco ou aceitar a primeira proposta de acordo, faça um levantamento completo. Anote cada dívida com estas informações:
- nome do credor;
- valor original e valor atual;
- taxa de juros, quando for possível descobrir;
- número de parcelas pagas e restantes;
- se está em dia ou em atraso, e há quanto tempo;
- o que acontece se a conta não for paga (corte de serviço, perda de bem, negativação, ação judicial).
Uma ferramenta útil nessa etapa é o Registrato, serviço gratuito do Banco Central do Brasil que permite consultar empréstimos, financiamentos e outras operações de crédito registradas no seu CPF. Ele ajuda a encontrar dívidas esquecidas e a confirmar valores. Também vale consultar os birôs de crédito, como a Serasa, para saber o que está negativado.
Esse levantamento costuma ser desconfortável. Muitas pessoas evitam abrir a fatura ou o aplicativo do banco porque o número assusta. Mas é exatamente esse número que permite sair do campo da angústia e entrar no campo da ação. Só é possível planejar aquilo que se conhece.
Como a metodologia DSOP ajuda a sair das dívidas?
A metodologia DSOP organiza a educação financeira em quatro etapas: Diagnosticar, Sonhar, Orçar e Poupar. Para quem está endividado, ela oferece algo valioso: uma sequência lógica que começa pela compreensão da realidade e termina na construção de hábitos que protegem o futuro.
Diagnosticar: descobrir para onde o dinheiro realmente vai
O diagnóstico vai além da lista de dívidas. Ele consiste em registrar todos os gastos do dia a dia, inclusive os pequenos, por um período de tempo, geralmente um mês. O cafezinho, o aplicativo de transporte, a taxa de entrega, a assinatura que ninguém usa.
É comum que, ao final desse registro, a pessoa descubra que uma parte importante do salário vai para despesas que ela nem percebia. O diagnóstico não serve para julgar, e sim para revelar padrões. A partir dele, fica claro onde está a origem do desequilíbrio.
Sonhar: dar sentido ao esforço
Pode parecer estranho falar de sonhos quando as contas estão atrasadas. Mas é justamente aí que eles fazem diferença. Cortar gastos sem um objetivo costuma gerar frustração e, com o tempo, abandono do plano.
Quando a pessoa sabe por que está economizando (ficar livre das dívidas, dormir tranquila, fazer uma viagem com os filhos, voltar a estudar), cada escolha ganha significado. Na DSOP, os sonhos são organizados em curto, médio e longo prazo, e o primeiro deles, para muitas famílias, é simplesmente sair do vermelho.
Orçar: fazer o dinheiro caber na vida real
Com o diagnóstico em mãos e os objetivos definidos, é hora de montar o orçamento. Na proposta da DSOP, o orçamento não é uma planilha de restrições, e sim um plano que reserva primeiro o dinheiro dos objetivos e depois distribui o restante entre as despesas, ajustadas ao padrão de vida possível.
Para quem tem dívidas, isso significa incluir no orçamento os pagamentos negociados, a proteção das despesas essenciais e, mesmo que pequena, uma quantia para a reserva.
Poupar: transformar a economia em hábito
Poupar, aqui, não significa apenas guardar o que sobra. Significa criar o hábito de separar uma parte da renda antes de gastar, mesmo que seja um valor pequeno. Esse hábito é o que impede que o próximo imprevisto se transforme em dívida e é o que, aos poucos, reduz a dependência do crédito.
Como identificar gastos essenciais, despesas que podem ser reduzidas e hábitos que comprometem o orçamento?
Depois de registrar os gastos, separe cada um em três grupos. Essa divisão simples ajuda a enxergar onde há margem para ajustes.
Gastos essenciais são aqueles que garantem a sobrevivência e a dignidade da família: alimentação básica, moradia, contas de água, luz e gás, saúde, transporte para o trabalho e educação dos filhos. Eles não podem ser eliminados, mas muitas vezes podem ser otimizados. Trocar de marca no mercado, revisar o plano de celular ou buscar uma tarifa social de energia, quando a família se enquadrar nos critérios, são exemplos.
Despesas que podem ser reduzidas são importantes, mas têm alternativas mais baratas: assinaturas de streaming, plano de internet acima do necessário, academia pouco usada, refeições fora de casa, delivery frequente.
Hábitos que comprometem o orçamento são os mais difíceis de perceber, porque se escondem na rotina. Alguns sinais:
- compras por impulso feitas pelo celular, principalmente à noite;
- parcelamentos pequenos que, somados, ocupam uma fatia grande da renda;
- uso do cartão para “resolver depois” gastos que o salário já não comporta;
- compras feitas para aliviar estresse, cansaço ou tristeza;
- ausência de lista antes de ir ao mercado.
Uma pergunta ajuda muito nessa análise: “Se eu tivesse que pagar isso em dinheiro, hoje, eu compraria?” Quando a resposta é não, provavelmente o gasto está sendo sustentado pelo crédito.
Como priorizar as dívidas para decidir o que pagar primeiro?
Quando o dinheiro não dá para tudo, é preciso escolher. E escolher bem faz toda a diferença. A priorização deve considerar quatro fatores: a gravidade das consequências do não pagamento, o custo dos juros, o tempo de atraso e a capacidade real de pagamento.
Lista de prioridades financeiras para quem está endividado
Esta ordem é uma referência, não uma regra fixa. Ela deve ser adaptada à situação concreta de cada pessoa, aos riscos envolvidos e às condições de negociação disponíveis.
- Alimentação. Nenhum acordo vale a falta de comida na mesa.
- Moradia. Aluguel, prestação do imóvel e condomínio, porque o atraso pode levar a despejo ou à perda do bem.
- Serviços essenciais. Água, luz e gás, que podem ser cortados após atrasos, conforme as regras de cada serviço.
- Saúde. Medicamentos de uso contínuo, tratamentos e plano de saúde, quando for indispensável.
- Transporte para o trabalho. Sem ele, a renda fica em risco.
- Dívidas com consequências mais graves. Pensão alimentícia (cujo atraso pode levar à prisão civil), financiamentos com bem em garantia (como veículos com alienação fiduciária, que podem ser retomados), tributos e débitos que podem gerar bloqueios.
- Dívidas com juros mais altos. Crédito rotativo do cartão e cheque especial costumam estar entre as modalidades mais caras do mercado e crescem rapidamente.
- Dívidas negociáveis e já em atraso há mais tempo. Muitas vezes, essas dívidas têm condições de desconto mais vantajosas justamente por estarem atrasadas há mais tempo.
Repare que as primeiras posições não são dívidas, e sim despesas que mantêm a vida funcionando. Isso é intencional. Pagar o banco e deixar a família sem alimentação ou sem luz não resolve o problema. Apenas o desloca.
E se várias dívidas tiverem a mesma prioridade?
Quando duas dívidas têm consequências parecidas, uma estratégia é priorizar a que tem maior taxa de juros, porque ela é a que mais cresce. Outra é quitar primeiro a de menor valor, o que gera uma sensação de progresso e libera espaço no orçamento. Não existe resposta única. O melhor caminho é aquele que você consegue seguir com constância.
Vale a pena negociar as dívidas ou trocar várias dívidas por uma única?
Na maioria dos casos, negociar vale a pena, desde que o acordo caiba no orçamento. Um acordo que não pode ser cumprido costuma terminar em novo atraso, com o saldo muitas vezes recomposto e a confiança abalada.
Já trocar várias dívidas por uma única, prática conhecida como consolidação de dívidas, pode ajudar, mas não deve ser tratada como solução automática. Ela faz sentido quando:
- a nova dívida tem juros menores do que a média das dívidas que serão quitadas;
- o custo total da nova operação é menor do que o das dívidas antigas;
- a parcela cabe com folga no orçamento;
- a pessoa não volta a usar os limites liberados no cartão e no cheque especial.
Esse último ponto é decisivo. Muita gente faz um empréstimo para quitar o cartão, sente o alívio do limite liberado e, poucos meses depois, está com o empréstimo e a fatura para pagar. Por isso, contratar um novo empréstimo não deve ser a primeira opção, e só deve ser considerado depois de uma análise cuidadosa e da reorganização do orçamento.
Como avaliar uma proposta de renegociação?
Antes de aceitar qualquer acordo, compare as propostas usando os mesmos critérios:
- Custo Efetivo Total (CET). É o indicador que reúne juros, tarifas, seguros e encargos. As instituições financeiras devem informá-lo nas operações de crédito. Ele é mais confiável do que olhar apenas a taxa de juros.
- Valor total a pagar. Multiplique o valor da parcela pelo número de parcelas e compare com a dívida atual.
- Prazo. Prazos longos reduzem a parcela, mas aumentam o custo total.
- Valor da parcela. Precisa caber no orçamento depois que as despesas essenciais estiverem garantidas.
- Condições em caso de atraso. Pergunte o que acontece se uma parcela atrasar.
Uma regra prática: não aceite a proposta na primeira ligação. Peça tudo por escrito, leve a proposta para casa, coloque no orçamento e só então decida.
Onde negociar dívidas com segurança?
Os canais mais seguros são os oficiais: aplicativo, site ou agência do próprio credor; plataformas reconhecidas de negociação, como a Serasa; o Consumidor.gov.br, plataforma pública que intermedia conversas entre consumidores e empresas; e os Procons estaduais e municipais, que orientam sobre direitos e, em muitos casos, promovem audiências de conciliação.
Cuidado com golpes. Desconfie de mensagens que oferecem descontos muito altos por links desconhecidos ou que pedem pagamento para contas de terceiros. Antes de pagar qualquer boleto, confirme o beneficiário e se a proposta existe de fato no canal oficial do credor.
O que diz a lei sobre o superendividamento?
A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, alterou o Código de Defesa do Consumidor para proteger pessoas que não conseguem pagar suas dívidas de consumo sem comprometer o mínimo existencial, isto é, o valor necessário para a sobrevivência. A lei prevê a possibilidade de repactuação das dívidas com os credores, por meio de processo de conciliação, que pode ocorrer em órgãos do Sistema Nacional de Defesa do Consumidor, como os Procons, ou no Poder Judiciário.
O valor do mínimo existencial é definido por decreto do governo federal e já foi alterado desde a publicação da lei. Por ser uma regra sujeita a mudanças, consulte o Procon da sua cidade ou o Portal do Consumidor para saber o valor vigente e as condições de acesso.
Passo a passo para sair das dívidas sem voltar ao cartão de crédito
Este roteiro reúne tudo o que foi discutido até aqui em uma sequência aplicável. Ele pode levar semanas ou meses, e tudo bem. O importante é avançar com consistência.
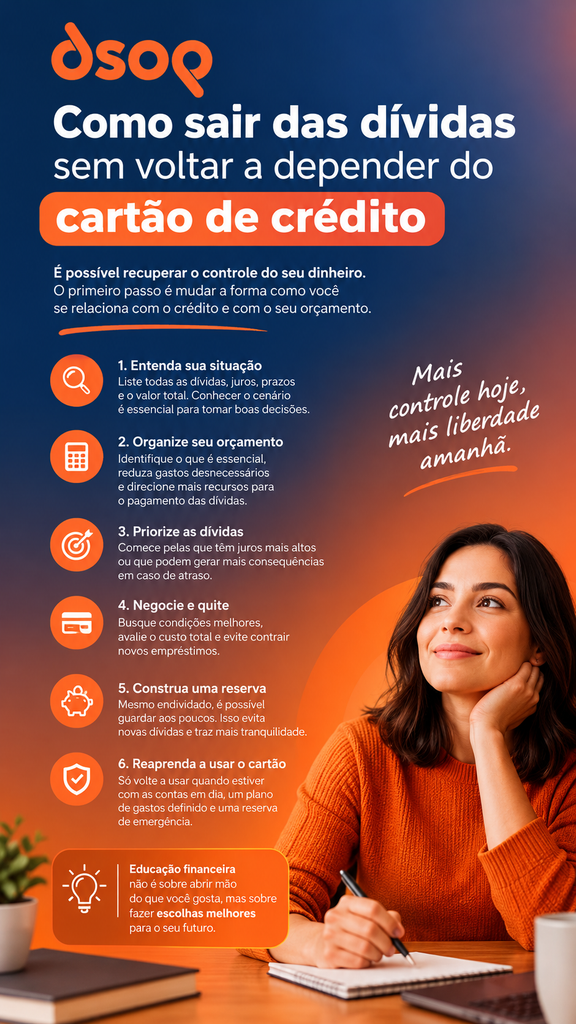
1. Faça o levantamento completo das dívidas. Liste todas as pendências, com valores, juros, atrasos e consequências. Use o Registrato e consulte os birôs de crédito.
2. Registre todos os gastos por pelo menos 30 dias. Esse é o diagnóstico. Anote tudo, inclusive os pequenos valores, para entender seus padrões de consumo.
3. Calcule sua renda real. Considere apenas o dinheiro que efetivamente entra, já descontados impostos e consignados. Para autônomos, use a média dos últimos meses mais fracos, e não dos melhores.
4. Proteja as despesas essenciais. Reserve, antes de tudo, o valor de alimentação, moradia, serviços básicos, saúde e transporte.
5. Defina seus objetivos. O primeiro pode ser quitar a dívida mais cara. Os próximos, montar uma reserva e realizar algo importante para você ou sua família.
6. Corte e ajuste o que for possível. Revise assinaturas, planos e hábitos. Cada valor liberado vai para as dívidas prioritárias ou para a reserva.
7. Descubra quanto sobra para as dívidas. Esse é o valor máximo que você pode comprometer em acordos, sem colocar o essencial em risco.
8. Negocie com base nesse valor. Leve o número para a negociação. Compare propostas pelo CET, pelo custo total e pelo prazo. Não aceite parcelas que não cabem.
9. Pare de criar novas dívidas. Esse passo acontece em paralelo aos outros: reduza ou suspenda o uso do cartão para despesas do dia a dia e evite novos parcelamentos.
10. Comece uma reserva, mesmo que pequena. Ela é o que vai protegê-lo do próximo imprevisto.
11. Acompanhe os pagamentos todos os meses. Confira se os acordos estão sendo cumpridos, guarde os comprovantes e verifique se as negativações foram retiradas após a quitação, dentro dos prazos legais.
12. Revise o plano periodicamente. A vida muda, e o orçamento precisa acompanhar essas mudanças.
Como sair das dívidas quando o salário não é suficiente para pagar todas as contas?
Essa é uma das situações mais angustiantes, e merece uma resposta honesta: quando a renda não cobre nem as despesas essenciais, cortar gastos ajuda, mas pode não bastar. Nesses casos, o plano precisa combinar três frentes: proteger o essencial, negociar prazos compatíveis com a renda e, quando possível, buscar formas de aumentar a renda.
A primeira medida é parar de pagar dívidas com outras dívidas. Usar o cartão para pagar o empréstimo, ou o empréstimo para pagar o cartão, só aumenta os juros. Em seguida, procure os credores e explique a situação. Muitos têm programas de renegociação para quem teve queda de renda.
Se as dívidas de consumo comprometem a sobrevivência da família, vale buscar orientação no Procon sobre o processo de repactuação previsto na Lei do Superendividamento.
O planejamento também precisa respeitar o perfil de cada pessoa.
Para quem tem renda fixa
A vantagem da renda fixa é a previsibilidade. Use isso a seu favor: assim que o salário cair, separe o dinheiro dos compromissos essenciais e dos acordos, de preferência em uma conta diferente da usada no dia a dia. Pagamentos automáticos nas datas próximas ao recebimento reduzem o risco de o dinheiro ser gasto antes.
Para trabalhadores autônomos
Com renda variável, o maior risco é planejar com base nos meses bons. Faça o orçamento com a renda dos meses mais fracos e trate o que vier a mais como reforço para dívidas ou reserva. Separar a conta pessoal da conta do trabalho também é fundamental para não misturar o dinheiro do negócio com as despesas da casa. Para autônomos, a reserva financeira é ainda mais importante, porque funciona como um “salário” nos meses de pouco movimento.
Para famílias com despesas elevadas
Quando há filhos, idosos ou pessoas com necessidades de saúde na família, as despesas essenciais naturalmente pesam mais. Nesses casos, envolver todos no planejamento costuma trazer bons resultados. Uma conversa franca sobre a situação, adequada à idade de cada um, ajuda a reduzir pedidos de consumo e transforma o objetivo de sair das dívidas em um projeto coletivo. Vale também verificar o acesso a benefícios e programas sociais aos quais a família tenha direito.
Para quem já comprometeu boa parte do salário com parcelas
Quando boa parte da renda já está comprometida antes mesmo de o salário entrar, a prioridade é não assumir nenhuma parcela nova até que as atuais terminem ou sejam renegociadas. Liste todas as parcelas com a data de término. Esse “calendário de alívio” mostra quando cada valor será liberado e permite planejar o destino desse dinheiro com antecedência, de preferência para a reserva e para as dívidas mais caras, e não para novos parcelamentos.
Como parar de usar o cartão de crédito para complementar a renda?
Parar de depender do cartão é um processo, não um corte abrupto. Para muitas pessoas, deixar de usá-lo de uma vez é impossível, porque a fatura do mês seguinte já está comprometida com as despesas do mês atual. A saída é reduzir a dependência gradualmente.
Comece identificando quanto da fatura corresponde a gastos que deveriam ter sido pagos com o salário, como mercado, farmácia e combustível. Esse valor é a sua “dependência mensal” do cartão. O objetivo é reduzi-la um pouco a cada mês, transferindo essas despesas para o débito, o Pix ou o dinheiro.
Algumas medidas práticas ajudam bastante:
- reduza o limite do cartão para um valor compatível com o que você pode pagar integralmente;
- remova o cartão salvo em aplicativos e sites de compra;
- desative o parcelamento automático ou evite parcelar compras pequenas;
- deixe o cartão em casa em dias de maior risco de compras por impulso;
- acompanhe a fatura pelo aplicativo durante o mês, e não apenas no vencimento.
Um ponto essencial: evite pagar apenas o valor mínimo da fatura. Quando isso acontece, o saldo restante entra no crédito rotativo, uma das modalidades de crédito mais caras do país, de acordo com as estatísticas de juros divulgadas pelo Banco Central do Brasil.
O que fazer quando o dinheiro acaba antes do fim do mês?
Quando o dinheiro termina antes do mês, o impulso é recorrer ao cartão ou ao cheque especial. Antes disso, vale fazer algumas perguntas: o gasto pode esperar até o próximo salário? Existe uma alternativa mais barata? É possível usar o que já está em casa?
Para reduzir esse problema nos meses seguintes, experimente dividir o dinheiro das despesas variáveis por semana. Se você tem um valor para mercado, transporte e pequenos gastos, divida-o em quatro partes. Assim, fica mais fácil perceber quando o ritmo de gasto está acima do planejado, ainda no começo do mês.
Outra estratégia é ajustar as datas de vencimento das contas para depois do recebimento do salário. Muitas empresas permitem essa alteração, e ela evita que contas vençam justamente quando o dinheiro já acabou.
Se o dinheiro acaba todos os meses, isso é um sinal de que o orçamento ainda não está ajustado à renda. Nesse caso, volte ao diagnóstico e revise os gastos.
Como organizar o orçamento sem recorrer ao crédito rotativo, ao cheque especial ou a novos empréstimos?
O primeiro passo é entender por que essas modalidades merecem atenção. O crédito rotativo é acionado quando a fatura do cartão não é paga integralmente. Pelas regras do Conselho Monetário Nacional (Resolução CMN nº 4.549/2017), o saldo pode permanecer no rotativo apenas até o vencimento da fatura seguinte; depois disso, a instituição deve oferecer uma forma de parcelamento. Além disso, a Lei nº 14.690/2023 estabeleceu que os juros e encargos do rotativo e do parcelamento da fatura não podem ultrapassar o valor original da dívida, regra em vigor desde janeiro de 2024.
O cheque especial também tem um teto de juros definido pelo Conselho Monetário Nacional, mas continua sendo uma modalidade cara e pensada para uso emergencial e de curtíssimo prazo.
Essas regras limitam o crescimento da dívida, mas não tornam essas modalidades baratas. Por isso, o objetivo é organizar o orçamento de forma que elas deixem de ser necessárias.
Na prática, um orçamento que protege contra o crédito caro tem algumas características:
- as despesas essenciais são separadas logo no início do mês;
- os pagamentos de dívidas negociadas têm data e valor definidos;
- existe uma quantia, ainda que pequena, destinada à reserva;
- os gastos variáveis têm um limite semanal;
- o limite do cheque especial não é considerado parte do saldo disponível.
Este último ponto merece atenção. Muitos aplicativos de banco mostram o saldo somado ao limite do cheque especial. Se possível, configure a visualização para ver apenas o seu dinheiro real, ou solicite a redução ou o cancelamento do limite enquanto estiver reorganizando as finanças.
Como criar uma reserva financeira mesmo enquanto ainda existem dívidas?
Parece contraditório guardar dinheiro enquanto se deve, e é verdade que, do ponto de vista matemático, os juros das dívidas costumam ser maiores do que o rendimento de uma aplicação. Mas a reserva cumpre outra função: ela impede que o próximo imprevisto vire uma nova dívida.
Sem reserva, um gasto inesperado de saúde ou um conserto na casa vai para o cartão, e todo o esforço de negociação se perde. Com uma reserva, mesmo pequena, você absorve o impacto sem recorrer ao crédito.
A recomendação é começar com uma reserva de proteção modesta, compatível com sua realidade. Pode ser um valor que cubra um imprevisto pequeno. O importante é o hábito. Guardar um pouco todos os meses, de preferência logo que o dinheiro entra, é mais eficiente do que esperar sobrar.
Depois que as dívidas mais caras forem quitadas, essa reserva pode crescer até cobrir alguns meses de despesas essenciais, que é o que se costuma chamar de reserva de emergência. Ela deve ficar em uma aplicação de baixo risco e com liquidez diária, que permita o resgate rápido, e separada da conta usada no dia a dia, para não ser gasta por impulso.
Como enfrentar gastos inesperados sem transformar qualquer imprevisto em uma nova dívida?
Nem todo gasto é imprevisível. Muitos se repetem todos os anos: IPVA, IPTU, material escolar, manutenção do carro, presentes de fim de ano, consultas médicas. Esses são gastos sazonais, e podem ser planejados.
Uma estratégia simples é somar o valor desses gastos anuais, dividir por 12 e separar essa quantia todos os meses. Quando a despesa chegar, o dinheiro já estará lá.
Para os imprevistos de fato, como uma doença ou um conserto urgente, algumas alternativas antes de recorrer ao crédito:
- usar a reserva de proteção;
- negociar o pagamento diretamente com o prestador de serviço, em vez de parcelar no cartão;
- buscar serviços públicos ou de menor custo, quando houver;
- adiar despesas não urgentes daquele mês para cobrir o imprevisto;
- vender itens que não são mais usados.
Se, ainda assim, for necessário usar crédito, escolha a modalidade mais barata disponível e inclua o pagamento no orçamento imediatamente, como uma nova prioridade.
Exemplos de pequenas mudanças que reduzem a dependência do crédito
Os grandes resultados costumam vir de mudanças pequenas e repetidas. Veja algumas situações do cotidiano.
O delivery da semana. Marina pedia comida três ou quatro vezes por semana, quase sempre no cartão, depois de dias cansativos. Ao registrar os gastos, percebeu que esse valor era próximo ao da parcela de um acordo que estava atrasando. Ela não cortou o delivery por completo: passou a pedir uma vez por semana e preparar refeições simples no fim de semana. A diferença foi suficiente para manter o acordo em dia.
As pequenas parcelas. Carlos tinha seis parcelas pequenas no cartão: um celular, um tênis, uma air fryer, um curso e duas compras de presentes. Isoladamente, nenhuma pesava. Somadas, ocupavam uma parte significativa da renda. Ele decidiu não fazer nenhum novo parcelamento até que as atuais terminassem e direcionou cada valor liberado para a reserva.
O mercado sem lista. Uma família que fazia compras sem planejamento passou a montar o cardápio da semana e levar uma lista. Além de gastar menos, reduziu o desperdício e as idas extras ao mercado, onde as compras por impulso costumavam acontecer.
O autônomo e a conta separada. Ricardo, eletricista, usava a mesma conta para o trabalho e para a casa. Nos meses bons, gastava mais; nos fracos, recorria ao cartão. Ao separar as contas e definir um “salário” fixo para si mesmo, conseguiu enxergar sua renda real e começou a montar uma reserva com os meses melhores.
Os exemplos acima são ilustrativos e foram criados para mostrar situações comuns, sem representar casos reais.
Como lidar com recaídas financeiras sem abandonar o planejamento?
Recaídas acontecem. Um mês atípico, uma emergência, uma compra por impulso. O problema não é a recaída em si, e sim transformar um deslize em motivo para desistir de tudo.
Quando isso acontecer, siga três passos. Primeiro, identifique o que provocou o desvio: foi um imprevisto real, um gasto emocional, uma data comemorativa não planejada? Segundo, ajuste o plano, sem tentar compensar tudo de uma vez no mês seguinte, o que costuma gerar um orçamento impossível de cumprir. Terceiro, retome a rotina o quanto antes, voltando a registrar os gastos e revisando as prioridades.
Se a recaída comprometer um acordo, procure o credor antes do vencimento. Explicar a situação com antecedência costuma abrir mais possibilidades do que simplesmente deixar de pagar.
Lembre-se: o planejamento financeiro é feito de meses, não de dias. Um mês difícil não apaga o progresso dos meses anteriores.
Quando é possível voltar a utilizar o cartão de crédito sem correr o risco de se endividar novamente?
O cartão de crédito não é um vilão. Usado com controle, ele pode ser uma ferramenta prática de pagamento, oferecer prazo sem juros e concentrar gastos em uma única data. O problema surge quando ele deixa de ser forma de pagamento e passa a ser complemento de renda.
A volta ao uso do cartão deve acontecer quando a pessoa já demonstrou, por alguns meses, que consegue viver com a própria renda.
Checklist: você está preparado para voltar a usar o cartão de crédito?
Responda com sinceridade. Quanto mais itens você marcar, mais preparado estará.
- [ ] Minhas dívidas mais caras, como rotativo e cheque especial, estão quitadas.
- [ ] Os acordos de renegociação estão sendo pagos em dia há alguns meses.
- [ ] Consigo pagar as despesas do mês com o salário, sem precisar de crédito.
- [ ] Tenho uma reserva financeira, ainda que inicial, para imprevistos.
- [ ] Registro meus gastos e sei para onde vai meu dinheiro.
- [ ] Sei exatamente quanto posso gastar no cartão por mês.
- [ ] Defini um limite de uso menor do que o limite oferecido pelo banco.
- [ ] Tenho condições de pagar a fatura integralmente todos os meses.
- [ ] Não uso o cartão para compras por impulso ou para aliviar emoções.
- [ ] Acompanho a fatura durante o mês, e não apenas no vencimento.
Ao voltar, comece aos poucos. Use o cartão para despesas fixas e planejadas, como uma conta de assinatura ou o combustível, e pague sempre o valor total da fatura. Uma boa regra prática: só passe no cartão o que você já tem em dinheiro para pagar.
Quais hábitos ajudam a evitar recaídas financeiras e manter o equilíbrio no longo prazo?
O equilíbrio financeiro de longo prazo depende menos de grandes decisões e mais de uma rotina simples e sustentável. Uma rotina que funcione na vida real, e não apenas no papel.
Como criar uma rotina financeira simples?
Experimente uma rotina em três tempos:
Diariamente, anote os gastos do dia. Leva poucos minutos e mantém você consciente do que está acontecendo.
Semanalmente, compare o que foi gasto com o que estava previsto e ajuste a semana seguinte, se necessário.
Mensalmente, revise o orçamento, confira os pagamentos de dívidas, atualize a reserva e reveja os objetivos.
Como planejar compras e evitar parcelamentos desnecessários?
Antes de qualquer compra que não seja essencial, crie um intervalo de espera. Pode ser de alguns dias, dependendo do valor. Muitas vezes, a vontade passa. Quando não passa, você terá tempo de juntar o dinheiro e comprar à vista, muitas vezes com desconto.
Para compras maiores, a lógica da DSOP é inverter a ordem habitual: primeiro guardar, depois comprar. Em vez de parcelar e pagar depois, você poupa antes e compra quando tiver o valor. Assim, os juros trabalham a seu favor, e não contra você.
Outros hábitos que fazem diferença
Alguns comportamentos ajudam a manter o equilíbrio com o tempo:
- revisar assinaturas e serviços recorrentes pelo menos duas vezes por ano;
- planejar datas comemorativas com antecedência, como Natal, aniversários e volta às aulas;
- conversar sobre dinheiro em família, sem tabus;
- celebrar as conquistas, como a quitação de uma dívida, de forma compatível com o orçamento;
- buscar informação de qualidade sobre finanças e direitos do consumidor.
Como a educação financeira pode ajudar a mudar a relação com o dinheiro e prevenir o endividamento recorrente?
A educação financeira não é apenas aprender a fazer contas ou a montar planilhas. É, sobretudo, desenvolver consciência sobre as próprias escolhas: entender por que se consome, o que se valoriza e como o dinheiro pode servir aos objetivos de vida, e não o contrário.
Quem passa por um processo de educação financeira aprende a reconhecer os gatilhos do consumo, a planejar antes de gastar e a lidar com o crédito com mais critério. Isso reduz a chance de cair novamente no ciclo de endividamento, porque a mudança deixa de depender apenas de força de vontade e passa a fazer parte da forma como a pessoa enxerga o dinheiro.
Há 18 anos, a DSOP atua na educação financeira de pessoas, famílias, escolas, empresas e governo, com uma proposta centrada no comportamento. A experiência acumulada nesse período reforça uma percepção importante: sair das dívidas é uma conquista, mas manter-se fora delas depende de autonomia financeira. E autonomia se constrói com conhecimento, hábitos consistentes e objetivos que deem sentido ao esforço.
Por isso, a metodologia DSOP coloca o diagnóstico e os sonhos antes do orçamento. Quando a pessoa entende sua realidade e sabe aonde quer chegar, as decisões financeiras deixam de ser apenas restrições e passam a ser escolhas conscientes.
Perguntas frequentes sobre como sair das dívidas
Qual é o primeiro passo para sair das dívidas?
O primeiro passo é fazer um levantamento completo de todas as dívidas, com valores, juros, atrasos e consequências do não pagamento, e registrar todos os gastos do dia a dia. Esse diagnóstico mostra a situação real e permite criar um plano de pagamento possível.
É melhor pagar a dívida com juros mais altos ou a de menor valor primeiro?
Depende da situação. Priorizar a dívida com juros mais altos reduz o custo total, enquanto quitar a de menor valor gera sensação de progresso e libera espaço no orçamento. Em qualquer caso, as despesas essenciais e as dívidas com consequências graves devem vir antes.
Devo pagar as dívidas antes de pagar as contas da casa?
Não. Alimentação, moradia, água, luz, saúde e transporte para o trabalho devem ser garantidos primeiro. Pagar dívidas comprometendo o essencial costuma gerar novos atrasos e novas dívidas.
Como saber se uma proposta de renegociação é vantajosa?
Compare o Custo Efetivo Total (CET), o valor total a pagar, o prazo e o valor da parcela. A proposta só é vantajosa se reduzir o custo da dívida e se a parcela couber no orçamento sem comprometer as despesas básicas.
Vale a pena fazer um empréstimo para quitar o cartão de crédito?
Pode valer, se o novo empréstimo tiver custo total menor, a parcela couber com folga no orçamento e o cartão deixar de ser usado para complementar a renda. Caso contrário, a pessoa corre o risco de acumular o empréstimo e uma nova fatura.
O que acontece se eu pagar só o mínimo da fatura do cartão?
O saldo não pago entra no crédito rotativo, que tem juros elevados. Pelas regras atuais, ele pode permanecer no rotativo apenas até a fatura seguinte, quando a instituição deve oferecer um parcelamento. Pagar o mínimo de forma recorrente faz a dívida crescer rapidamente.
Como organizar o salário para pagar as dívidas?
Assim que o salário entrar, separe o valor das despesas essenciais, depois o das parcelas negociadas e uma pequena quantia para a reserva. O restante deve cobrir os gastos variáveis, com limite semanal. Agendar pagamentos para logo após o recebimento ajuda a cumprir o plano.
Como parar de usar o cartão de crédito para pagar o mês?
Identifique quanto da fatura corresponde a despesas básicas e reduza esse valor gradualmente, transferindo esses gastos para débito, Pix ou dinheiro. Diminuir o limite, remover o cartão salvo em aplicativos e evitar parcelamentos também ajudam.
Dá para montar uma reserva financeira enquanto ainda estou endividado?
Sim. Começar com uma reserva pequena é uma forma de evitar que um imprevisto se transforme em nova dívida. O valor pode ser modesto; o mais importante é criar o hábito de guardar logo que o dinheiro entra.
Quanto tempo leva para sair das dívidas?
Não existe um prazo único. Depende do valor das dívidas, da renda, das condições de negociação e da capacidade de ajustar os gastos. Desconfie de promessas de solução rápida e foque em um plano realista que você consiga manter.
Meu nome sai do cadastro de inadimplentes quando eu pago a dívida?
Após a quitação, o credor deve providenciar a retirada do registro negativo dentro do prazo previsto na legislação e nas regras dos órgãos de proteção ao crédito. Guarde o comprovante e, se o registro não for removido, procure o credor, o Procon ou o Consumidor.gov.br.
Onde posso negociar minhas dívidas com segurança?
Pelos canais oficiais do próprio credor, por plataformas reconhecidas de negociação, pelo Consumidor.gov.br e pelos Procons. Antes de pagar, confirme sempre o beneficiário do boleto para evitar golpes.
O que é superendividamento e como pedir ajuda?
Superendividamento é a situação em que a pessoa não consegue pagar suas dívidas de consumo sem comprometer o mínimo necessário para sobreviver. A Lei nº 14.181/2021 prevê a repactuação das dívidas por meio de conciliação. O Procon da sua cidade pode orientar sobre como iniciar o processo.
Quando posso voltar a usar o cartão de crédito?
Quando as dívidas mais caras estiverem quitadas, os acordos estiverem em dia, houver uma reserva para imprevistos e você conseguir pagar as despesas do mês sem crédito. A partir daí, use o cartão com limite definido e pague sempre a fatura integral.
Como evitar voltar a se endividar depois de quitar tudo?
Mantenha o registro dos gastos, preserve a reserva financeira, planeje compras com antecedência, evite parcelamentos desnecessários e tenha objetivos claros para o dinheiro. A educação financeira contínua ajuda a manter esses hábitos no longo prazo.
Sair das dívidas é o começo de uma nova relação com o dinheiro
Sair das dívidas sem voltar a depender do cartão de crédito é possível, mas raramente acontece por acaso. É resultado de um processo que começa com um diagnóstico honesto, passa por escolhas conscientes e se sustenta em hábitos que protegem o orçamento ao longo do tempo.
Nesse caminho, não existem fórmulas mágicas nem soluções imediatas. Existem passos possíveis, ajustados à realidade de cada pessoa e de cada família. Algumas avançam mais rápido, outras precisam de mais tempo, e todas enfrentam meses difíceis. O que faz diferença é a constância e a disposição para recomeçar quando necessário.
A educação financeira é o que transforma a quitação de uma dívida em uma mudança duradoura. Ela ajuda a entender as causas do desequilíbrio, a fazer o dinheiro caber na vida real e a construir uma relação mais consciente e sustentável com o consumo. É essa autonomia, e não apenas o saldo zerado, que permite romper o ciclo de endividamento e dar espaço para aquilo que realmente importa: os seus sonhos.
Veja também: